Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


No que diz respeito ao Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
Resultado abrangente é a mutação que ocorre no
patrimônio líquido durante um período que resulta
de transações e outros eventos que não derivados
de transações de capital com os sócios na sua
qualidade de proprietários.
No que diz respeito ao Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
A entidade pode retificar políticas contábeis
inadequadas por meio da divulgação das políticas
contábeis utilizadas ou de notas explicativas ou
qualquer outra divulgação explicativa.
No que diz respeito ao Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
Um exemplo de ciclo que compreenda ativo
biológico, produto agrícola e produto resultante do
processamento depois da colheita pode ser
representado por videira, uva colhida e vinho.
No que diz respeito ao Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
Uma subvenção que transfira a propriedade
definitiva de um terreno, condicionada à
construção de uma planta industrial, deve ser
apropriada como receita na mesma proporção da
depreciação dessa planta.
As companhias são enquadradas como de grande porte, isoladamente ou em conjunto, tendo como parâmetros o lucro ou o número de empregados.
Acerca da Lei n.º 6.404/1976, julgue o item.
A elaboração da demonstração das mutações do
patrimônio líquido dispensa a elaboração da
demonstração de lucros ou prejuízos acumulados.
Acerca da Lei n.º 6.404/1976, julgue o item.
Ao se referir aos princípios contábeis geralmente
aceitos na escrituração da companhia, a lei
comercial faz menção expressa à uniformidade e
ao regime de competência.
Acerca da Lei n.º 6.404/1976, julgue o item.
As debêntures conferem aos seus titulares o direito
de crédito contra a companhia. Quando oferecer
garantia flutuante, assegurará privilégio geral
sobre o ativo, que impede a negociação dos bens
que o compõem.
Acerca da Lei n.º 6.404/1976, julgue o item.
Ações em circulação no mercado são somente as
de companhia aberta, excluídas as pertencentes
ao acionista controlador, aos diretores e aos
conselheiros de administração, além das ações em
tesouraria.
Em 31/12/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
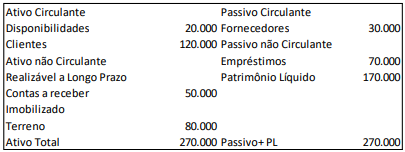
Dos ativos e passivos no balanço patrimonial, a empresa considera que a movimentação da conta clientes tem efeito relevante.
Assinale a opção que indica as contas que devem ser ajustadas a
valor presente, de acordo com a NBC TG 12 (R1) – Ajuste a Valor
Presente.
Em relação à mensuração do valor justo, analise as características a seguir:
I. Condição do ativo.
II. Localização do ativo.
III. Restrições para a venda ou uso do ativo.
De acordo com a NBC TG 46 (R2) – Mensuração do Valor Justo, ao
mensurar o valor justo de um ativo, uma entidade deve considerar
as suas características, se os participantes do mercado, ao
precificar o ativo levarem em consideração o que se afirma em
Em 31/12/2008, uma sociedade empresária apresentava o saldo de R$100.000 em seu ativo diferido. Os contadores verificaram que, destes, R$80.000 poderiam ser alocados a outro grupo de contas, enquanto R$20.000, não poderiam, pela sua natureza.
Assinale a opção que indica o procedimento contábil em relação
ao saldo de R$20.000, de acordo com a Lei 6.404/76 e suas
modificações.
Uma loja de roupas inicia as suas operações em 01/12/2021. Em 31/12/2021, ela adquire, de uma empresa do mesmo setor, uma lista de clientes por R$50.000. Na data, a loja estimava obter benefícios da informação contida na lista durante 4 anos, de modo linear. Em 31/12/2022, a loja constatou que a lista trouxe efetivamente benefícios de R$20.000 no ano e estimava que os benefícios a partir da lista seriam de R$25.000 em 2023.
Durante 2023, com a experiência obtida, a loja adicionou à lista novos nomes de clientes, e estimou que seu valor recuperável seria de R$40.000 em 31/12/2023.
Assinale a opção que indica o valor contábil da lista de clientes
adquirida em 31/12/2023, considerando que a loja utiliza o
método da linha reta para amortizar os seus ativos intangíveis:
Em 01/01/2022, uma sociedade empresária realizou uma captação de recursos no mercado financeiro, via debêntures, no valor de R$100.000. Na data, os custos da captação foram de R$15.000 e os investidores pagaram um prêmio de R$8.000.
O resgate da debênture será realizado ao final de quatro anos em um único pagamento, de R$190.000.
Assinale a opção que indica o montante das despesas financeiras
relacionadas à transação.
Em 01/01/2018, uma sociedade empresária adquiriu um terreno para utilizar em seus negócios por R$100.000.
A sociedade empresária realiza anualmente o teste de recuperabilidade dos ativos, de acordo com a NBC TG 01(R4) - Redução ao Valor Recuperável de Ativos e segue a legislação brasileira.
Em relação ao terreno ela constatou o seguinte:
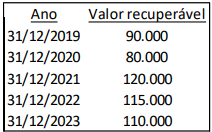
Em 31/12/2023, após a realização do teste, a sociedade
empresária analisou o impacto acumulado do teste de
recuperabilidade dos cinco anos em seu resultado, e obteve o
seguinte montante
Em 01/01/2024, a Cia X adquiriu 100% de participação no patrimônio líquido da Cia Y por R$120.000.
Na data, a Cia Y apresentava as seguintes contas em seu balanço patrimonial: Disponibilidades: R$100.000; Capital Social: R$100.000.
A Cia X atribuiu o valor excedente ao montante pago pela existência, na Cia Y, de força de trabalho de qualidade.
Assinale a opção que indica a apresentação da força de trabalho
no balanço patrimonial consolidado na data de aquisição:
A Cia A, que é localizada no Brasil e tem como moeda funcional o Real, tem 100% de participação no patrimônio líquido da Cia B, que é localizada nos Estados Unidos e tem como moeda funcional o dólar.
Em 31/12/2022, o balanço patrimonial da Cia B apresentava os seguintes saldos: Terreno: US$200 e Capital Social: US$200. Na data, a cotação do dólar era R$5,00.
No ano de 2023, o dólar apresentou variação de 5%. A Cia B não realizou outras operações.
Assinale a opção que indica a conta onde foi reconhecido o efeito
da flutuação do câmbio nas demonstrações consolidadas.
Leia o fragmento a seguir. Ao término de cada período de reporte, os itens monetários em moeda estrangeira devem ser convertidos, usando-se a taxa de câmbio _____________________. Já os itens não monetários que são mensurados pelo custo histórico em moeda estrangeira devem ser convertidos usando-se a taxa de câmbio ______________________.
Assinale a alternativa cujos itens completam corretamente as
lacunas do fragmento acima, de acordo com a NBC TG 02 (R3) –
Efeitos das Mudanças nas Taxas de Câmbio e Conversão de
Demonstrações Contábeis.
A Cia Azul possui participação no patrimônio líquido da Cia Cinza, da Cia Rosa e da Cia Roxo. A Cia Azul tem o poder de participar das decisões sobre as políticas financeiras e operacionais da Cia Cinza e da Cia Roxo. Além disso, na Cia Roxo tem o controle individual sobre essas políticas.
De acordo com a definição da NBC TG 18 (R3) – Investimento em
Coligada, em Controlada e em Empreendimento Controlado em
Conjunto, a Cia Azul tem apenas influência significativa na(s)
Uma sociedade empresária era arrendatária de algumas edificações. Em 01 de janeiro de 2019, com a entrada em vigência da NBC TG 06 (R3) – Arrendamento, a sociedade empresária passou a avaliar o arrendamento como Direito de Uso.
A aplicação deste tratamento contábil representa

 Conheça nossos planos