Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Q93003
Contabilidade Geral
A respeito de investimentos societários no país, com base na legislação societária – Lei n.º 6.404/1976, assinale a alternativa correta.
Q93002
Contabilidade Geral
A respeito dos efeitos inflacionários sobre o patrimônio das empresas, assinale a alternativa correta.
Q93000
Contabilidade Geral
A elaboração e a divulgação das demonstrações contábeis consolidadas são obrigatórias para
Q92999
Contabilidade Geral
Diversas bases de mensuração são adotadas para efeito de determinação dos valores dos elementos que devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração de resultados. Assinale a alternativa que apresenta uma dessas bases.
Q92998
Contabilidade Geral
Considere que um bem do ativo imobilizado adquirido por R$ 100.000,00 tenha vida útil estimada de 5 anos e valor residual de R$ 10.000,00. Com relação ao método de depreciação utilizado, assinale a alternativa correta.
Q92997
Contabilidade Geral
De acordo com a Lei n.º 6.404/1976, os ajustes de avaliação patrimonial
Q92996
Contabilidade Geral
Com base na Lei n.º 6.404/1976, é obrigatória a demonstração financeira
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92049
Contabilidade Geral
Segundo determinação da Comissão de Valores Mobiliários – CVM, no ajuste a valor presente do ativo e do passivo de longo prazo de que trata a Lei n. 11.638/2007, as empresas devem obedecer aos seguintes procedimentos, exceto.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92048
Contabilidade Geral
A respeito das disposições estatutárias, que impõem ônus a acionistas que votarem favoravelmente à supressão de cláusula de proteção à dispersão acionária, o entendimento adotado pela Comissão de Valores Mobiliários – CVM é de que:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2
|
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q92043
Contabilidade Geral
Entre as opções abaixo, assinale aquela que contém uma resposta errada.
Determinada empresa de capital fechado, que não tem títulos de dívida negociados em mercado de capitais, estando interessada em divulgar algumas informações por segmento, nos termos do IFRS 8 e do CPC 22, indagou a um especialista se isto era possível.
A resposta obtida foi no sentido de que essa empresa, por suas características informadas:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92042
Contabilidade Geral
Entre as a?rmativas abaixo, apenas uma não expressa a verdade. Indique-a, assinalando a opção que a contém.
Segundo a norma contábil NBC T 19.2, as “Diferenças Temporárias Dedutíveis”, que resultam em ativo ?scal diferido, podem ocorrer quando houver:
Segundo a norma contábil NBC T 19.2, as “Diferenças Temporárias Dedutíveis”, que resultam em ativo ?scal diferido, podem ocorrer quando houver:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92041
Contabilidade Geral
A empresa Modistas da Moda S/A, tem um histórico de perdas no recebimento de seus créditos, por isto, não costuma negligenciar a utilização de provisão para riscos de crédito.
Sob esse aspecto, veri?camos que do balanço patrimonial de 2008 constou a conta Provisão para Devedores Duvidosos com saldo de R$ 2.300,00. Ao longo do exercício de 2009 foram comprovadas perdas efetivas no recebimento de créditos, no valor de
R$ 1.100,00, e a estimativa de perdas que se faz para 2010, monta a R$1.800,00.
Com base nessas informações, pode-se dizer que a empresa deverá lançar na Demonstração do Resultado do Exercício, relativa a 2009, uma despesa provisionada para risco de crédito no montante de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2
|
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q92040
Contabilidade Geral
A empresa ARPEC S/A, em 31 de dezembro de 2010, apresenta um saldo de R$ 84.210,00 na conta Veículos. A conta Depreciação Acumulada, nessa data, já tinha saldo de R$ 20.500,00, antes de se contabilizar os encargos do exercício.
A vida útil econômica dos veículos foi estimada em cinco anos e o seu valor residual foi estimado em 5%, dispensando-se os centavos, após o arredondamento matemático. O método de cálculo da depreciação utilizado é o linear.
Os veículos foram adquiridos e incorporados ao patrimônio, para uso, na forma como segue:
em outubro de 2008 R$ 33.000,00;
em junho de 2009 R$ 25.000,00;
em abril de 2010 R$ 22.000,00.
Ao registrar na contabilidade os encargos de depreciação do exercício de 2010, a empresa vai encontrar o valor de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92039
Contabilidade Geral
A empresa Modelos & Struturas S/A, no ?m do exercício social, apresentou as seguintes contas e saldos:
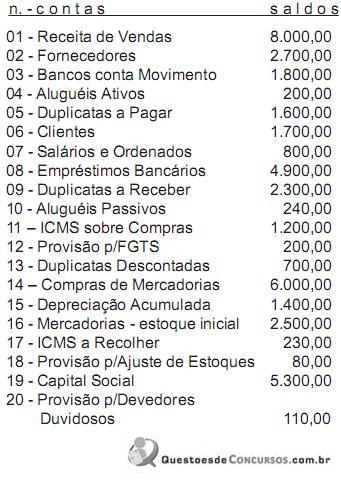
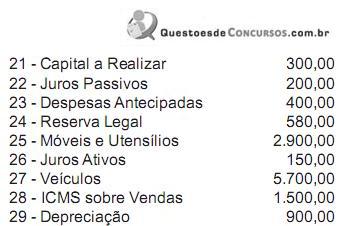
O inventário de mercadorias no ?m do exercício acusou um estoque ?nal de mercadorias de R$ 3.000,00.
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Após a contabilização, a Demonstração do Resultado do Exercício evidenciará um
O inventário de mercadorias no ?m do exercício acusou um estoque ?nal de mercadorias de R$ 3.000,00.
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Após a contabilização, a Demonstração do Resultado do Exercício evidenciará um
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92038
Contabilidade Geral
A empresa Struturas & Modelos S/A, no ?m do exercício social, apresentou as seguintes contas e saldos:
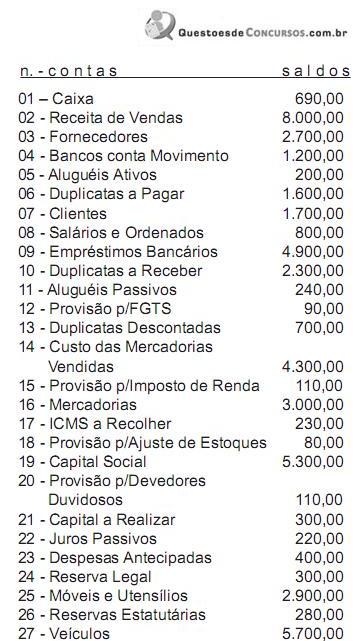
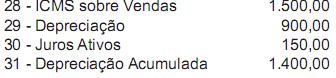
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2
|
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q92037
Contabilidade Geral
A empresa Comercial de Bolas e Balas Ltda. mandou elaborar um balancete de veri?cação com as seguintes contas e saldos constantes do livro Razão Geral:
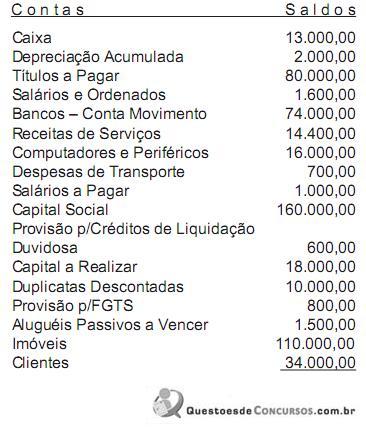
Elaborada referida peça contábil de acordo com a solicitação, foi constatado o fechamento do balancete com o seguinte saldo total:
Elaborada referida peça contábil de acordo com a solicitação, foi constatado o fechamento do balancete com o seguinte saldo total:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92036
Contabilidade Geral
Das cinco assertivas abaixo apenas uma expressa a informação correta. Assinale a opção que a contém.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q91998
Contabilidade Geral
Assinale a opção cuja docência não é considerada como educação profissional continuada, nos termos das normas do Conselho Federal de Contabilidade – CFC.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91990
Contabilidade Geral
A Medida Provisória n. 449/08 criou o Regime Tributário de Transição – RTT, para apuração do lucro real, o qual trata dos ajustes decorrentes dos novos critérios e métodos contábeis adotados pela Lei n. 11.638/07 e MP n. 449/08.
Sob esse aspecto e em relação aos incentivos governamentais e subvenções, pode-se afirmar que:
Sob esse aspecto e em relação aos incentivos governamentais e subvenções, pode-se afirmar que:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91989
Contabilidade Geral
Entre as afirmativas abaixo, apenas uma não expressa a verdade. Indique-a, assinalando a opção que a contém.
Em relação à norma NBC T 19.31 – Benefícios a empregados, podemos dizer que ela
Em relação à norma NBC T 19.31 – Benefícios a empregados, podemos dizer que ela

 Conheça nossos planos