Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109308
Contabilidade Geral
De acordo com a Lei n.º 6.404/1976 e a Lei n.º 11.638/2007, assinale a opção que relaciona apenas contas integrantes do patrimônio líquido.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109307
Contabilidade Geral
Texto associado

Considere que os dados da tabela acima (valores em reais)
são relativos à demonstração de resultado de determinada indústria.
A venda no período refere-se a toda a mercadoria (adquirida por
R$ 16.800,00). O valor de ICMS embutido no preço e destacado
nas notas fiscais de compra é de R$ 2.450,00.
Considere que os dados da tabela acima (valores em reais)
são relativos à demonstração de resultado de determinada indústria.
A venda no período refere-se a toda a mercadoria (adquirida por
R$ 16.800,00). O valor de ICMS embutido no preço e destacado
nas notas fiscais de compra é de R$ 2.450,00.
Com base nos dados fornecidos no texto, o valor adicionado distribuído (em reais) para os empregados, no período, é de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109306
Contabilidade Geral
Texto associado
Considere que os dados da tabela acima (valores em reais)
são relativos à demonstração de resultado de determinada indústria.
A venda no período refere-se a toda a mercadoria (adquirida por
R$ 16.800,00). O valor de ICMS embutido no preço e destacado
nas notas fiscais de compra é de R$ 2.450,00.
Considere que os dados da tabela acima (valores em reais)
são relativos à demonstração de resultado de determinada indústria.
A venda no período refere-se a toda a mercadoria (adquirida por
R$ 16.800,00). O valor de ICMS embutido no preço e destacado
nas notas fiscais de compra é de R$ 2.450,00.
De acordo com as informações apresentados no texto, o valor adicionado a distribuir (em reais), no período, é de
Q109261
Contabilidade Geral
De acordo com as Normas Internacionais de Contabilidade, um passivo deve ser classi? cado como Passivo Contingente quando satis?zer qualquer dos seguintes critérios, exceto:
Q109260
Contabilidade Geral
A empresa Atividade Tributada S/A apurou, ao ?m do exercício social, os seguintes componentes de resultados:
Receitas tributáveis 80.000,00
Despesas dedutíveis 58.200,00
Receitas Não Tributáveis 9.600,00
Despesas não dedutíveis 4.600,00
Contribuição Social sobre o lucro
líquido 2.400,00
Imposto de Renda 15%
O saldo de prejuízos ?scais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a
R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
Q109008
Contabilidade Geral
Ovalor nominal de um título é o seu valor facial, valor expresso no título. Este valor não é necessariamente o valor pago. Assinale a alternativa correta em relação à denominação da diferença entre o valor pago e o valor nominal.
Q108592
Contabilidade Geral
De acordo com a Lei nº 6.404 atualizada, qual alternativa apresenta o conjunto de todos os grupos que integram o ativo não circulante?
Q108591
Contabilidade Geral
A Lei nº 6.404 atualizada determina um conjunto de grupos de contas que integram o patrimônio líquido. Qual alternativa apresenta adequadamente o conjunto de todos os grupos que integram o patrimônio líquido?
Q108590
Contabilidade Geral
De acordo com a NBC T 1 – Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis aprovada através da Resolução CFC nº 1121, as características qualitativas são os atributos que tornam as demonstrações contábeis úteis para os usuários. As quatro principais características qualitativas são:
Q108584
Contabilidade Geral
Conforme descrito no CPC nº 03 (R2), a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período, classificados por atividades:
Q108583
Contabilidade Geral
Conforme descrito no CPC nº 03, “as informações sobre o fluxo de caixa de uma entidade são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como as necessidades da entidade de utilização desses fluxos de caixa.” Neste CPC, define-se a expressão “equivalentes de caixa” como o montante:
Q108581
Contabilidade Geral
De acordo com a Lei n° 6.404 atualizada, no balanço, os elementos do ativo serão avaliados pelo seu valor justo quando se tratar de:
Q108580
Contabilidade Geral
Conforme descrito na Resolução CFC nº 1.282/10, entende-se por valor justo:
Q108579
Contabilidade Geral
De acordo com o descrito no Artigo 7º da Resolução CFC nº 1.282/10, “O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional”. Partindo desta determinação, as bases de mensuração recomendadas são:
Q108576
Contabilidade Geral
De acordo com o Artigo 9º da Lei nº 9.430, de 27 de dezembro de 1996, as perdas no recebimento de créditos decorrentes das atividades da pessoa jurídica poderão ser deduzidas como despesas, para determinação do lucro real, quando:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106686
Contabilidade Geral
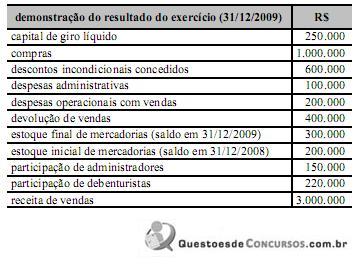
Considerando-se a tabela acima, que apresenta dados sobre as contas da DRE de uma empresa em 31/12/2009, e que o ICMS sobre vendas seja de 7,5% e os outros tributos sobre vendas sejam de 7,5%, é correto afirmar que a receita líquida e o resultado operacional líquido serão, respectivamente,
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106684
Contabilidade Geral
Com base na Lei n.º 6.404/1976 e nas alterações impostas pela Lei n.º 11.638/2007, que apresenta a divisão básica do patrimônio líquido de companhias, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106683
Contabilidade Geral
Com referência à estrutura da DRE, conforme prevista na Lei n.º 6.404/1976, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106677
Contabilidade Geral
Para a apuração do resultado anual, as empresas optantes pelo lucro real elaboram a demonstração do resultado do exercício (DRE). De acordo com as normas previstas na Lei n.º 6.404/1976, na DRE,
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106676
Contabilidade Geral
As demonstrações financeiras exigidas em um país estão entre suas normas contábeis básicas. No Brasil, as demonstrações financeiras são definidas por meio da Lei das Sociedades Anônimas  Lei n.º 6.404/1976. De acordo com essa lei, as demonstrações financeiras que podem ser exigidas incluem
 Conheça nossos planos