Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91988
Contabilidade Geral
Entre as afirmativas abaixo, apenas uma expressa a verdade. Indique-a, assinalando a opção que a contém.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q91987
Contabilidade Geral
De acordo com as Normas Internacionais de Contabilidade, um passivo deve ser classificado como Passivo Contingente quando satisfazer qualquer dos seguintes critérios, exceto:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91986
Contabilidade Geral
A CIA Dascartas é controladora da empresa Quatro Ases, pois possui 56% de seu capital votante.
Ao fim do exercício social, Quatro Ases apurou um lucro líquido de R$ 100.000,00, após os tributos, participações, reservas e outros ajustes cabíveis, e, dele, destinou 25% para pagamento de dividendos a seus acionistas.
O fato narrado provocou mutações no patrimônio da empresa controladora Dascartas, que mandou promover o competente registro contábil, debitando a conta
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91984
Contabilidade Geral
Ao fim do exercício social, a empresa Mel & Doces Ltda., ao inventariar três dos seus produtos para venda, apurou a seguinte situação em quantidades e custos de aquisição:
Item ALFA = 500 unidades ao custo unitário de
R$ 3,00;
Item BETA = 100 unidades ao custo unitário de
R$ 12,00;
Item ZETA = 300 unidades ao custo unitário de
R$ 20,00.
As despesas estimadas com a venda equivalem a 10% do preço de custo. O preço de venda em vigor no dia do balanço era o seguinte: R$ 3,50 para o item ALFA; R$ 10,00 para o item BETA e R$ 20,00 para o item ZETA. Em face da situação descrita, após registrar os ajustes e provisões necessárias ao cumprimento das normas, a empresa levará a balanço, como saldo representativo desses três estoques, o valor de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91983
Contabilidade Geral
Assinale a opção que não corresponde à verdade.
O Conselho Federal de Contabilidade - CFC aprovou a Resolução NBC T 19.20, relativa a Estoques, para entrar em vigor a partir de 1º de janeiro de 2010. Referida resolução leciona que:
O Conselho Federal de Contabilidade - CFC aprovou a Resolução NBC T 19.20, relativa a Estoques, para entrar em vigor a partir de 1º de janeiro de 2010. Referida resolução leciona que:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91982
Contabilidade Geral
Assinale a opção que não corresponde à verdade.
Entre as definições contidas nas resoluções do Conselho Federal de Contabilidade para o correto reconhecimento e mensuração de estoques encontramos a seguinte:
Entre as definições contidas nas resoluções do Conselho Federal de Contabilidade para o correto reconhecimento e mensuração de estoques encontramos a seguinte:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q91981
Contabilidade Geral
A empresa Atividade Tributada S/A apurou, ao ?m do exercício social, os seguintes componentes de resultados:
Receitas tributáveis 80.000,00
Despesas dedutíveis 58.200,00
Receitas Não Tributáveis 9.600,00
Despesas não dedutíveis 4.600,00
Contribuição Social sobre o lucro
líquido 2.400,00
Imposto de Renda 15%
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91980
Contabilidade Geral
Certa empresa, em 01/12/2009, contratou um empréstimo bancário de R$ 10.000,00 pelo prazo de quatro meses, a juros de 2,5% ao mês. Se houver atraso no pagamento serão cobrados mais 2,5% ao mês ou fração. O cálculo deve ser feito de forma direta, sem considerar eventuais juros sobre juros.
A empresa, já na época da contratação, utiliza o regime de competência em seus registros contábeis.
Quando, no dia 30 de abril de 2010, foi efetuada a liquidação dessa dívida, a empresa, para registrar o evento em um único lançamento contábil, deverá fazer:
A empresa, já na época da contratação, utiliza o regime de competência em seus registros contábeis.
Quando, no dia 30 de abril de 2010, foi efetuada a liquidação dessa dívida, a empresa, para registrar o evento em um único lançamento contábil, deverá fazer:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91978
Contabilidade Geral
O Banco do Brasil emitiu aviso de débito comunicando à empresa Fermônio S/A a quitação de uma de suas duplicatas da Carteira de Desconto, no valor de R$ 2.000,00.
Ao receber tal aviso, a empresa tomadora do empréstimo contabilizou o evento, lançando:
Ao receber tal aviso, a empresa tomadora do empréstimo contabilizou o evento, lançando:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91977
Contabilidade Geral
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91976
Contabilidade Geral
A empresa Material de Construções Ltda. adquiriu 500 sacos de argamassa Votoram, de 20 kg cada um, ao custo unitário de R$1,00 o quilo, pagando 15% de entrada e aceitando duplicatas pelo valor restante. A operação foi isenta de tributação.
Do material comprado, 10% serão para consumo posterior da própria empresa e o restante, para revender.
O registro contábil dessa transação é, tipicamente, um lançamento de quarta fórmula, e o fato a ser registrado é um Fato Administrativo
Do material comprado, 10% serão para consumo posterior da própria empresa e o restante, para revender.
O registro contábil dessa transação é, tipicamente, um lançamento de quarta fórmula, e o fato a ser registrado é um Fato Administrativo
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91975
Contabilidade Geral
Aponte abaixo a opção que contém uma assertiva
incorreta.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2 |
Q91974
Contabilidade Geral
Assinale abaixo a única opção que expressa uma afirmativa
errada
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q85933
Contabilidade Geral
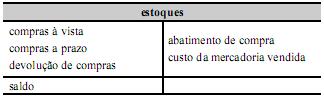
Considerando que razonetes são registros simplificados que contrapõem em suas colunas os débitos e créditos de cada conta contábil, cada um dos próximos itens apresenta uma conta e os fatos que a alteram. Julgue os razonetes apresentados nos próximos itens de acordo com a conta que representam.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Técnico do Banco Central - Area 1 |
Q85741
Contabilidade Geral
Valor de compra ------ R$ 500.000,00
Vida -------------------- útil25 anos
Valor residual --------- R$ 50.000,00
Considerando o método de depreciação linear e as características do bem patrimonial apresentados na tabela acima, quais são a depreciação acumulada e o valor residual do bem patrimonial ao final do seu quarto ano de utilização?
Q81231
Contabilidade Geral
A Empresa Comercial Ltda. apurou e apresentou os seguintes dados da contabilidade:

Sabendo-se que as compras e as vendas não estavam sujeitas à incidência de impostos, o estoque inicial de mercadoria, em reais, era de
Sabendo-se que as compras e as vendas não estavam sujeitas à incidência de impostos, o estoque inicial de mercadoria, em reais, era de
Q81230
Contabilidade Geral
A empresa Verde & Amarelo efetuou um empréstimo para seus empregados no valor equivalente a dois salários correntes. Passados trinta dias, a empresa recebeu o valor equivalente aos juros do período, sem o recebimento do principal. Nesse caso, essa movimentação é um fato contábil
Q81227
Contabilidade Geral
A XMG Química S.A. é uma firma não alavancada (sem dívida). O valor de mercado de seu capital é R$120 milhões e seu custo do capital próprio é 15% ao ano. Ela tem uma oferta de empréstimo de R$20 milhões, à taxa de 8% ao ano e está pensando em utilizar este empréstimo para recomprar uma parte de suas ações. Supondo válidas as proposições de Modigliani e Miller, sem impostos, se a XMG fizer essa transação, o custo do seu capital próprio
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80722
Contabilidade Geral
Texto associado
Determinada empresa mantém conta-corrente nos bancos
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
Para corrigir-se o saldo contábil do livro razão do banco B, foi feito um débito no valor de R$ 1.000,00 e um crédito no valor de R$ 1.500,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80721
Contabilidade Geral
Texto associado
Determinada empresa mantém conta-corrente nos bancos
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
Antes das devidas correções, o saldo bancário mantido no banco A estava menor que o saldo contábil do livro razão do banco A em R$ 1.000,00.

 Conheça nossos planos