Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484877
Contabilidade Geral
Julgue o item a seguir, com base no Pronunciamento Técnico CPC 25, que trata de provisões, passivos contingentes e ativos contingentes.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Os ativos contingentes devem ser reconhecidos nas demonstrações contábeis quando for possível a realização de uma estimativa confiável do valor.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484876
Contabilidade Geral
A respeito do Pronunciamento Técnico CPC 24, que trata de evento subsequente, julgue o próximo item.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484875
Contabilidade Geral
Julgue o item a seguir, relativo ao Pronunciamento Técnico CPC 5, que trata de divulgação de partes relacionadas.
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
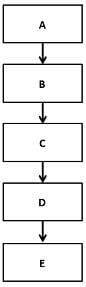
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484874
Contabilidade Geral
Com relação ao Pronunciamento Técnico CPC 1, que trata da redução ao valor recuperável de ativos, julgue o item abaixo.
Ao realizar o teste de recuperabilidade do ativo, é necessário determinar tanto o valor justo líquido de despesas de venda de um ativo quanto seu valor em uso.
Ao realizar o teste de recuperabilidade do ativo, é necessário determinar tanto o valor justo líquido de despesas de venda de um ativo quanto seu valor em uso.
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477869
Contabilidade Geral
Os orçamentos variáveis têm como objetivo melhorar o controle de despesas. Dessa forma, pode-se afirmar que:
I. Facilita a preparação dos orçamentos departamentais de despesas para inclusão no plano de resultados a curto prazo.
II. Fornece objetivos de despesa aos gerentes dos centros de responsabilidade para o período coberto pelo orçamento.
III. Proporciona estimativas ajustadas para fins de comparação contra as despesas reais nos relatórios mensais de desempenho
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477868
Contabilidade Geral
São critérios de avaliação das propriedades para investimentos:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477867
Contabilidade Geral
Após apurar o Lucro Líquido do exercício de 2009 no valor
de R$ 200.000,00, o Patrimônio Líquido da Cia. Invernada
passa a ter a seguinte composição:
Composição do Patrimônio Líquido
antes da distribuição de 2009 Saldos (R$)
Capital Social 600.000
Capital Social a Integralizar (300.000)
Reserva Legal 55.000
Reserva de Capital 30.000
Reserva de Lucros 35.000
Lucro / Prejuízos Acumulados 200.000
Total 620.000
O saldo da conta Lucros/Prejuízos Acumulados registra apenas o Lucro Líquido apurado em dezembro de 2009. O estatuto da empresa determina que a distribuição do saldo obedeça à seguinte destinação: cálculo da Reserva Legal na forma da legislação societária; 40% dos lucros auferidos serão destinados aos dividendos; 10% para Reservas de Lucros e o restante do lucro deve ficar retido, de acordo com o orçamento de capital aprovado pela assembleia geral.
Com base nessas informações, pode-se afirmar que
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477866
Contabilidade Geral
A Cia. Urano aproveita a proposta de seu fornecedor e antecipa a liquidação de uma duplicata de seu aceite, mediante um desconto de 10% do valor total do título. Essa operação implica no reconhecimento de:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477865
Contabilidade Geral
Com relação à atribuição e reconhecimento de valor do imobilizado, pode-se afirmar que:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477864
Contabilidade Geral
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:
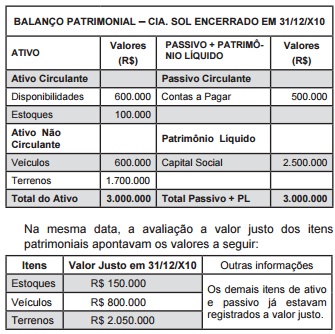
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477863
Contabilidade Geral
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:
Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477862
Contabilidade Geral
A Cia. Roseiral, em janeiro de 2010, vende a vista para sua controladora um terreno pelo valor de R$ 200.000,00, cujo custo registrado em sua contabilidade era de R$ 180.000,00. Ao final do período, a empresa compradora mantém esse bem registrado, em seu patrimônio, como um item do Ativo não Circulante, pois pretende construir uma unidade fabril no local. Com base nessas informações e considerando uma alíquota de 30% relativa aos tributos incidentes sobre a operação, pode-se a?rmar que nos registros iniciais desse evento:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477861
Contabilidade Geral
O valor desembolsado para o registro de uma nova patente deve ser reconhecido:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477860
Contabilidade Geral
A Demonstração de Resultado da Cia. Afrodite evidencia um lucro líquido de R$ 480.000,00. Na apuração desse valor, está incluído o resultado positivo de equivalência patrimonial de R$ 40.000,00 e o resultado obtido na venda a prazo em 01/10/2011, em 24 prestações mensais e iguais, de uma máquina pelo valor total de R$ 2.400.000,00. Foi apurado nessa operação um lucro total de 40%. O estatuto da empresa determina que a distribuição de seus lucros é em 5% para Reserva Legal e 25% para Dividendos obrigatórios. Tomando-se como base essas informações, pode-se afirmar que:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477859
Contabilidade Geral
A Cia. Iluminada participa com 4% do capital ordinário da Cia. Hércules. Nessa participação societária permanente, a investidora não possuía influência significativa. Na ocasião da aprovação das contas e distribuição do resultado da Cia. Hércules, também foi aprovada a distribuição de R$ 500.000 a título de dividendos aos seus acionistas. A empresa investidora, ante esse fato, deve registrar um débito:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477858
Contabilidade Geral
São condições para o reconhecimento de provisões
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477857
Contabilidade Geral
Enunciado para resolução da questão.
Dos registros do Departamento de Pessoal da Cia. Bom Patrão, foram selecionados os seguintes dados:
ITENS VALORES (R$)
Auxilio Maternidade 2.000,00
FGTS 16.000,00
Imposto de Renda Retido na Fonte (IRRFPF) 6.000,00
INSS (empregado) 9.500,00
INSS (empregador) 40.000,00
Salário Família 500,00
Salários Brutos 200.000,00
Tomando-se como base apenas os dados anteriores, pode-se afirmar que:
O valor total inscrito em salários a pagar é
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477856
Contabilidade Geral
Enunciado para resolução da questão.
Dos registros do Departamento de Pessoal da Cia. Bom Patrão, foram selecionados os seguintes dados:
ITENS VALORES (R$)
Auxilio Maternidade 2.000,00
FGTS 16.000,00
Imposto de Renda Retido na Fonte (IRRFPF) 6.000,00
INSS (empregado) 9.500,00
INSS (empregador) 40.000,00
Salário Família 500,00
Salários Brutos 200.000,00
Tomando-se como base apenas os dados anteriores, pode-se afirmar que:
O total das despesas de pessoal somam:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477854
Contabilidade Geral
Com base nos dados abaixo, responder à questão.
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
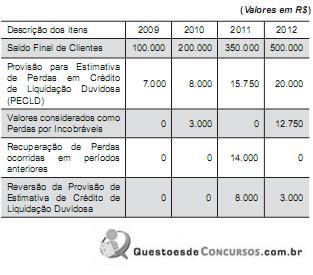
O efeito no Fluxo de Caixa relativo ao recebimento dos saldos fornecidos de Clientes foi de:
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
O efeito no Fluxo de Caixa relativo ao recebimento dos saldos fornecidos de Clientes foi de:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477853
Contabilidade Geral
Com base nos dados abaixo, responder à questão.
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
Na apuração do resultado de 2011, a empresa registrou:
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
Na apuração do resultado de 2011, a empresa registrou:

 Conheça nossos planos