Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462181
Contabilidade Geral
A Cia. Verde & Amarelo realizou no primeiro semestre de 2013 as seguintes operações:
I. Aumentou o capital social em R$ 80.000,00, sendo 50% com Reservas de Lucros existentes em 31/12/2012 e 50% em dinheiro.
II. Adquiriu ações de sua própria emissão por R$ 30.000,00.
III. Emitiu debêntures no valor total de R$ 50.000,00, tendo incorrido em custos de transação de R$ 4.000,00 e recebido R$ 2.000,00 de prêmio pela sua emissão.
IV. Apurou um lucro líquido no semestre de R$ 200.000,00 com a seguinte destinação: Reserva Legal: R$ 10.000,00; Reserva Estatutária: R$ 20.000,00; Dividendos Obrigatórios: R$ 50.000,00. O restante do lucro foi retido para expansão.
O reconhecimento dessas operações aumentou o Patrimônio Líquido da Cia. Verde & Amarelo, no primeiro semestre de 2013, em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462180
Contabilidade Geral
A Cia. Paga Bem realizou as seguintes transações que impactaram seu Caixa e Equivalentes de Caixa durante o mês de agosto de 2013:
- Recebimento de R$ 30.000,00 referentes ao aumento do Capital Social;
- Recebimento de R$ 60.000,00 de Duplicatas a Receber de Clientes;
- Pagamento de R$ 40.000,00 referentes ao Adiantamento ao Fornecedor KL;
- Pagamento de R$ 20.000,00 a Fornecedores;
- Pagamento de R$ 50.000,00 referentes ao salário de seus funcionários;
- Recebimento de R$ 80.000,00 referentes à venda de um terreno;
- Pagamento de R$ 100.000,00 referentes a um empréstimo (principal).
Com base nas informações acima, o Fluxo de Caixa das Atividades Operacionais da empresa, decorrente do registro destas transações, foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462179
Contabilidade Geral
A Cia. Reconhecedora passou a ter influência significativa na Cia. A ao adquirir, em 01/01/2012, 20% de participação na Cia. A por R$ 200.000,00, adquirindo apenas ações ordinárias. O Patrimônio Líquido da Cia. A, em 01/01/2012, era composto apenas pelo Capital Social, o qual possuía 500 ações ordinárias e 500 ações preferenciais. Durante 2012, a Cia. A reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido ..................................................................................... R$ 180.000,00
Distribuição de dividendos................................................................ R$ 50.000,00
Ajustes de Avaliação Patrimonial ...................................................... R$ 10.000,00 (credor)
Em função do investimento realizado na Cia. A, a Cia. Reconhecedora reconheceu em suas demonstrações contábeis de 2012 uma receita de equivalência patrimonial no valor de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462178
Contabilidade Geral
A Cia. Negócios & Negócios reconheceu, durante o ano de 2012, R$ 2.000.000,00 em vendas realizadas. Adicionalmente, durante 2012, reconheceu as seguintes operações: devoluções de vendas de R$ 60.000,00; abatimento sobre vendas de R$ 40.000,00; comissões sobre as vendas realizadas de R$ 30.000,00; impostos sobre vendas de R$ 360.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 6.000,00. Sabendo que o custo das mercadorias vendidas foi de R$ 1.180.000,00, a Cia. Negócios & Negócios apurou, em 2012, uma receita líquida e um lucro bruto, respectivamente, de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462177
Contabilidade Geral
A Cia. Comércio & Comércio adota o critério da Média Ponderada Móvel para controle dos estoques e, durante o mês de agosto de 2013, realizou as seguintes operações:
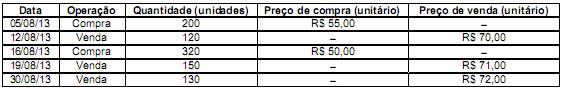
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462176
Contabilidade Geral
Determinada empresa obteve, em 30/09/2013, um empréstimo para financiar sua expansão. O valor do empréstimo obtido foi de R$ 1.000.000,00, para pagamento integral (principal e juros) em 30/09/2015 e taxa de juros de 2% a.m. (juros simples). Os custos incorridos e pagos para a obtenção deste empréstimo foram de R$ 10.000,00. De acordo com estas informações e sabendo que o empréstimo é mensurado pelo custo amortizado, o reconhecimento deste empréstimo no Balanço Patrimonial da empresa, em 30/09/2013, provocou um aumento de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462175
Contabilidade Geral
A Cia. Reconhecedora S.A. é uma empresa comercial e possuía, em 31/07/2013, a seguinte situação patrimonial:
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
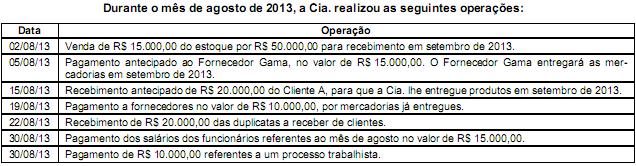
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462174
Contabilidade Geral
A empresa Crédito Bom S.A. é uma companhia de capital aberto e, em 01/01/2012, adquiriu um caminhão por meio de arrendamento mercantil financeiro, para ser pago em 3 prestações anuais iguais de R$ 63.635,47 cada, vencendo a primeira em 31/12/2012. Se a empresa tivesse adquirido o caminhão à vista teria pagado R$ 183.000,00. Sabendo que o valor presente das prestações é de R$ 180.000,00 e que a taxa efetiva de juros é de 3% ao ano, a empresa Crédito Bom S.A. reconheceu
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462173
Contabilidade Geral
A empresa Controladora S.A. possuía, em 31/12/12, reconhecido em seu Balanço Patrimonial, um ativo intangível (Marca adquirida), com vida útil indefinida, cujo valor contábil era de R$ 180.000,00, composto por:
Valor de custo .................................................................................. R$ 210.000,00
Perda por desvalorização reconhecida (em 2011) ........................... R$ 30.000,00
No entanto, antes de encerrar o exercício social de 2012, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
Valor em uso .................................................................................... R$ 170.000,00
Valor justo líquido de despesas de venda ........................................ R$ 190.000,00
Com base nas informações acima, ao realizar o Teste de Recuperabilidade do Ativo, a empresa Controladora S.A.
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462172
Contabilidade Geral
A empresa Comercial S.A. realizou, em 31/12/2012, uma venda, do produto A, no valor total de R$ 90.000,00, tendo recebido R$ 30.000,00 à vista e o restante para ser recebido em 30/04/2014. Se o cliente tivesse efetuado a compra do produto A à vista, ele pagaria, no total, R$ 83.000,00. Com base nestas informações e na regulamentação vigente, a empresa Comercial S.A. reconheceu, no momento da venda, uma receita de vendas de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462171
Contabilidade Geral
A Cia. Mar adquiriu, em 01/01/2011, um equipamento por R$ 197.000,00, à vista. A vida útil econômica estimada deste equipamento, na data de aquisição, foi de 15 anos e o valor residual de R$ 17.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do equipamento e determinou que a vida útil remanescente era de 10 anos e o valor residual de R$ 8.000,00. Com base nestas informações, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da Cia. Mar, em 31/12/2012, foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462170
Contabilidade Geral
Uma determinada empresa apresentava, em 31/12/2012, em seu Balanço Patrimonial, as seguintes informações a respeito de uma máquina:
Custo de aquisição ........................................................................... R$ 300.000,00
Depreciação acumulada ................................................................... R$ 110.000,00
Perda por Impairment ....................................................................... R$ 60.000,00
Por motivos operacionais, a empresa decidiu vender esta máquina, em 31/12/2012, por R$ 220.000,00 para serem recebidos em fevereiro de 2013, sem juros. Com base nestas informações, o resultado obtido com a venda da máquina foi
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458534
Contabilidade Geral
Desconsiderando economia hiperinflacionária, em relação ao processo de conversão das demonstrações contábeis, é correto afirmar que
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458533
Contabilidade Geral
A empresa Financiadora S.A. adquiriu, em 31/12/2011, uma máquina para utilizar em suas operações, cuja vida útil econômica estimada foi de 10 anos e valor residual igual a zero. A máquina foi adquirida por meio de arrendamento mercantil financeiro para ser paga em 5 prestações anuais, iguais e consecutivas de R$ 30.026,72, com taxa efetiva de juros de 5% a.a., vencendo a primeira prestação em 31/12/2012. No dia da aquisição, o valor justo da máquina era R$ 132.000,00, o valor presente das prestações era R$ 130.000,00 e a empresa pretendia ficar com a máquina no final do contrato. Considerando que a empresa utiliza para depreciação do ativo o método das quotas constantes, é correto afirmar que a empresa Financiadora S. A. reconheceu
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458532
Contabilidade Geral
Considere as seguintes assertivas sobre Operações Descontinuadas:
I. Uma operação descontinuada pode ser um componente da entidade que foi baixado ou está classificado como mantido para venda e representa uma importante linha separada de negócios ou área geográfica de operações.
II. A entidade deve evidenciar o resultado das operações descontinuadas em um montante único na demonstração do resultado, bem como a análise desse valor em nota explicativa ou na própria demonstração de resultados.
III. A entidade deve evidenciar os fluxos de caixa líquidos atribuíveis às atividades operacionais, de investimento e de financiamento das operações descontinuadas referentes a controladas recém-adquiridas.
IV. A entidade deve evidenciar o montante do resultado das operações continuadas e o das operações descontinuadas atribuível aos acionistas controladores.
Está correto o que consta em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458530
Contabilidade Geral
Em relação à divulgação sobre partes relacionadas, considere:
I. Uma pessoa está relacionada com a entidade que reporta a informação se for membro do pessoal chave da administração da controladora da entidade que reporta a informação.
II. Uma entidade está relacionada com a entidade que reporta a informação se a entidade e a entidade que reporta a informação são membros do mesmo grupo econômico.
III. Os relacionamentos entre controladora e suas controladas devem ser divulgados somente quando há transações entre essas partes relacionadas.
IV. A atenção deve ser direcionada para a forma legal e não para a essência do relacionamento, ao considerar cada um dos possíveis relacionamentos com partes relacionadas.
Está correto o que consta APENAS em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458529
Contabilidade Geral
Considere as seguintes assertivas sobre incorporação, fusão e cisão:
I. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III. A cisão é a operação pela qual a companhia transfere todo o seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida. A cisão parcial do patrimônio não é permitida.
IV. Se a incorporação, fusão ou cisão envolverem companhia aberta, as sociedades que a sucederem serão também companhias abertas.
V. O acionista dissidente de sociedade fundida ou incorporada não terá direito de retirada no caso de ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Está correto o que consta em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458528
Contabilidade Geral
Considere os dados contábeis extraídos da Cia. Omega, empresa comercial, referentes ao exercício financeiro de 2012:
- Faturamento Bruto com a venda de mercadorias: R$ 200.000,00.
- Tributos sobre vendas: R$ 40.000,00
- Receita Líquida de Vendas: R$ 160.000,00.
- Valor de compra das mercadorias vendidas durante 2012 (incluídos os tributos sobre compras): R$ 70.800,00.
- Custo das mercadorias vendidas na Demonstração de Resultados do Exercício de 2012: R$ 60.000,00.
- Valor dos serviços de utilidade pública consumidos durante 2012: R$ 3.500,00.
- Despesa com Depreciação e Amortização em 2012: R$ 21.000,00.
- Resultado Positivo de Equivalência Patrimonial em 2012: R$ 3.000,00.
- Receitas Financeiras em 2012: R$ 1.100,00.
Com base nessas informações, em 2012, o valor adicionado a ser distribuído pela Cia. Omega foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458527
Contabilidade Geral
Considere as informações apresentadas, a seguir, da empresa Delta S.A.:
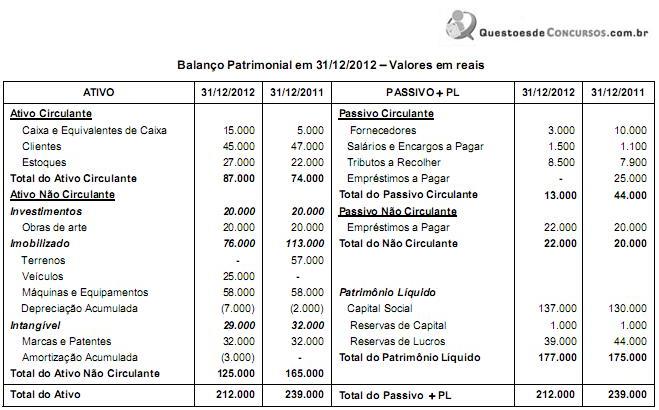
Demonstração de Resultados do Exercício de 2012 - Valores em reais
Receita Bruta de Vendas .......................................................... 240.000
Tributos sobre Vendas ................................................................ (31.140)
Receita Líquida de Vendas ...................................................... 208.860
Custo das Mercadorias Vendidas ............................................... (157.860)
Lucro Bruto ............................................................................... 51.000
Despesa com Salários e Encargos ............................................. (35.000)
Despesa com Depreciação e Amortização ................................. (8.000)
Despesa com Juros .................................................................... (2.000)
Lucro Antes do Imposto de Renda e CSLL ............................ 6.000
Imposto de Renda e CSLL ...................................................... (1.440)
Lucro Líquido ............................................................................ 4.560
Considerando que a despesa com juros é referente aos empréstimos de longo prazo e que NÃO foi paga, as Atividades Operacionais, em 2012,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458526
Contabilidade Geral
São itens evidenciados na Demonstração das Mutações do Patrimônio Líquido, mas que NÃO alteram o total do Patrimônio Líquido:

 Conheça nossos planos