Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Q486484
Contabilidade Geral
Dadas as afirmativas abaixo:
I. Por ser gratuita e não derivar das atividades principais da entidade, a Subvenção, quando do recebimento, deve ser reconhecida diretamente em conta do Patrimônio Líquido.
II. Qualquer que seja o tipo de subvenção ou assistência governamental recebida pela entidade deve ser creditado diretamente na conta Reserva de Capital.
III. Se a subvenção ocorrer por doação de imobilizado deve ser registrada diretamente a crédito da conta de Reserva de Incentivo Fiscal.
Está INCORRETO o que se afirma em
Q486055
Contabilidade Geral
Os seguintes eventos afetaram a conta Caixa e Equivalentes de Caixa de uma empresa em determinado período:
1. Recebimento de valores decorrentes da venda de ativo imobilizado.
2. Pagamento para resgatar ações da própria entidade.
3. Recebimento decorrente da emissão de debêntures.
De acordo com a regulamentação vigente, na elaboração e divulgação da Demonstração dos Fluxos de Caixa (DFC), estes eventos devem ser classificados, respectivamente, no fluxo de caixa das atividades
Q486054
Contabilidade Geral
A Cia. Produtora adquiriu uma máquina por meio de um contrato de arrendamento mercantil financeiro. A empresa pagará 30 prestações mensais, iguais e consecutivas de R$ 5.000,00 cada e o valor presente destas prestações, calculado na data de início do contrato com a taxa de juros implícita do arrendamento mercantil, era de R$ 111.983,00. Sabendo-se que o valor justo da máquina arrendada, na data de início do contrato, era de R$ 112.500,00, a Cia. Produtora reconheceu no momento da aquisição um ativo de
Q486052
Contabilidade Geral
O Estatuto Social da Cia. Distribuição S.A. determina a seguinte destinação do lucro:
- Reserva Estatutária - 10% do lucro líquido.
- Dividendo Mínimo Obrigatório - 40% do lucro líquido.
Sabe-se que no período o lucro líquido apurado foi de R$ 100.000,00 e que a Assembleia aprovou um orçamento de capital para um determinado projeto e a constituição de uma Reserva para Expansão até o limite de R$ 60.000,00 do lucro, para a realização dos investimentos constantes no orçamento aprovado. Sabe-se, ainda, que a Reserva Legal não ultrapassará o limite estabelecido na Lei Societária com a incorporação do valor correspondente ao lucro do período.
O valor retido como Reserva para Expansão e o valor do Dividendo Mínimo Obrigatório foram, respectivamente,
Q486051
Contabilidade Geral
Texto associado
Para responder a questão, considere as informações abaixo.
A Cia. Brasileira adquiriu 80% das ações da Cia. Espanhola por R$ 8.000.000,00 e assumiu o seu controle. Na data da
aquisição, o Patrimônio Líquido da Cia. Espanhola era de R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis
da Cia. era de R$ 7.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos
ativos e passivos identificáveis da adquirida.
Nas Demonstrações Consolidadas, a Cia. Brasileira deverá reconhecer, na data da aquisição das ações, um valor de Ágio Pago por Expectativa de Rentabilidade Futura na aquisição de Controladas de
Q486050
Contabilidade Geral
Texto associado
Para responder a questão, considere as informações abaixo.
A Cia. Brasileira adquiriu 80% das ações da Cia. Espanhola por R$ 8.000.000,00 e assumiu o seu controle. Na data da
aquisição, o Patrimônio Líquido da Cia. Espanhola era de R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis
da Cia. era de R$ 7.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos
ativos e passivos identificáveis da adquirida.
A Cia. Brasileira adquiriu 80% das ações da Cia. Espanhola por R$ 8.000.000,00 e assumiu o seu controle. Na data da
aquisição, o Patrimônio Líquido da Cia. Espanhola era de R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis
da Cia. era de R$ 7.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos
ativos e passivos identificáveis da adquirida.
O valor reconhecido no ativo da Cia. Brasileira, no grupo Investimentos, foi
Q486049
Contabilidade Geral
A Cia. Negócios S.A. aplicou R$ 5.000,00 das suas disponibilidades de caixa em ativos financeiros, adquirindo, em 01/12/2013, 5 (cinco) títulos no valor de R$ 1.000,00 cada, classificando-os do seguinte modo: 2 (dois) títulos como ativos financeiros “destinados para negociação imediata” e 3 (três) títulos como ativos financeiros “mantidos até o vencimento”. Sabendo-se que a taxa de juros contratual de todos os títulos era de 0,8% ao mês e que o valor justo de cada título, 30 dias após a aquisição, era de R$ 990,00, é correto afirmar que, em 31/12/2013, a Cia. Negócios S.A. reconheceu para todos os títulos
Q486048
Contabilidade Geral
A Cia. Vende Bem realizou, em 31/01/2013, uma venda no valor de R$ 800.000,00 para ser recebida integralmente em 30/06/2014. Se a venda tivesse sido realizada à vista o valor total seria de R$ 657.000,00. De acordo com a regulamentação vigente, a Cia. Vende Bem deveria reconhecer, em 31/01/2013, receita
Q486047
Contabilidade Geral
Um Ativo Intangível, com vida útil indefinida, deve ser mensurado pelo valor
Q486046
Contabilidade Geral
Para realizar o teste de Recuperabilidade do Ativo (Impairment), faz-se necessário determinar o valor recuperável do respectivo ativo, que pode ser definido como
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484887
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
Para conversão de participações de entidades no exterior, deve-se utilizar a taxa de câmbio mais próxima da taxa vigente na data da transação, que pode ser expressa pela taxa média semanal ou mensal, mesmo em períodos de significativa flutuação de câmbio.
Para conversão de participações de entidades no exterior, deve-se utilizar a taxa de câmbio mais próxima da taxa vigente na data da transação, que pode ser expressa pela taxa média semanal ou mensal, mesmo em períodos de significativa flutuação de câmbio.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484886
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
Ao realizar uma venda a prazo a um cliente especial, a empresa vendedora efetuou o cálculo das duplicatas a receber, com taxa de juros de 0,50% ao mês. Normalmente a taxa de juros praticada pelo mercado é de 1% ao mês. Para ajustar a valor presente a operação de venda a prazo, o responsável pelo reconhecimento contábil da operação considerou adequado o uso da taxa de 0,50% ao mês.
Nessa situação, a decisão do responsável está correta por refletir fielmente o valor justo da transação de venda a prazo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484885
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o seguinte:
D participação em Gama
C resultado positivo de equivalência patrimonial $ 55.000,00
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484884
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros.
Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484883
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
As companhias abertas são incentivadas a disponibilizar seus relatórios financeiros intermediários no mínimo semestralmente, em até sessenta dias após o fim do período intermediário, dos quais devem constar o balanço patrimonial condensado, a demonstração condensada das mutações do patrimônio líquido, a demonstração condensada dos fluxos de caixa e as notas explicativas.
As companhias abertas são incentivadas a disponibilizar seus relatórios financeiros intermediários no mínimo semestralmente, em até sessenta dias após o fim do período intermediário, dos quais devem constar o balanço patrimonial condensado, a demonstração condensada das mutações do patrimônio líquido, a demonstração condensada dos fluxos de caixa e as notas explicativas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484882
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
O valor justo consiste em uma mensuração a valor de saída, contrariamente ao custo-histórico, que se enquadra como uma mensuração a valor de entrada.
O valor justo consiste em uma mensuração a valor de saída, contrariamente ao custo-histórico, que se enquadra como uma mensuração a valor de entrada.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484881
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484880
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
Na contabilização de ativos, os ativos intangíveis serão amortizados e dispensados do impairment test, caso sua vida útil seja definida.
Na contabilização de ativos, os ativos intangíveis serão amortizados e dispensados do impairment test, caso sua vida útil seja definida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484879
Contabilidade Geral
A respeito do Pronunciamento Técnico CPC 03, que trata de demonstração dos fluxos de caixa, julgue o item abaixo.
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
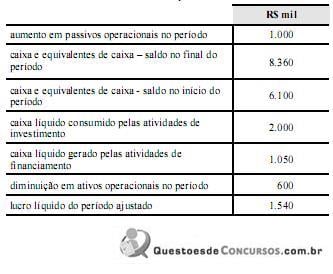
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484878
Contabilidade Geral
Julgue o item a seguir, com base no Pronunciamento Técnico CPC 23, que trata de políticas contábeis, mudança de estimativa e retificação de erros.
Não constitui mudança nas políticas contábeis nem a adoção de política contábil para transações, outros eventos ou condições que difiram em essência daqueles que ocorriam anteriormente nem a adoção de nova política contábil para transações, outros eventos ou condições que não ocorriam anteriormente ou eram imateriais.
Não constitui mudança nas políticas contábeis nem a adoção de política contábil para transações, outros eventos ou condições que difiram em essência daqueles que ocorriam anteriormente nem a adoção de nova política contábil para transações, outros eventos ou condições que não ocorriam anteriormente ou eram imateriais.

 Conheça nossos planos