Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Q495761
Contabilidade Geral
Utilize a tabela a seguir para responder a questão.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
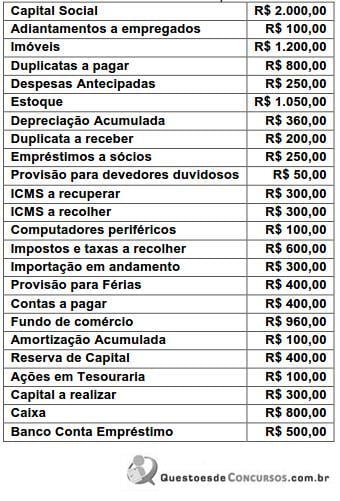
Assinale a alternativa que explicita o valor do Passivo Exigível.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que explicita o valor do Passivo Exigível.
Q495760
Contabilidade Geral
Utilize a tabela a seguir para responder a questão.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que identifica o valor do PL.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que identifica o valor do PL.
Q495758
Contabilidade Geral
Utilize a tabela a seguir para responder a questão.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que explicita o valor do Ativo Não Circulante.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que explicita o valor do Ativo Não Circulante.
Q495757
Contabilidade Geral
Utilize a tabela a seguir para responder a questão.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que apresenta o valor do Ativo Circulante.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que apresenta o valor do Ativo Circulante.
Q495752
Contabilidade Geral
A denominação dos bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de sua atividade, está explicitada na alternativa
Q489589
Contabilidade Geral
O Princípio da Competência, na Contabilidade, está relacionado ao registro de todas as receitas e despesas de acordo com
Q489588
Contabilidade Geral
Na determinação do resultado do exercício, devem ser computados(as):
Q489587
Contabilidade Geral
As contas que servem para apurar o resultado da empresa no exercício financeiro são compostas por:
Q489586
Contabilidade Geral
Na contabilidade, o termo débito significa:
Q489584
Contabilidade Geral
A Demonstração do Fluxo de Caixa (DFC) passou a ser um relatório obrigatório pela contabilidade para todas as sociedades com patrimônio líquido, na data do balanço, igual ou superior a:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488368
Contabilidade Geral
A empresa Industrial YP, de grande porte, na venda a prazo do produto AY para outra empresa industrial localizada fora do Estado, informou o seguinte:
Valor do produto vendido ................300.000,00
IPI incidente na venda (10%) ............ 30.000,00
ICMS incidente na venda (12%) ........36.000,00
Considerando exclusivamente as informações recebidas e a boa técnica contábil, a industrial YP contabilizou esta venda como segue:
Valor do produto vendido ................300.000,00
IPI incidente na venda (10%) ............ 30.000,00
ICMS incidente na venda (12%) ........36.000,00
Considerando exclusivamente as informações recebidas e a boa técnica contábil, a industrial YP contabilizou esta venda como segue:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488367
Contabilidade Geral
A sociedade comercial, não equiparada a empresa industrial, contribuinte somente do ICMS, está obrigada ao uso dos livros determinados pela legislação do ICMS.
Dentre os livros estabelecidos para os contribuintes sujeitos exclusivamente à legislação do ICMS, pelo SINIEF s/no de 15/dezembro/1970, está o livro de Registro de
Dentre os livros estabelecidos para os contribuintes sujeitos exclusivamente à legislação do ICMS, pelo SINIEF s/no de 15/dezembro/1970, está o livro de Registro de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488364
Contabilidade Geral
Uma empresa comercial, que controla seus estoques de mercadorias pelo método do inventário permanente e adota a conta desdobrada de mercadorias, realizou o seguinte lançamento sem os elementos histórico e valor.
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488363
Contabilidade Geral
Uma companhia comercial, que é contribuinte do ICMS, mas não é do IPI, apresentou as seguintes informações sobre as transações com mercadorias por ela realizadas:
• 30/setembro/2012: estoque final de mercadorias R$ 0,00 (zero).
• Outubro/2012: venda de mercadorias, valor líquido R$ 160.000,00.
• Outubro/2012: compra de mercadorias, realizada em empresa industrial.
Mercadorias ........R$ 100.000,00
IPI ...................... R$ 10.000,00 R$ 110.000,00
ICMS destacado na Nota Fiscal R$ 18.000,00
• Outubro/2012: compra de mercadorias, realizada em empresa comercial.
Mercadorias .................... R$ 50.000,00
ICMS destacado na Nota Fiscal R$ 9.000,00
• 31/outubro/2012, na sua contagem física realizada o estoque foi avaliado em R$ 30.000,00.
O custo com mercadorias vendidas (CMV), em reais, apurado pela companhia no mês de outubro/2012, considerando exclusivamente as informações recebidas, é:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488362
Contabilidade Geral
A comercial OPS comprou cadeiras para revenda por 55.000,00, quitando a compra por 50.000,00, no ato, em decorrência do desconto incondicional concedido pelo fornecedor, destacado na Nota Fiscal.
Nesse contexto, considerando as informações recebidas e que a comercial OPS evidencia este tipo de desconto em conta própria, o registro contábil desta operação, num registro único, deve ser por ela realizado da seguinte forma:
Nesse contexto, considerando as informações recebidas e que a comercial OPS evidencia este tipo de desconto em conta própria, o registro contábil desta operação, num registro único, deve ser por ela realizado da seguinte forma:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488361
Contabilidade Geral
Numa operação com mercadorias, a Comercial L, que controla seu estoque de mercadorias pelo inventário permanente, aceitou uma duplicata no valor de R$ 100.000,00 com vencimento para 8 de dezembro de 2012.
Em 8 de novembro de 2012, a duplicata foi quitada, em dinheiro, com um desconto de 10.000,00, sendo a operação contabilizada, adequadamente, na Comercial L como segue:
Em 8 de novembro de 2012, a duplicata foi quitada, em dinheiro, com um desconto de 10.000,00, sendo a operação contabilizada, adequadamente, na Comercial L como segue:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488360
Contabilidade Geral
Tanto nas empresas comerciais quanto nas empresas industriais podem ser adotados métodos diferentes para fazer a avaliação dos estoques.
Uma empresa comercial que atualiza o custo unitário de suas mercadorias em estoque a cada compra efetuada adota o método de avaliação de estoque denominado
Uma empresa comercial que atualiza o custo unitário de suas mercadorias em estoque a cada compra efetuada adota o método de avaliação de estoque denominado
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488359
Contabilidade Geral
No dia 2 de agosto de 2012, a sociedade anônima prestou um serviço a terceiros recebendo 3 cheques do cliente no valor de 2.500,00 cada um, comprometendo-se a apresentar cada um dos referidos cheques em 2 de setembro, 2 de outubro e 2 de novembro de 2012.
No dia 2 de setembro, conforme o combinado com o cliente, a companhia depositou o cheque datado para esse mesmo dia.
Desconsiderando qualquer outro aspecto conceitual, e considerando exclusivamente as informações apresentadas na questão, o registro contábil de tal operação é feito como segue:
No dia 2 de setembro, conforme o combinado com o cliente, a companhia depositou o cheque datado para esse mesmo dia.
Desconsiderando qualquer outro aspecto conceitual, e considerando exclusivamente as informações apresentadas na questão, o registro contábil de tal operação é feito como segue:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488358
Contabilidade Geral
O registro contábil dos dividendos obrigatórios a que os acionistas têm direito no final do exercício, realizado por uma sociedade anônima, de forma isolada só para os dividendos, desconsiderando data, histórico e valor, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488357
Contabilidade Geral
A sociedade anônima ABC, de médio porte, contratou um profissional para calcular o valor dos dividendos obrigatórios devidos pela companhia a seus acionistas, no encerramento do exercício social em curso, apresentando-lhe as seguintes informações para tal
• Lucro Líquido do Exercício em curso ..........500.000,00.
• Constituição de Reservas já aprovadas para o exercício em curso
Reserva estatutária .................... 75.000,00;
Reserva para Contingências .......100.000,00.
• Outras
A reserva Legal foi incorporada ao capital no início deste exercício social em curso.
O estatuto da companhia estabeleceu que os dividendos obrigatórios deveriam ser pagos pelo percentual mínimo determinado pela legislação social vigente, mas não estabeleceu qualquer percentual a ser aplicado sobre o lucro da companhia.
Nesse contexto, e considerando exclusivamente as informações apresentadas pela companhia ABC, o valor dos dividendos obrigatórios, em reais, é

 Conheça nossos planos