Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


O valor da milha não é restituível ao cliente, de maneira que o direito é extinto após o prazo.
A companhia aérea possui uma estimativa confiável, com base em sua experiência e seu conhecimento, de que 70% dos clientes irão utilizar as milhas em troca de passagens, enquanto o restante das milhas não será efetivamente utilizado. Em junho de 2025, a companhia aérea vendeu R$ 2 milhões em passagens, sendo R$ 600.000,00 atribuídos diretamente às milhas.
Em relação ao reconhecimento das milhas em junho de 2025 e, com base na NBC TG 47 – Receita de Contrato com Cliente, a companhia aérea deverá reconhecer:
Em 31/12/2024, a sociedade empresária efetuou uma análise da vida útil do ativo e estimou que os móveis seriam utilizados por mais 10 anos, a partir dessa data. Além disso, foi estimado que os custos com a remoção, iriam aumentar em R$1.500, além dos inicialmente estimados.
Assinale a opção que indica a depreciação acumulada dos móveis em 30/06/2025, considerando o método da linha reta.
Em 2024, foi verificado que o valor do resultado da Cia. X, do ano de 2023, foi realizado, uma vez que a Cia. Y pagou dividendos no valor correspondente ao lucro de 2023.
Assinale a opção correta sobre o impacto da reversão da reserva na Demonstração do Resultado da Cia. X, em 31/12/2024.
Ao realizar o teste de recuperabilidade das vans em 31/12/2024, a sociedade empresária constatou que o valor justo líquido de despesa de venda era de R$ 940.000, enquanto o valor em uso era de R$ 950.000.
A sociedade empresária decidiu extinguir a oferta de passeios de turismo e passou a oferecer transporte para empresas. Deste modo, em 01/01/2025, fez uma permuta com uma empresa especializada e trocou as vans antigas, cujo valor justo era de R$ 940.000, por 6 novas. O valor justo unitário das vans novas podia ser mensurado com segurança e era de R$ 155.000.
Considerando apenas as vans objeto da permuta, o ativo imobilizado da sociedade empresária, após a realização da permuta, deve ser mensurado por:
• 1.020 unidades ao preço unitário de R$ 2.040,00;
• alíquota de 12% de incidência relativa ao ICMS;
• alíquota de 8% de incidência relativa ao IPI.
Caso a operação seja realizada com a forma de pagamento a prazo, o valor a ser registrado em contas a pagar será de
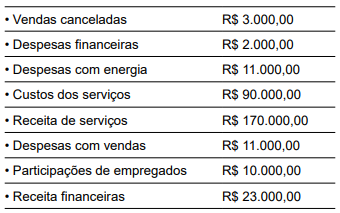
Com base exclusiva nessas informações, em 31.12.2024, a empresa apresentou um lucro bruto e um lucro líquido, respectivamente, de
“Soma de ativos, passivos, patrimônio líquido, receitas ou despesas que possuem características compartilhadas e são incluídas na mesma classificação.”
Essa definição se relaciona ao termo
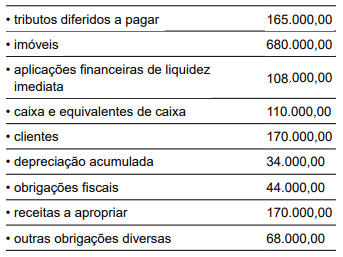
Considerando essas informações, em 31.12.2024, a situação líquida patrimonial da empresa apresentou o valor de
Dia 01
• compra à vista de mercadorias no valor de R$ 300.000,00;
• pagamento de contas a pagar no valor de R$ 108.000,00;
• vendas à vista no valor de R$ 1.020.000,00.
Dia 02
• pagamento de folha de pessoal, de novembro de 2024, no valor de R$ 272.000,00, por meio de transferência bancária.
Dia 03
• saldo inicial de R$ 680.000,00.
Com base nessas informações, o saldo inicial da conta caixa e equivalentes de caixa no dia 01.12.2024 era de
Uma sociedade empresária elabora a sua Demonstração dos Fluxos de Caixa pelo método direto. Em 2024, houve mudança na estimativa da vida útil de seus ativos imobilizados, que passou a ser de maior prazo.
A mudança impacta o saldo total da Demonstração dos Fluxos de Caixa do seguinte modo:
Ao comparar a Demonstração das Mutações do Patrimônio Líquido de uma sociedade empresária em 31/12/2023 e 31/12/2024, pôde-se perceber que houve um aumento no patrimônio líquido.
Assinale a opção que indica uma possível causa para esse aumento.
A Cia Beta possui uma sala comercial, que aluga a terceiros. Em 01/06/2024, a Cia Beta acordou com a Cia Gama o aluguel da sala comercial por dois anos, tendo recebido, antecipadamente, R$ 120.000, correspondente a todo o valor do aluguel. A Cia Gama passou a ocupar o imóvel em 01/07/2024, mês do início da vigência do contrato.
Assinale a opção que indica a classificação do aluguel recebido no Balanço Patrimonial da Cia Beta, em 31/12/2024.
Uma sociedade empresária apresentava em seu Balanço Patrimonial um terreno, utilizado para fins administrativos por R$ 50.000, que representava o seu custo de aquisição. Em 2024, por conta de um desastre ambiental, foi constatada a total impossibilidade de continuar utilizando esse ativo em sua atividade operacional, além da grande dificuldade de efetuar a venda do terreno por seu valor contábil.
Assinale a opção que indica os impactos nas Demonstrações contábeis da sociedade empresária.
Em 01/07/2021, um escritório de contabilidade adquiriu 10 computadores, para serem utilizados em sua atividade, pelo total de R$ 60.000. A vida útil foi estimada em 5 anos e, na data, não foi considerado valor residual. Em 31/12/2024, o escritório resolveu colocar à venda os computadores exclusivamente a seus empregados pelo preço unitário de R$ 2.500. Em janeiro de 2025, quatro computadores foram vendidos.
Assinale a opção que indica a contabilização da venda dos computadores na Demonstração do Resultado do escritório, em 31/01/2025.
Uma sociedade empresária presta serviços de consultoria contábil a pequenas empresas. Os serviços de consultoria têm duração de dois meses e o relatório é entregue no último dia da prestação do serviço. O preço de todo o processo é de R$ 40.000.
Em relação ao pagamento, a sociedade empresária recebe 20% no primeiro dia do serviço, e o restante 10 dias após a entrega do relatório. A sociedade empresária iniciou as suas atividades em 2025. Em 01/01/2025, começou a prestar serviços para cinco novos clientes, e em 01/02/2025, para oito novos clientes. Em março, foram dois novos clientes.
A receita com a prestação de serviços, no mês de março de 2025, foi de
À luz do disposto na Instrução Normativa n.º 2.119/2022 da Receita Federal do Brasil, considerado o cadastro nacional da pessoa jurídica (CNPJ), julgue o item subsequente.
O documento emitido por entidade cuja inscrição no CNPJ tenha sido declarada baixada gera efeitos para fins tributários em favor de terceiro interessado.

 Conheça nossos planos