Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Q3601170
Contabilidade Geral
Empresa tributada pela metodologia do
Lucro Real, que adota todas as normas contábeis,
apresenta as seguintes informações para um
determinado exercício.
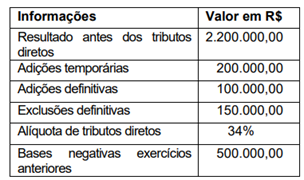
A partir das informações acima, é correto afirmar que o resultado desse exercício será de
A partir das informações acima, é correto afirmar que o resultado desse exercício será de
Q3601169
Contabilidade Geral
A NBC TG – Estrutura Conceitual, alinha um
conjunto de características qualitativas de
melhoria da informação contábil e uma delas
caracteriza-se por permitir aos usuários identificar
e compreender similaridades e diferenças entre
itens.
O trecho faz referência à característica da
O trecho faz referência à característica da
Q3601142
Contabilidade Geral
No que diz respeito à estrutura das Normas
Brasileiras de Contabilidade, as normas aplicadas
indistintamente a todos os profissionais de contabilidade
podem ser identificadas da seguinte forma:
Q3600986
Contabilidade Geral
No mundo dos negócios, a criação de valor é
um objetivo fundamental para as empresas.
Acionistas, investidores e gestores estão sempre em
busca de métricas que possam medir e avaliar o
desempenho financeiro de uma empresa de forma
abrangente. Uma dessas métricas é o EVA (Economic
Value Added), ou Valor Econômico Agregado.
Disponível em: https://equitye.com.br/eva-o-que-e-para-que serve e-como-calcular/. Acesso em: 03 jun. 2025.
Um aspecto aderente ao conceito de EVA é
Disponível em: https://equitye.com.br/eva-o-que-e-para-que serve e-como-calcular/. Acesso em: 03 jun. 2025.
Um aspecto aderente ao conceito de EVA é
Q3600985
Contabilidade Geral
Em um processo de consolidação de
demonstrações contábeis, considere que a empresa
consolidadora apresenta em seus ativos um valor de
investimento da empresa que está sendo
consolidada e o registro de um “GOODWILL”,
constituído por ocasião da compra desse
investimento.
Indique a opção que apresenta o destino desses ativos no balanço consolidado.
Indique a opção que apresenta o destino desses ativos no balanço consolidado.
Q3600984
Contabilidade Geral
Empresa investidora detém 75% do capital
votante de uma empresa investida. Ao final do
exercício esse investimento estava registrado pelo
valor de R$ 2.500.000,00. O patrimônio líquido da
empresa investida, também ao final do exercício,
estava avaliado em R$ 4.000.000,00. Sabendo-se
que a empresa investida declarou distribuição de
dividendos no valor de R$ 300.000,00, identifique o
valor final do investimento.
Q3600982
Contabilidade Geral
Analise as assertivas a seguir:
I O Orçamento Empresarial constitui-se na preparação de um plano administrativo que cobre todas as operações da empresa, para um período definido, expresso em termos quantitativos e financeiros.
II O Orçamento Global é dividido em orçamentos setoriais, tais como: orçamento de vendas, orçamento de produção, orçamento de compras de matérias primas, orçamento de capital, orçamento do fluxo de caixa etc.
Sobre elas, é correto afirmar que
Q3600978
Contabilidade Geral
Um dos demonstrativos disponíveis no
processo contábil tem como objetivo apurar o saldo
disponível no momento e projetar o futuro, para que
exista sempre capital de giro acessível, tanto para o
custeio da operação da empresa, quanto para os
investimentos em melhorias e, ainda, cumprir com
obrigações financeiras. Referimo-nos
Q3600977
Contabilidade Geral
De modo geral, podemos afirmar que
algumas contas contábeis deverão ser alocadas
no Passivo (curto e longo prazos), em função
basicamente, do seu grau de exigibilidade.
Identifique uma conta ou grupo de contas que será apresentada no passivo.
Identifique uma conta ou grupo de contas que será apresentada no passivo.
Q3600976
Contabilidade Geral
A NBC TG - Estrutura Conceitual, em uma de
suas afirmativas, considera que a “Representação da
informação contábil, que não leva em conta a
substância econômica do evento, não pode se
caracterizar como uma informação fidedigna”.
Essa afirmação consubstanciada na norma contábil e destacada no texto acima, denomina-se
Essa afirmação consubstanciada na norma contábil e destacada no texto acima, denomina-se
Q3600975
Contabilidade Geral
Uma empresa que tem sua operação
voltada para a compra e venda de mercadorias,
adquiriu de uma determinada indústria um lote de
mercadorias para revenda pelo valor de
R$ 600.000,00. Nesse valor estavam incluídos
R$ 108.000,00 de ICMS, R$ 55.500,00 de PIS e
COFINS e IPI de 10% sobre o valor total da nota.
O valor incluído nos estoques, relativo a essa
compra é de
Q3600965
Contabilidade Geral
Na legislação tributária brasileira existem
duas formas para o arbitramento do lucro das
empresas alcançadas pela modalidade do Lucro
Arbitrado: quando é conhecida a receita bruta e
quando esta não é conhecida. Então, supondo
conhecida a receita bruta de uma empresa
prestadora de serviços, os percentuais que
formarão a base de cálculo para a apuração do
imposto de renda e da contribuição social nessa
modalidade de tributação são
Q3600964
Contabilidade Geral
Empresa tributada pelo Lucro Presumido,
dedicada à venda de mercadorias, apurou num
determinado trimestre sua base de cálculo para o
IRPJ no valor de R$ 96.000,00. Tendo como base
essa informação, o valor do (IRPJ) e da (CSLL),
respectivamente, relativo a esse trimestre é de
Q3600963
Contabilidade Geral
Considere as seguintes informações
relacionadas com a apuração do lucro real por
uma determinada empresa:
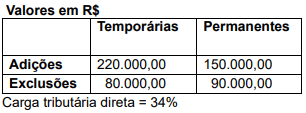
Em relação ao ganho fiscal não assumido pela empresa, seu valor é de:
Em relação ao ganho fiscal não assumido pela empresa, seu valor é de:
Q3600962
Contabilidade Geral
O Lucro Real é um regime de tributação que
permite o cálculo e recolhimento dos tributos
diretos (IRPJ e CSLL), com base no lucro contábil
apurado em determinado período após as adições
e exclusões determinadas em lei.
Em relação aos ajustes, que determinaram o Lucro Real, aventados acima, correspondem, respectivamente, a uma adição e uma exclusão:
Em relação aos ajustes, que determinaram o Lucro Real, aventados acima, correspondem, respectivamente, a uma adição e uma exclusão:
Q3600961
Contabilidade Geral
A Escrituração Contábil Fiscal (ECF) substituiu a
Declaração de Informações Econômico-Fiscais da
Pessoa Jurídica (DIPJ) a partir do ano-calendário
2014, com entrega prevista para o último dia útil do
mês de julho do ano posterior ao do período da
escrituração, no ambiente do (SPED) - Sistema
Público de Escrituração Digital.
São obrigadas ao preenchimento da ECF, todas as pessoas jurídicas, EXCETO, as
São obrigadas ao preenchimento da ECF, todas as pessoas jurídicas, EXCETO, as
Q3600960
Contabilidade Geral
Determinada empresa detentora em seus
estoques de mercadorias para revenda, em um
ambiente econômico de alguma inflação, utiliza o
método PEPS (Primeiro a Entrar, Primeiro a Sair)
para reconhecer o CMV (Custo das Mercadorias
Vendidas). Nessas condições, considere os itens:
Item I
No CMV
Subestima, superestima, ou nem uma nem outra
Item II
No Resultado do exercício
Subestima, superestima, ou nem uma nem outra.
Os possíveis impactos descritos nos itens I e II são, respectivamente
Item I
No CMV
Subestima, superestima, ou nem uma nem outra
Item II
No Resultado do exercício
Subestima, superestima, ou nem uma nem outra.
Os possíveis impactos descritos nos itens I e II são, respectivamente
Q3600957
Contabilidade Geral
Analise as afirmativas a seguir:
I A atual Reforma Tributária, que introduz a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), exigirá adaptações na interpretação das Demonstrações Financeiras. A transição entre os sistemas tributários que se inicia em 2026, afetará rubricas, indicadores e a avaliação dos ativos.
II Diferentemente do modelo atual, em que os tributos indiretos são destacados na Demonstração de Resultados (DRE) como deduções da receita bruta, a tributação “por fora” do novo sistema poderá levar a mudanças na apresentação destas deduções, alterando a Demonstração de Resultado do Exercício (DRE).
Sobre essas afirmativas, é correto afirmar que
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596315
Contabilidade Geral
Durante a análise das demonstrações contábeis de um contribuinte do setor atacadista, o Auditor Fiscal observa que os estoques foram registrados pelo custo histórico, mesmo diante de evidente deterioração dos preços de venda no mercado. Considerando os princípios de contabilidade, bem como os efeitos da prática mencionada sobre a confiabilidade dos relatórios financeiros e sobre a base de cálculo tributária,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596299
Contabilidade Geral
Texto associado
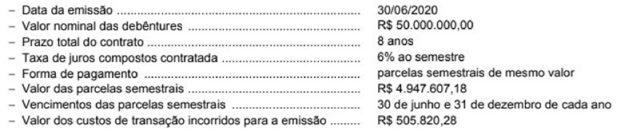
Atenção: Para responder à questão utilize as informações a seguir:
Para atender suas necessidades de investimentos futuros, a empresa Descapitalizada S.A. emitiu um lote de debêntures com
as seguintes características:
Tendo em vista a expectativa de queda nas taxas de juros de mercado no futuro, houve grande demanda pelas debêntures e a
empresa conseguiu vender o lote pelo valor de R$ 53.000.000,00. Os custos de transação foram pagos na data de Início do
contraio e a taxa de custo efetivo da operação foi 5.3% ao semestre.
O saldo total apresentado nas contas de passivo (circulante e não circulante) no Balanço Patrimonial de 31/12/2020 da empresa
Descapitalizada S.A. foi

 Conheça nossos planos