Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 925 questões


I. As notas explicativas devem incluir a descrição da natureza e dos efeitos de eventuais alterações nas políticas contábeis e métodos de cálculo utilizados na elaboração das demonstrações ou, se não houver alterações, declaração de que essas políticas e métodos são os mesmos utilizados nas demonstrações contábeis anuais mais recentes. II. As notas explicativas devem conter as explicações necessárias para a compreensão de operações intermediárias sazonais ou cíclicas, se houver. III. As notas explicativas sobre a natureza e os valores de itens não usuais em função de sua natureza, tamanho ou incidência que afetaram os ativos, os passivos, o patrimônio líquido, o resultado líquido ou os fluxos de caixa. IV. As notas explicativas devem conter o total da remuneração do capital paga conjuntamente por ações ordinárias e por outros tipos e classes de ações.
Está(ão) CORRETO(S) apenas o(s) item(ns):
I. É um passivo de prazo ou de valor incertos. II. São os passivos que possuem menor grau de incerteza em relação aos passivos genuínos. III. São reconhecidas em virtude de ações e condutas futuras, mesmo que tais ações venham causar gastos (provisão x reservas). IV. Envolvem sempre uma contraparte, mesmo que não seja específica (público em geral).
É incorreto o que se afirma
Marque o que não se comprova no âmbito do "Balanço Patrimonial"
( ) Uma provisão deve ser reconhecida quando a entidade tem a uma obrigação presente como resultado de evento passado, seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para liquidar a obrigação, e possa ser feita uma estimativa confiável do montante da obrigação.
( ) As provisões devem ser reavaliadas em cada data de apresentação das demonstrações contábeis e ajustadas para refletir a melhor estimativa corrente. Se já não for mais provável que seja necessária uma saída de recursos que incorporam benefícios econômicos futuros para liquidar a obrigação, a provisão deve ser revertida.
( ) Uma provisão deve ser usada somente para os gastos para os quais a provisão foi reconhecida originalmente.
( ) Provisões para perdas operacionais futuras devem ser reconhecidas.
Sobre o argumento, analise as afirmativas abaixo.
I. As provisões e passivos contingentes oriundos de benefícios sociais, fornecidos pela entidade, pelos quais não recebe compensação aproximadamente igual ao valor dos produtos e serviços fornecidos, diretamente em contrapartida dos beneficiários;
II. Decorrerem de contratos de seguro dentro do alcance de normas contábeis nacionais ou internacionais relacionadas a seguros;
III. Forem relacionados a tributos sobre a renda e congêneres;
Assinale a alternativa que apresenta a(s) exceção(ções) à essa Norma.
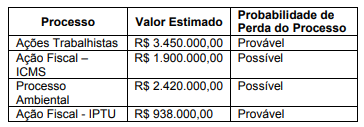
Sabe-se que esses valores foram passados pelo departamento jurídico da Empresa ''Tudo junto e Misturado´', relativo a todos os processos movidos contra a empresa. Com base nas informações apresentadas e na Norma Brasileira de Contabilidade Técnica Geral NBC TG 25 (R2), assinale a alternativa que apresenta o valor a ser evidenciado como provisão no passivo no Balanço Patrimonial da empresa ''Tudo junto e Misturado'´ em 31/12/X1.
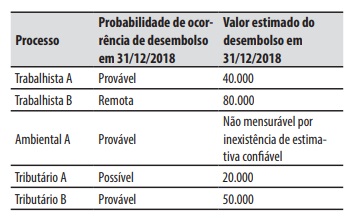
No Balanço Patrimonial de 31/12/2018, a companhia Bugiardo deve registrar provisões para os processos:
Considerando a mensuração de passivos, julgue o item subsecutivo, acerca de provisões e passivos contingentes.
Os passivos contingentes devem ser imediatamente
reconhecidos em contas patrimoniais e periodicamente
avaliados para determinar a probabilidade da saída de recursos.
Considerando a mensuração de passivos, julgue o item subsecutivo, acerca de provisões e passivos contingentes.
Provisões são obrigações presentes derivadas de eventos
passados como os demais passivos, mas possuem prazos ou
valores incertos.
Acerca dos efeitos inflacionários sobre o patrimônio de empresas, julgue o item subsecutivo.
O efeito contábil da inflação no ativo permanente tem como
contrapartida um saldo credor de correção monetária, que
indiretamente reconhece o ganho com os passivos monetários.
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue o item a seguir.
O passivo contingente pode ser classificado como provável,
possível ou remoto. Caso seja considerado remoto, deverá ser
reconhecido em notas explicativas e mensurado a valor justo.
Consoante ao Comitê de Pronunciamentos Contábeis, em especial o CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, analise as assertivas referentes aos Ativos Contingentes e assinale a alternativa que aponta as corretas.
I. São ativos possíveis que resultam de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
II. Surgem normalmente de evento não planejado ou de outros não esperados que dão origem à possibilidade de entrada de benefícios econômicos para a entidade.
III. Não são reconhecidos nas demonstrações contábeis, uma vez que pode se tratar de resultado que nunca venha a ser realizado.

 Conheça nossos planos