Questões de Concurso Sobre patrimônio líquido em contabilidade geral

Foram encontradas 1.895 questões

Ano: 2007 Banca: FCC Órgão: MPU Prova: FCC - 2007 - MPU - Analista Pericial - Contabilidade |
Q61131 Contabilidade Geral
Foram extraídas as seguintes informações do Balanço Patrimonial da Cia. Garça:

? valor do Ativo Circulante representa 90% do valor do Passivo Circulante;
? valor do Ativo Realizável a Longo Prazo é de R$ 150.000,00;
? total de ativos da companhia corresponde a R$ 1.200.000,00;
? valor do Passivo Exigível a Longo Prazo é R$ 300.000,00;
? Ativo Permanente é equivalente a 150% do Patrimônio Líquido;
? A companhia não possui contas classificáveis em Resultado de Exercícios Futuros.

Logo, o valor do Patrimônio Líquido da companhia é, em R$,
Alternativas
Q26670 Contabilidade Geral
Imagem 004.jpg

Utilizando as informações do balancete de verificação de
determinada empresa, apresentado ao lado, julgue os itens a seguir.
O saldo do patrimônio líquido, após a apuração do resultado do exercício, é igual a R$ 48.885.
Alternativas
Q26667 Contabilidade Geral
Imagem 004.jpg

Utilizando as informações do balancete de verificação de
determinada empresa, apresentado ao lado, julgue os itens a seguir.
O saldo da conta lucros ou prejuízos acumulados, antes da apuração da DRE, é igual a R$ 6.520.
Alternativas
Q2894168 Contabilidade Geral

A respeito da conta Ações em Tesouraria, analise as afirmativas a seguir:


I. É uma conta do Ativo.

II. É uma conta redutora do Patrimônio Líquido.

III. Tem saldo credor.


Assinale:

Alternativas
Q2894160 Contabilidade Geral

Determine o valor do Patrimônio Líquido de uma empresa que apresente os seguintes saldos dos grupos patrimoniais:


Ativo Circulante

$ 1.000,00

Realizável a Longo Prazo

$ 500,00

Resultado de Exercícios Futuros

$ 200,00

Passivo Circulante

$ 800,00

Ativo Permanente

$ 600,00

Exigível a Longo Prazo

$ 1.000,00


Alternativas
Q2097693 Contabilidade Geral
Considere que a companhia SOFI foi constituída com um capital de R$ 16.900,00 e é controlada integralmente pela companhia LARA.

Com base na legislação societária, julgue o seguinte item acerca dessa situação hipotética.


Suponha-se que as empresas LARA e SOFI tenham-se fundido para criar uma nova sociedade, que não existem transações comerciais entre elas e que essas empresas tenham a seguinte posição patrimonial na data-base da fusão:

                                               LARA (em R$)                           SOFI (em R$)

                ativos                      170.000                                          19.000

                passivos                   70.000                                               –

               patrimônio líquido    100.000                                          19.000


Nesse caso, a empresa criada após a fusão terá um patrimônio líquido no valor de R$ 81.000,00.

Alternativas
Q1644565 Contabilidade Geral
As principais causas que fazem variar o saldo do grupo patrimônio líquido no balanço patrimonial de uma entidade com fins lucrativos são
Alternativas
Q1308484 Contabilidade Geral
Os termos que completam as afirmações abaixo são:
“O aumento de capital social, deliberado em assembléia ou reunião, ___________ aprovado pelo Banco Central do Brasil, deve ser registrado na conta ________________, tendo como contrapartida”:
- a conta________________, quando realizado com recursos de acionistas ou quotistas;
- a conta dividendos e bonificações a pagar, quando realizado com utilização de créditos a acionistas, relacionados estritamente ao pagamento de dividendos;
- as contas reservas de capital, reservas de lucros ou lucros ou prejuízos acumulados, quando realizado com____________________.”
Alternativas
Q1308483 Contabilidade Geral
As palavras que melhor completam a sentença abaixo são:
“Quando um título for reclassificado da categoria __________________ para a categoria ___________________, o efeito de marcação a mercado do respectivo título, registrado em conta específica do __________________, deve ser reclassificado para o resultado no momento da transferência de categoria do respectivo título”.
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente - 2º Exame |
Q1308178 Contabilidade Geral
De acordo com a NBC T 10.8, o resultado do ato não-cooperativo, nas Sociedades Cooperativas, quando positivo, deve ser destinado para:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307160 Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, o patrimônio líquido compreende os recursos próprios da entidade e seu valor é a diferença entre o valor do ativo e o valor do passivo. Quando o valor do passivo for maior do que o valor do ativo, a diferença deverá ser denominada e apresentada no balanço patrimonial como:
Alternativas
Ano: 2006 Banca: CFC Órgão: CFC Prova: CFC - 2006 - CFC - Auditor Independente |
Q1307154 Contabilidade Geral
A empresa JAM utiliza como critérios para estabelecer relevância a média aritmética dos elementos seguintes: 1% do total do ativo, 3% do patrimônio líquido e 5% do resultado operacional antes dos impostos.
Balanço Patrimonial (em Reais) Ativo Passivo Ativo circulante 100.000,00 Passivo circulante 80.000,00 Ativo realizável a longo prazo 20.000,00 Passivo exigível a longo prazo 30.000,00 Ativo permanente 180.000,00 Patrimônio líquido 190.000,00 Total 300.000,00 Total 300.000,00

Demonstração do resultado do exercício (em Reais) Receita líquida 600.000,00 (-) Custo das mercadorias vendidas 320.000,00 Resultado operacional bruto 280.000,00 (-) Despesas operacionais 190.000,00 Resultado operacional antes dos impostos 90.000,00 (-) IRPJ + CSSL 32.000,00 Lucro líquido do exercício 58.000,00
Assinale a alternativa correta:
Alternativas
Ano: 2006 Banca: CESPE / CEBRASPE Órgão: IPAJM-ES
Q1228186 Contabilidade Geral
Com base nos conceitos e critérios relativos ao patrimônio, e à origem e aplicação de recursos que constituem a equação patrimonial, julgue o item a seguir.

Quando o ativo é menor que o passivo exigível, a situação líquida é negativa, caracterizando o que se chama de passivo a descoberto. Neste caso, a situação patrimonial pode ser representada por ativo - patrimônio líquido = passivo exigível.
Alternativas
Ano: 2006 Banca: CESPE / CEBRASPE Órgão: MDS
Q1207868 Contabilidade Geral
Com base na doutrina e na legislação contábil, julgue o item abaixo.
No aumento de capital mediante subscrição de ações, o preço de emissão deverá ser fixado levando-se em conta o valor nominal das ações e o grau de concentração do capital existente.
Alternativas
Q195107 Contabilidade Geral
As contas pertencentes ao grupo do Patrimônio Líquido deverão ser:
Alternativas
Q117684 Contabilidade Geral
Na empresa Companhia dos Itens S/A, o Patrimônio Líquido era assim formado de Capital Social de R$ 1.500.000,00, Reservas de R$ 200.000,00 e Lucros Acumulados de R$ 80.000,00, no exercício de 2006.
No encerramento do ano para fi ns de balanço, o resultado líquido do exercício, antes do imposto de renda, da contribuição social sobre o lucro, e das participações estatutárias, foi lucro de R$ 610.000,00.
Desse lucro a empresa mandou provisionar R$ 205.000,00 para pagamento de Imposto de Renda e Contribuição Social sobre o Lucro Líquido; e R$ 45.000,00 para Participação Estatutária de Empregados.
Mandou registrar, também, Participação de Administradores de 10%, Reserva Legal de 5% e o Dividendo Mínimo Obrigatório de 25%.
No exercício social em que esses fatos ocorreram o patrimônio líquido da empresa no balanço patrimonial passou a ser de
Alternativas
Q117683 Contabilidade Geral

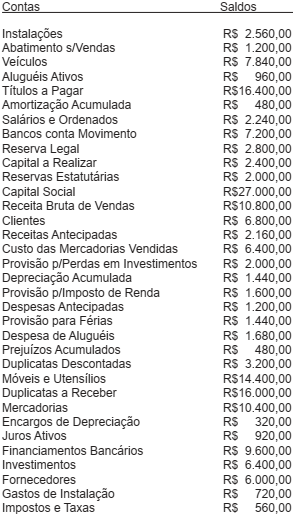
Em 31 de dezembro de 2005, a empresa Somerseth S/A apresentou, em ordem alfabética, a seguinte relação de contas e saldos respectivos:

Imagem associada para resolução da questão


Ao elaborar o balanço patrimonial do exercício a empresa apurou os seguintes valores:

Alternativas
Q33465 Contabilidade Geral
Considere os componentes da Demonstração de Resultados do Exercício de 31/12/2005 da empresa Equipamentos
Modernos S.A., para responder às questões de números 3 e 4.
Imagem 001.jpg

Sabendo-se que:

? não havia saldo nas contas de Reservas de Capital;
? valor do capital social integralizado é de R$ 1.000.000,00;
? a conta Reserva Legal, antes da destinação do resultado apurado no exercício apresentava um saldo credor de R$ 185.000,00.

O valor a ser destinado à constituição da reserva legal no referido exercício social, segundo as disposições legais vigentes, é, em R$, de

Alternativas
Q1639934 Contabilidade Geral
A apuração de uma Situação Líquida negativa indica
Alternativas
Ano: 2005 Banca: PGM-RJ Órgão: PGM - RJ Prova: PGM-RJ - 2005 - PGM - RJ - Contador |
Q1332912 Contabilidade Geral
Analise a natureza dos saldos das contas fornecidas abaixo e responda às questões.

Contas Saldos Aplicações de liquidez imediata                                                      20.000
Adiantamentos de clientes                                                                                      15.000
Clientes                                                                                                                   42.000
Dividendos propostos                                                                                               8.000
Empréstimos a diretores                                                                                         15.000
Empréstimos a funcionários                                                                                    20.000
Participações em sociedades controladas e coligadas                                           57.000
Móveis e utensílios                                                                                                  35.000
Gastos pré-operacionais                                                                                         20.000
Pesquisa e desenvolvimento de produtos                                                                5.000
Impostos a recuperar                                                                                              17.000
Obras de arte                                                                                                          10.000
Adiantamentos a fornecedores                                                                               17.000
Almoxarifado                                                                                                           16.000
Benfeitorias em propriedade arrendadas                                                                13.000
Marcas e patentes                                                                                                   15.000
Importações em andamento de bens do imobilizado                                                5.000
Alienação de bônus de subscrição                                                                            2.000
Prêmios de seguros a apropriar                                                                                9.000
Alienação de partes beneficiárias                                                                             6.000
Duplicatas descontadas                                                                                            4.000
Provisão para perdas em investimento                                                                     5.000
Depreciação acumulada de móveis e utensílios                                                       3.000
Ágio na emissão de ações                                                                                        4.000
Reserva legal                                                                                                          10.000
Prejuízos acumulados                                                                                               2.000
Prêmio na emissão de debêntures                                                                            3.000 
Amortização acumulada de gastos pré-operacionais                                               7.000
Empréstimos e financiamentos – longo prazo                                                          8.000
Receita de exercícios futuros                                                                                  11.000
Capital social                                                                                                         177.000
Doações e subvenções para investimento                                                              11.000
Reserva estatutária                                                                                                   6.000
Fornecedores                                                                                                          28.000
Provisão para imposto de renda                                                                               6.000
Títulos a pagar – longo prazo                                                                                   9.000
Ações em tesouraria                                                                                                 5.000
Reserva de reavaliação                                                                                            5.000
Depósitos e aplicações de incentivos fiscais – longo prazo                                     5.000
O total do Patrimônio Líquido é de:
Alternativas
Respostas
1841: B
1842: E
1843: E
1844: B
1845: D
1846: C
1847: B
1848: D
1849: B
1850: D
1851: C
1852: C
1853: E
1854: E
1855: C
1856: B
1857: A
1858: B
1859: A
1860: B