Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.895 questões


Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257656
Contabilidade Geral
No encerramento do exercício de social de 2011, antes da elaboração do Balanço, a sociedade anônima M informou o seguinte:
• Patrimônio Líquido em 31/12/2010: Capital Social = 20.000,00; Prejuízo Acumulado = 10.000,00.
• Lucro Líquido do exercício/2011, apurado na demonstração do resultado do exercício = 50.000,00.
• O estatuto da companhia é omisso quanto aos dividendos.
• A administração da companhia elaborou um orçamento de capital, previamente aprovado pela assembleia geral, para a retenção do Lucro Líquido, em valor exatamente igual ao lucro não distribuído para posterior deliberação da assembleia geral ordinária sobre a aprovação do Balanço do exercício/2011.
Considerando-se exclusivamente as informações recebidas, a boa técnica contábil e as determinações da legislação societária sobre a distribuição do resultado, o valor do Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2011, após a contabilização da distribuição do resultado, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257642
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte balancete de verificação:
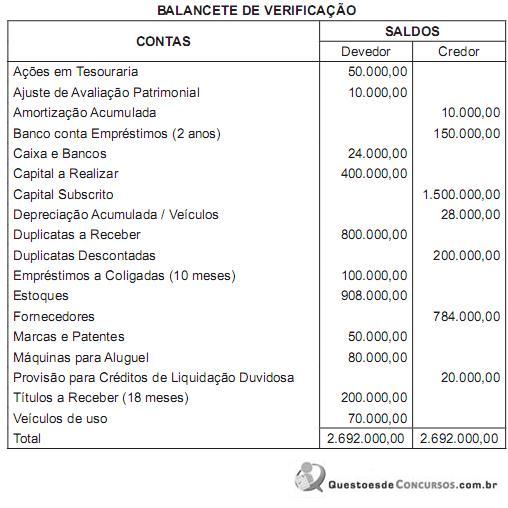
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255957
Contabilidade Geral
Texto associado
De acordo com a Lei n.º 6.404/1976, suas atualizações e os
pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue
os itens a seguir.
pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue
os itens a seguir.
O saldo da conta reserva de lucros a realizar limita-se ao montante do capital social de cada exercício.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249451
Contabilidade Geral
A Cia. de Solas e Solados apurou no livro Razão, ao fim do exercício, mas antes do encerramento das contas de resultado, os valores listados a seguir:
CONTAS Saldos
Receita de Vendas 21.000,00
Capital Social 15.000,00
Produtos Acabados 14.800,00
Duplicatas a Pagar 14.000,00
Custo das Mercadorias Vendidas 14.000,00
Duplicatas a Receber 10.000,00
Salários a Pagar 5.200,00
Equipamentos 4.600,00
Caixa 4.000,00
Veículos 3.900,00
Títulos a Pagar a Longo Prazo 3.800,00
Investimentos em Controladas 3.500,00
Salários 3.000,00
Títulos a Receber a Longo Prazo 3.000,00
Reserva Legal 1.800,00
Impostos 1.700,00
Aluguéis Ativos 1.600,00
Depreciação Acumulada 1.500,00
Prejuízos Acumulados 1.400,00
Reserva de Capital 1.200,00
Despesas Diferidas 1.200,00
Juros Passivos 1.100,00
Provisão p/Ajuste de Estoques 1.100,00
Examinando-se o resultado desse exercício, com distribuição do lucro em R$ 300,00 para o imposto de renda, R$ 500,00 para dividendos, e destinação do saldo remanescente para a formação de reservas de lucro, pode-se dizer que a contabilização desses eventos provocará um aumento final no patrimônio líquido no valor de:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245158
Contabilidade Geral
Uma sociedade empresária, cujo Patrimônio Líquido no início do período somava R$100.000,00, apresentou, no ano de 2011, as seguintes mutações em seu Patrimônio Líquido:
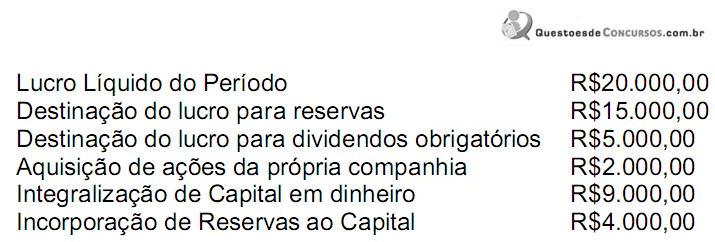
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Q245111
Contabilidade Geral
Uma sociedade empresária por cotas de responsabilidade limitada apresentou o Balanço Patrimonial do início do período.
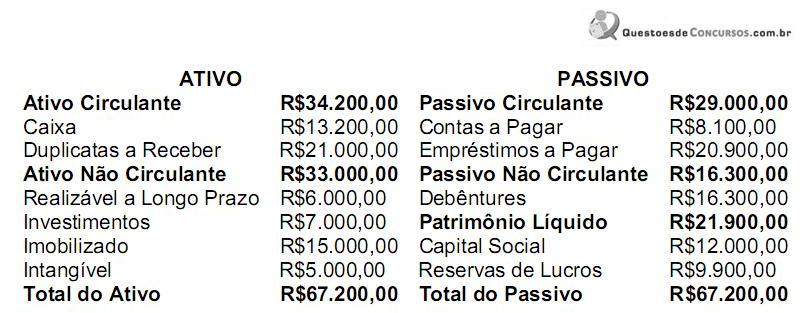
Os dados referentes à Demonstração de Resultado do período são os seguintes:
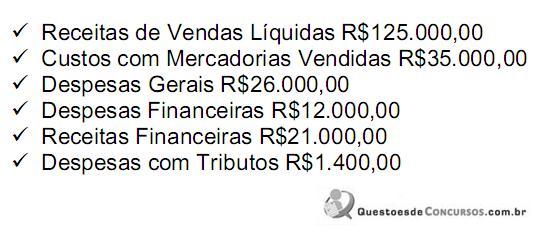
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Os dados referentes à Demonstração de Resultado do período são os seguintes:
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243187
Contabilidade Geral
A partir de 1o de janeiro de 2008, de acordo com as novas normas brasileiras de contabilidade, o prêmio recebido na emissão de debêntures passou a ser contabilizado, na data do fato contábil, como
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243174
Contabilidade Geral
No Balanço Patrimonial da Cia. Fernandópolis, relativo ao exercício encerrado em 31-12-2011, o valor do Patrimônio Líquido da entidade é 50% maior que o valor do seu Passivo. Isso implica que o total do Ativo da companhia equivale a
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240903
Contabilidade Geral
Considere:
I. O ágio na emissão de ações é reconhecido no Patrimônio Líquido, aumentando o saldo da conta Capital Social.
II. A conta do Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
III. A destinação do lucro para constituição da Reserva Estatutária não poderá ser aprovada, em cada exercício, em prejuízo da distribuição do dividendo obrigatório.
Está correto o que se afirma em
Q235868
Contabilidade Geral
Os seguintes saldos constavam em um Balanço Patrimonial:
Contas R$
Capital social subscrito 130.000,00
Capital realizado 100.000,00
Capital ainda não realizado 30.000,00
Ações em Tesouraria 3.000,00
Reserva de Capital 10.000,00
Prejuízos Acumulados 4.000,00
Reserva Legal 20.000,00
O Patrimônio Líquido, nesse Balanço, totalizava
Contas R$
Capital social subscrito 130.000,00
Capital realizado 100.000,00
Capital ainda não realizado 30.000,00
Ações em Tesouraria 3.000,00
Reserva de Capital 10.000,00
Prejuízos Acumulados 4.000,00
Reserva Legal 20.000,00
O Patrimônio Líquido, nesse Balanço, totalizava
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233812
Contabilidade Geral
A sociedade limitada é uma das formas mais comuns de associação de pessoas que, de um modo geral, têm negócios de menor porte sem maiores exigências de publicidade. A respeito desse tipo de sociedade, é correto afirmar que
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233632
Contabilidade Geral
Nos termos da legislação societária vigente, em uma sociedade anônima, o somatório dos saldos das reservas de lucros, exceto as reservas para contingências, de incentivos fiscais e de lucros a realizar, não poderá ser maior que o capital social
Se tal somatório ultrapassar o capital social, a assembleia geral tem a competência para deliberar sobre as alternativas de aplicação do valor excedente.
Analise as afirmativas abaixo referentes às alternativas de aplicação de tal valor excedente.
I - O valor excedente pode ser utilizado na aquisição das próprias ações.
II - O valor excedente pode ser utilizado no aumento do capital social.
III - O valor excedente pode ser utilizado na distribuição de dividendos.
IV - O valor excedente pode ser utilizado na integralização do capital social.
Está correto o que se afirma em
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233621
Contabilidade Geral
As informações a seguir foram retiradas do livro-razão da companhia antes da elaboração do Balanço Patrimonial.
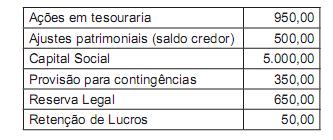
Considerando exclusivamente as informações acima, após a elaboração do balanço patrimonial, o total do patrimônio líquido, em reais, é
Considerando exclusivamente as informações acima, após a elaboração do balanço patrimonial, o total do patrimônio líquido, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233613
Contabilidade Geral
Visando a obter um empréstimo para continuar operando, uma empresa que sofreu um incêndio em maio de 2010 precisou levantar um Balanço Patrimonial especial e entregá-lo ao Banco.
O levantamento realizado pelo contador nas dependências da empresa, após o incêndio, identificou os seguintes elementos:
• direitos a receber R$ 125.654,00
• obrigações a pagar R$ 101.312,00
• máquinas e equipamentos funcionando R$ 78.500,00
• lote de estoque destruído pelo incêndio R$ 56.340,00
• lote de estoque em condições de venda R$ 71.209,00
• máquinas e equipamentos destruídos no incêndio R$ 59.431,00
• veículo em condições de uso R$ 25.670,00
Com base exclusiva nos dados acima e considerando a boa técnica contábil, o valor do Patrimônio Líquido da empresa, apurado no Balanço Patrimonial de maio/2010, em reais, é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223445
Contabilidade Geral
As ações em tesouraria correspondem àquelas adquiridas pela própria companhia que as emitiu e deve ser classificada em conta específica redutora do Patrimônio Líquido. Sobre as ações em tesouraria é correto afirmar que
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220151
Contabilidade Geral
Texto associado
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.

Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:

III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
O valor residual do lucro a ser inscrito como Lucros Retidos é
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220143
Contabilidade Geral
O lucro obtido no exercício de 2010, por sociedade por ações e de capital aberto, NÃO pode ser destinado para
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220141
Contabilidade Geral
Com relação ás alterações ocorridas na legislação societária, é correto afirmar que:
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Prova:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q218228
Contabilidade Geral
A empresa Desatualizada S.A., de capital fechado, tem seu Patrimônio composto da seguinte forma:
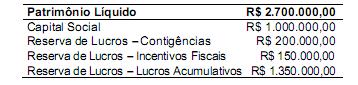
Fundamentado na lei 11.638/07, esta empresa
Fundamentado na lei
11.638/07, esta empresa
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Provas:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Controle Externo - Orçamento e Finanças
|
FCC - 2012 - TCE-AP - Analista de Controle Externo - Contabilidade |
Q215806
Contabilidade Geral
A empresa Desatualizada S.A., de capital fechado, tem seu Patrimônio composto da seguinte forma:
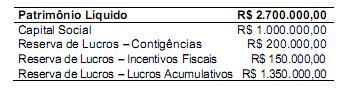
Fundamentado na lei no 11.638/07, esta empresa
Fundamentado na lei no 11.638/07, esta empresa

 Conheça nossos planos