Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
Companhias abertas de capital fechado cujo patrimônio
líquido seja inferior a R$ 2.000.000 são dispensadas da
elaboração de notas explicativas.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
A demonstração do resultado abrangente é obrigatória para
as companhias abertas, conforme norma expedida pela
Comissão de Valores Mobiliários.
Destas, de acordo com a Lei n° 11.638/2007, são obrigatórias apenas
As informações financeiras intermediárias publicadas pela Eletrobrás Participações S.A. - Eletropar, referentes ao trimestre findo em 30 de setembro de 2018, apresentavam em seu balanço patrimonial os respectivos saldos nas contas do ativo circulante:
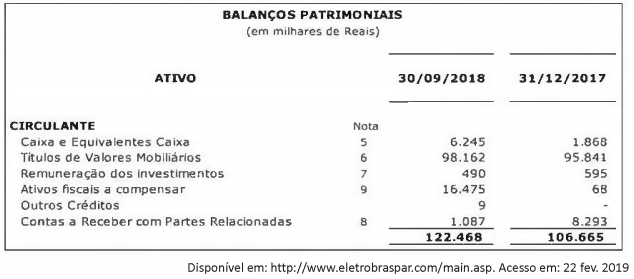
As notas explicativas publicadas informam que as aplicações financeiras em Títulos e Valores Mobiliários
"encontram-se em fundos de investimento financeiro extramercado, que têm como meta a rentabilidade em
função da taxa média da Selic". De acordo com o Pronunciamento Técnico CPC 48 "Instrumentos Financeiros"
e demais normas aplicáveis às empresas públicas, os títulos e valores mobiliários apresentados devem ser
classificados pela entidade como mensurados
Além do seu caráter obrigatório com o advento da resolução nº 1.185, publicada pelo Conselho Federal de Contabilidade em 2009, a Demonstração das Mutações do Patrimônio Líquido - DMPL, representa uma ferramenta de fundamental importância para análise das transações que provocam e que não provocam variações no Patrimônio Líquido. Portanto, a DMPL evidencia a movimentação de todas as contas do Patrimônio Líquido durante o exercício social.
Com relação às transações que podem ocorrer, marque a alternativa que contenha apenas fatos que alteram o Patrimônio Líquido:
Uma entidade é ré em duas ações judiciais. De acordo com os seus advogados, é possível a condenação da entidade na primeira ação, pois há jurisprudência favorável tanto à tese dos autores quanto à tese de defesa; na segunda ação, a probabilidade de condenação da entidade é remota, pois as decisões judiciais têm sido contrárias à tese da parte autora.
Nessa situação hipotética, a entidade deve
A Demonstração das Mutações do Patrimônio Líquido (DMPL) de uma entidade evidenciava, em 31/12/20X2, os seguintes saldos:
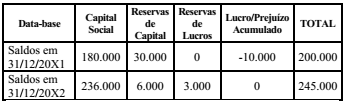
Considere que, no período, ocorreram os seguintes lançamentos:
a) Aumento de capital com lucros R$ 32.000
b) Aumento de capital com reservas R$ 24.000
c) Dividendos distribuídos R$ 25.000
d) Constituição de reservas de lucros R$ 3.000
Com base apenas nas informações apresentadas, o lucro
líquido do exercício encerrado em 20X2 foi
Considere que uma empresa tenha gerado, ao final de determinado exercício, um lucro real e base (+) de contribuição social equivalente, em bases anuais, a R$ 2.325.000,00. Quais os valores, respectivamente, de Imposto de renda pessoa jurídica - IRPJ e Contribuição social sobre o lucro líquido - CSLL apurados por esta empresa nesse exercício?
Considere as seguintes informações relacionadas com a apuração do lucro real por uma determinada empresa:
Valores em R$
Temporárias |
Definitivas |
|
Adições |
200.000,00 |
250.000,00 |
Exclusões |
100.000,00 |
50.000,00 |
Carga tributária direta = 34%
Identifique nas alternativas disponibilizadas, o valor do ganho fiscal diferido ativo.
O pleno entendimento da situação contábil e financeira de qualquer empresa passa pela análise acurada de determinados documentos que contêm as informações necessárias à formulação de indicadores que subsidiem as decisões gerenciais a serem adotadas. Esses documentos são as demonstrações contábeis, ou seja, as que trazem em si as mais diversas informações econômico-financeiras. Assinale V para as afirmativas verdadeiras e F para as falsas.
( ) Balancete/balanço patrimonial. É a demonstração contábil do tipo balancete, conforme a legislação vigente, reflete a posição financeira em determinado momento e precisa ser elaborada e publicada periodicamente, normalmente no fim do ano ou de um período prefixado.
( ) Demonstração do resultado do semestre/exercício. As instituições precisam informar as alterações de caixa nos período considerados, classificando cada fluxo de caixa de acordo com sua proveniência, em atividades operacionais, investimentos e financiamentos.
( ) Demonstração de fluxos de caixa. É um documento que tem por finalidade a publicação e apresentação das receitas e despesas das instituições financeiras no atual semestre e no anterior, produzindo assim um resultado de lucro ou prejuízo, tal qual ocorre com as demonstrações de resultado de exercícios das sociedades anônimas.
( ) Demonstração das mutações do patrimônio líquido. Nesse documento, são apresentadas as variações positivas e negativas sofridas por contas, como as reservas de capital, os lucros a realizar, os lucros/prejuízos acumulados e as ações em tesouraria, por exemplo.
A alternativa que apresenta a sequência CORRETA é
Na demonstração do resultado do exercício, o cálculo do resultado operacional líquido é obtido a partir do(da)
As contas do balanço patrimonial da empresa ABCD Ltda. (em R$) foram descritas na tabela a seguir.
Aplicações financeiras | 25.000 |
Capital social | 96.000 |
Debêntures | 96.000 |
Disponibilidades | 120.000 |
Duplicatas descontadas | 30.400 |
Estoques | 80.000 |
Financiamentos | 41.600 |
Fornecedores | 20.000 |
Imobilizado | 80.000 |
Intangível | 35.000 |
Investimentos | 20.000 |
Realizável a longo prazo | 130.000 |
Reserva de lucros | 28.000 |
Assinale a alternativa que apresenta o valor da imobilização do patrimônio líquido.
Texto para as questões de 31 a 34.
A companhia Sigma Ltda. realizou as seguintes operações no exercício de 2018, envolvendo o seu estoque de uma mercadoria, que estava vazio: adquiriu 200 peças, a custo de R$ 20,00 a unidade, em 28 de fevereiro; efetuou baixa no estoque de 100 peças, vendidas a R$ 40,00 a unidade, em 31 de março; adquiriu 300 peças, a custo de R$ 24,00 a unidade, em 30 de abril; efetuou baixa no estoque de 300 peças, vendidas a R$ 48,00 a unidade, em 31 de maio; adquiriu 500 peças, a custo de R$ 20,00 a unidade, em 30 de junho; e efetuou baixa no estoque de 200 peças, vendidas a R$ 40,00 a unidade, em 31 de julho. As compras das peças foram feitas com frete grátis. As compras e as vendas das mercadorias foram tributadas com ICMS à alíquota de 18%. Não incidiu IPI sobre as operações. Não houve descontos nem devoluções nas vendas.
Utilizando‐se o método PEPS, o custo das mercadorias vendidas foi de
Leia as afirmativas a seguir:
I. A necessidade de inserção no orçamento de despesas não previstas e necessárias ao atendimento de determinados projetos é um fator de motivação para a possível adoção de créditos adicionais especiais.
II. A demonstração do resultado do exercício (DRE) não deve discriminar as despesas operacionais.
III. O termo "imobilizado" refere-se ao grupo de contas que reúne as imobilizações no sistema de classificação patrimonial.
Marque a alternativa CORRETA:

 Conheça nossos planos