Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


I. Quando da elaboração das demonstrações contábeis, a administração deve fazer a avaliação da capacidade da entidade continuar em operação no futuro previsível. As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade, a menos que a administração tenha intenção de liquidar a entidade ou cessar seus negócios, ou ainda não possua uma alternativa realista senão a descontinuidade de suas atividades. II. Notas explicativas contêm informação adicional em relação à apresentada nas demonstrações contábeis. As notas explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nessas demonstrações e informações acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis. III. Outros resultados abrangentes compreendem itens de receita e despesa (incluindo ajustes de reclassificação) que não são reconhecidos na demonstração do resultado como requerido ou permitido pelos Pronunciamentos, Interpretações e Orientações emitidos pelo CPC.
Quais estão corretas?
Com base no balancete de verificação da Indústria e Comércio Sabe Tudo Ltda., em 31 de março de 2019, responda à questão.
Balancete Contábil em 31/03/2019
Descrição da Conta Contábil ..................................... Reais
Reservas de Lucros .................................................198.000,00
Outras Despesas Operacionais................................. 18.000,00
Receitas de Vendas ................................................... 640.000,00
Bancos .........................................................................240.000,00
Fornecedores ...............................................................240.000,00
Empréstimos Bancários ..............................................230.000,00
Perda Estimada com Créditos de Liquidação Duvidosa ...21.000,00
Impostos sobre Vendas .................................................. 120.000,00
Estoques ........................................................................500.000,00
Impostos a Recolher ......................................................70.000,00
Despesas Administrativas e Gerais ................................90.000,00
Contingências Trabalhistas............................................. 270.000,00
Devoluções de Vendas.................................................... 10.000,00
Caixa ..............................................................................10.000,00
CPV ...............................................................................240.000,00
Depósitos Judiciais ............................................................70.000,00
Despesas de Vendas........................................................... 60.000,00
Salários a Pagar ................................................................90.000,00
Capital ..............................................................................240.000,00
Contas a Receber de Clientes ........................................ 700.000,00
Imobilizado .....................................................................300.000,00
Reservas de Capital .....................................................300.000,00
Despesas Financeiras ....................................................50.000,00
Imposto de Renda e Contribuição Social Correntes .......11.000,00
Depreciação Acumulada .................................................120.000,00
I A demonstração do valor adicionado (DVA) expressa, em termos econômicos, o quanto cada entidade contribuiu para a geração de riqueza no país. II A demonstração das mutações do patrimônio líquido (DMPL) expressa o conjunto de transformações ocorridas nesse grupo patrimonial; ela é obrigatória, segundo pronunciamentos do CPC e a Lei n.º 6.404/1976. III Segundo a Lei n.º 6.404/1976, a demonstração de lucros ou prejuízos acumulados (DLPA) é uma demonstração obrigatória para todas as sociedades por ações e empresas de grande porte, podendo ser apresentada como demonstração independente ou como uma coluna da DMPL. IV Resultado abrangente é a mutação do patrimônio líquido provocada por transações e outros eventos não derivados de transações com os sócios enquanto proprietários da entidade contábil.
Assinale a opção correta.
Acerca das normas legais e dos tópicos avançados da contabilidade, julgue o item.
A demonstração da origem e da aplicação dos recursos
deve ser obrigatoriamente apresentada pelas empresas
de capital aberto.
Conforme Art. 176, da Lei nº 6.404/76, as demonstrações contábeis devem ser elaboradas ao final de cada exercício social e devem apresentar a situação patrimonial da empresa com clareza, além de demonstrar as mutações ocorridas no exercício. Analise as afirmativas a seguir em relação as demonstrações e de valores Verdadeiro (V) ou Falso (F):
( ) as contas semelhantes podem ser agrupadas, nas demonstrações, independente dos saldos;
( ) as demonstrações devem ser complementadas por notas explicativas e outros quadros analíticos;
( ) as notas explicativas, dentre outras coisas, devem apresentar informações referente a base de preparação das demonstrações financeiras;
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Considere os dados extraídos da Demonstração das Mutações do Patrimônio Líquido da empresa Exemplar S.A., referente ao exercício social de 2018.
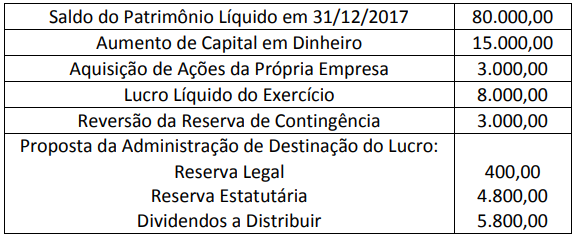
É correto afirmar que a variação total no Patrimônio Líquido da empresa no exercício social foi de:
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
A demonstração dos lucros ou prejuízos acumulados é
obrigatória para companhias abertas, que deverão apresentá-la
à parte da demonstração de mutações do patrimônio líquido,
caso esta seja elaborada pela companhia.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
Companhias abertas são dispensadas de apresentar notas
explicativas relacionadas às bases de preparação das
demonstrações financeiras adotadas durante o período.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
No que se refere à nota explicativa de depreciação, é exigida
a divulgação, para cada classe de ativo, dos métodos de
depreciação utilizados, das taxas de depreciação ou do tempo
de vida útil, dos valores brutos e da depreciação acumulada
dos ativos que sejam objeto de depreciação.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
As notas explicativas às demonstrações contábeis devem
tratar das informações relevantes que ocorrerem durante o
exercício social e que possam afetar o processo de decisão
dos usuários externos da informação.

 Conheça nossos planos