Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


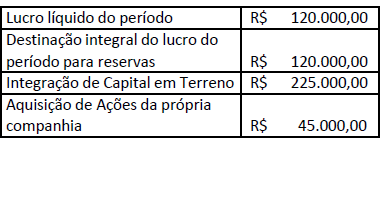
A empresa Flores de Jardim, apresentou o
patrimônio líquido no início do ano de 2018 no valor
de R$ 450.000 na demonstração das mutações
do patrimônio líquido. Ao longo de 2018, foram
registradas as ocorrências mostradas na tabela a
seguir:
Considerando somente essas informações, o saldo do patrimônio líquido no final do exercício de 2018 foi de:
I - Apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos. II - Divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras. III - Fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada. IV - Indicar os principais critérios de avaliação dos elementos patrimoniais, especialmente estoques, dos cálculos de depreciação, amortização e exaustão, de constituição de provisões para encargos ou riscos, e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
I - As reversões de reservas e o lucro líquido do exercício.
II - As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
III - O valor da provisão para contingências e o montante do lucro ou prejuízo por ação.
IV - Os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
Uma entidade apresentou as seguintes transações econômicas e seus respectivos saldos em 31.12.2018:
Valores (em R$)
Prejuízo Líquido de 2018 10.000,00
Perda com plano de benefício de empregados 25.000,00
Ganho na valorização de instrumentos 10.000,00
financeiros mensurados a valor justo
para resultados abrangentes
Ganho com hedge accounting 20.000,00
Gastos com emissão de ações 5.000,00
Ganho com a valorização de propriedades 15.000,00
para investimentos
Perda na venda de imobilizado 5.000,00
O resultado abrangente dessa entidade em 31.12.2018 totalizou, em R$:
Nas demonstrações contábeis individuais da Companhia KK, referentes ao exercício de 2018, há
( ) A demonstração das mutações do patrimônio líquido inclui informações do resultado abrangente do período, apresentando somente o montante atribuível aos proprietários da entidade controladora, excluindo-se a participação de não controladores. ( ) Para cada componente do patrimônio líquido, a entidade deve apresentar, ou na demonstração das mutações do patrimônio líquido, ou nas notas explicativas, uma análise dos outros resultados abrangentes por item. ( ) A entidade deve apresentar, na demonstração das mutações do patrimônio líquido ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação. ( ) O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelos pronunciamentos técnicos emitidos pelo CPC.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1. o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial. 2. as reversões de reservas e o lucro líquido do exercício. 3. os montantes das receitas não realizadas e das despesas não pagas. 4. as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Assinale a alternativa que indica todas as afirmativas corretas.
“A Lei enumera o mínimo dessas notas e induz à sua ampliação quando for necessário para o devido esclarecimento da situação patrimonial e dos resultados do exercício.” (GELBECKE, 2018, p. 6.)
Segundo a Lei nº 6.404/76 citada, constitui-se em assunto predeterminado a ser tratado em notas explicativas evidenciar:
Indique se às afirmações em relação a Demonstração do fluxo de caixa são verdadeiras ou falsas:
( ) A Demonstração de Fluxo de Caixa – DFC tornou-se obrigatória com a Lei 11.638 (que alterou a Lei 6.404/76), em substituição à Demonstração de Origens e Aplicações de Recursos – DOAR.
( ) Os fluxos de caixa da empresa são classificados em atividades operacionais, de investimento e contábil.
( ) As atividades de investimento relacionam-se com o aumento e diminuição do ativo não circulante que a empresa utiliza para produzir os bens e serviços.
A respeito dos conceitos elementares de contabilidade, julgue o item.
O recebimento de receita referente a exercícios anteriores deve ser relacionado nos ajustes de exercícios anteriores da demonstração de lucros ou prejuízos acumulados.
Em relação a Notas Explicativas, à luz da Lei nº 6.404/1976 e suas alterações, analise as assertivas e assinale a alternativa que aponta as corretas. As notas explicativas, entre outras, devem:
I. apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
II. divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
III. fornecer informações adicionais indicadas nas próprias demonstrações financeiras e
consideradas necessárias para uma apresentação adequada.
“As demonstrações contábeis serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício”.
Com base nesse texto, é correto afirmar que

 Conheça nossos planos