Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


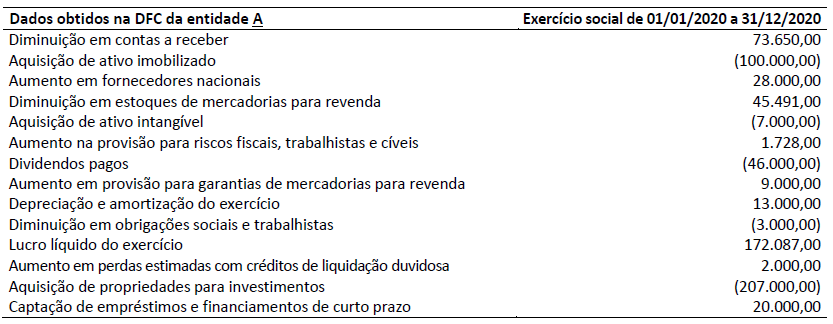
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
I. Títulos de emissão do governo brasileiro. II. Títulos de dívida soberana emitidos por governos estrangeiros. III. Ações de companhias abertas negociadas em bolsa. IV. Debêntures emitidas por empresas privadas.
Estão CORRETOS apenas os itens
I. Os direitos de recebimento dos fluxos de caixa do ativo cessaram. II. A Cia. assumiu uma obrigação de pagar fluxos de caixa do ativo transferido. III. A Cia. transferiu substancialmente todos os riscos e benefícios. IV. A Cia. manteve o controle do ativo.
Estão CORRETO(S) os itens:
I. A mensuração deverá ser embasada em laudo técnico elaborado pelo responsável pela governança. II. Deve-se utilizar o preço cotado em mercado ativo para o item idêntico mantido por outra parte como ativo, se esse preço estiver disponível. III. Deve-se utilizar a abordagem de receita técnica de valor presente que leve em conta o fluxo de caixa futuro que um participante do mercado esperaria receber por deter o passivo ou o instrumento patrimonial como ativo. IV. Deve-se usar uma abordagem que seja financeiramente viável e que leve em conta se o uso do ativo pela outra parte gera receita ou fluxos de caixa adequados.
Está(ão) CORRETO(S) o(s) item(ns):
(__) - Controle de duplicatas ou outras obrigações por data de vencimento; (__) - Critérios definidos para formação de um processo de pagamento, o qual deverá ser revisado antes de seu encaminhamento para aprovação; (__) - Conciliação de extratos de fornecedores por elemento independente e análise das pendências; (__) - Controle numérico das Notas de Débito, decorrentes de ajustes ou devoluções, e autorização das mesmas à vista de documentos comprobatórios, por elemento não relacionado com o processamento das faturas, compras ou recepção de mercadorias; (__) - Revisão dos documentos comprobatórios no que se refere a cálculos, somas, etc.
Dos aspectos listados acima, defina verdadeiro ou falso para cada item:
No que tange ao processo de convergência da contabilidade brasileira aos padrões internacionais de contabilidade:
( ) - As normas internacionais serão adotadas sempre e quando houver conflitos com a legislação vigente;
( ) - Os eventuais conflitos entre a legislação vigente e o padrão internacional serão claramente divulgados no documento de aprovação ou no próprio pronunciamento, quando aplicável, podendo ser utilizadas disposições transitórias quando oportuno;
( ) - Quando no entendimento dos membros do CPC a norma internacional não estiver de acordo com o consenso da prática contábil mais apropriada, será feito o devido questionamento ao IASB, por meio dos fóruns adequados, a fim de contribuirmos para o processo de aprimoramento da norma internacional;
( ) - O CPC, por meio de seus membros ou de grupos de trabalho especialmente formados, analisará e fará suas sugestões necessárias durante os processos de audiências públicas do IASB;
( ) - O Comitê de Pronunciamentos Contábeis – CPC foi criado com o objetivo de buscar a unificação para viabilizar a convergência das normas contábeis brasileiras aos padrões internacionais.
Dos itens que se referem ao processo de convergência da contabilidade brasileira aos padrões internacionais de contabilidade, assinale a alternativa que representa corretamente a sequência, sabendo que (V) significa Verdadeiro e (F) significa Falso:
I.O cerne do Princípio da Entidade, em conformidade com o Art. 4º da Resolução enunciada, está na autonomia do patrimônio a ela pertencente.
II.O Princípio da Entidade afirma que o patrimônio deve revestir-se do atributo da autonomia em relação a todos os outros patrimônios existentes, pertencendo a uma Entidade, no sentido de sujeito suscetível à aquisição de direitos e obrigações.
III.De acordo com o Princípio da Oportunidade, Art. 6º da Resolução enunciada, refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com extensão correta, independentemente das causas que as originaram.
IV.O Princípio da Atualização Monetária, Art. 8º da Resolução enunciada, diz: os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais.
Estão CORRETOS:
I. De acordo com o artigo 25 do Decreto-Lei nº 9.295, de 1946, são considerados trabalhos técnicos de contabilidade, entre outros, a organização e a execução de serviços de contabilidade em geral; a realização de diagnóstica estratégico organizacional; o levantamento das necessidades internas de financiamento; e a elaboração do planejamento de projetos.
II. Uma das atribuições do Conselho Federal de Contabilidade é a de aprovar os regimentos internos organizados pelos conselhos regionais, modificando o que se tornar necessário, a fim de manter a respectiva unidade de ação.
Marque a alternativa CORRETA:
I. O Conselho Federal de Contabilidade tem poder para regular os princípios contábeis, do exame de suficiência profissional, do cadastro de qualificação técnica e dos programas de educação continuada. Esse conselho pode, ainda, editar Normas Brasileiras de Contabilidade de natureza técnica e profissional.
II. São considerados trabalhos técnicos de contabilidade, de acordo com a legislação vigente, a realização de perícias judiciais ou extrajudiciais; a revisão de balanços e de contas em geral; a verificação de resultados de exames da medicina do trabalho; a homologação de regulações judiciais ou extrajudiciais de avarias grossas ou comuns; a prestação de assistência aos Conselhos Fiscais das sociedades anônimas e quaisquer outras atribuições de natureza técnica conferidas por lei aos profissionais de contabilidade.
Marque a alternativa CORRETA:
I. A escrituração dos livros de contabilidade obrigatórios, bem como de todos os livros necessários no conjunto da organização contábil; o levantamento dos respectivos balanços e demonstrações; o planejamento das opções de investimento e o controle sobre a taxa de absenteísmo são considerados trabalhos técnicos de contabilidade, de acordo com as disposições do artigo 25 do Decreto-Lei nº 9.295, de 27 de maio de 1946.
II. Deve o Conselho Federal de Contabilidade publicar o relatório anual de seus trabalhos, em que deverá figurar a relação de todos os profissionais registrados.
Marque a alternativa CORRETA:
I. À luz do artigo 6º do Decreto-Lei nº 9.295, de 1946, são atribuições do Conselho Federal de Contabilidade organizar o seu regimento interno e tomar conhecimento de quaisquer dúvidas suscitadas nos conselhos regionais e dirimi-las.
II. Ao Conselho Federal de Contabilidade compete decidir, em última instância, sobre os recursos de penalidade imposta pelos conselhos regionais.
Marque a alternativa CORRETA:
Assinale a alternativa que preenche corretamente a lacuna do trecho acima

 Conheça nossos planos