Questões de Concurso
Sobre normas brasileiras de contabilidade - nbc em contabilidade geral
Foram encontradas 971 questões


Ano: 2024
Banca:
FUNCERN
Órgão:
Prefeitura de Guamaré - RN
Prova:
FUNCERN - 2024 - Prefeitura de Guamaré - RN - Auditor Fiscal de Tributos |
Q2387460
Contabilidade Geral
Quando uma entidade desreconhecer um ativo financeiro em sua totalidade, a diferença entre o valor
contábil (mensurado na data do desreconhecimento) e a contraprestação recebida (incluindo qualquer
novo ativo obtido menos qualquer novo passivo assumido) deve ser reconhecida no
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Tucuruí - PA
Prova:
FUNATEC - 2024 - Prefeitura de Tucuruí - PA - Contador |
Q2378267
Contabilidade Geral
Com base na NBC TSP 02, a receita decorrente da venda
de bens deve ser reconhecida quando as seguintes
condições tiverem sido satisfeitas, exceto:
Ano: 2024
Banca:
FUNATEC
Órgão:
Prefeitura de Tucuruí - PA
Prova:
FUNATEC - 2024 - Prefeitura de Tucuruí - PA - Contador |
Q2378266
Contabilidade Geral
De acordo com a NBC TSP 03, a provisão deve ser
reconhecida quando, exceto:
Ano: 2024
Banca:
FGV
Órgão:
DNIT
Prova:
FGV - 2024 - DNIT - Analista Administrativo – Contabilidade |
Q2376474
Contabilidade Geral
Sabe-se que a demonstração dos fluxos de caixa apresenta os
fluxos de investimento, financiamento e operacionais da entidade.
Existem dois métodos para apresentação dos fluxos de caixa, o
método direto e o método indireto.
Conforme NBC TSP 12, de acordo com o método indireto, o fluxo de caixa líquido das atividades operacionais é determinado ajustando o resultado das atividades usuais da entidade em relação aos efeitos de
Conforme NBC TSP 12, de acordo com o método indireto, o fluxo de caixa líquido das atividades operacionais é determinado ajustando o resultado das atividades usuais da entidade em relação aos efeitos de
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Pérola - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Pérola - PR - Contador |
Q2375026
Contabilidade Geral
A NBC TSP Estrutura Conceitual
fornece a base para a preparação de
demonstrações contábeis no setor
público. Qual elemento NÃO faz parte da
definição de ativo na NBC TSP Estrutura
Conceitual?
Ano: 2024
Banca:
UNIVIDA
Órgão:
Prefeitura de Pérola - PR
Prova:
UNIVIDA - 2024 - Prefeitura de Pérola - PR - Contador |
Q2375025
Contabilidade Geral
As NBCASP estabelecem padrões
para a contabilidade no setor público no
Brasil. Nesse contexto, é CORRETO
afirmar ser norma que define as diretrizes
para a consolidação das demonstrações
contábeis:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Capivari do Sul - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Capivari do Sul - RS - Auditor de Controle Interno |
Q2369815
Contabilidade Geral
Com base na NBC TSP 10/2017, assinale a alternativa correta quanto ao tratamento
contábil da redução ao valor recuperável de ativo gerador de caixa.
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Domingos Martins - ES
Prova:
Instituto Access - 2024 - Prefeitura de Domingos Martins - ES - Auditor Público Interno |
Q2366558
Contabilidade Geral
Os princípios fundamentais de ética estabelecem o padrão de
comportamento esperado do profissional da contabilidade, que
deve cumprir cada um deles. São os princípios fundamentais de
ética para os profissionais de contabilidade: Integridade,
Objetividade, Competência Profissional e Devido Zelo,
Confidencialidade e Comportamento Profissional (CFC, NBC 100,
2019).
O princípio fundamental de ética “Competência Profissional e Devido Zelo” estabelece que o profissional da contabilidade deve
O princípio fundamental de ética “Competência Profissional e Devido Zelo” estabelece que o profissional da contabilidade deve
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Contador |
Q2361559
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade NBC
TSP 01 - Receita de Transação sem Contraprestação,
assinale a alternativa correta.
Ano: 2024
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Curvelo - MG
Prova:
FUNDEP (Gestão de Concursos) - 2024 - Prefeitura de Curvelo - MG - Contador |
Q2361552
Contabilidade Geral
Com relação ao sistema de informação de custos do setor
público, de acordo com a Norma Brasileira de Contabilidade
NBC TSP 05, que dispõe sobre contratos de concessão
de serviços públicos pela ótica da entidade concedente,
ou seja, do setor público, assinale a alternativa incorreta.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348973
Contabilidade Geral
No ano de 2023, uma sociedade empresária emitiu debêntures. Na
apresentação do balanço patrimonial, os custos diretos incorridos
na emissão das debêntures devem ser considerados como
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Campos dos Goytacazes - RJ
Prova:
Instituto Consulplan - 2024 - Prefeitura de Campos dos Goytacazes - RJ - Contador |
Q2348809
Contabilidade Geral
No que tange aos aspectos normativos (aplicação da NBC TSP 15 – Benefícios a Empregados) relativos ao Regime Próprio de Previdência Social (RPPS), o MCASP (2021) destaca que somente se enquadram nas características dos RPPS os benefícios pós-emprego na
modalidade de plano de benefício definido, tanto o plano de benefício pós-emprego dos servidores civis quanto dos militares. Acerca
da modalidade de plano de benefício definido, analise as afirmativas a seguir.
I. Para os planos de benefício definido, o principal passivo compreende a obrigação de pagar os benefícios, mas a entidade não pode realizar reserva de ativos para atender à obrigação.
II. Nos planos de benefício definido, a obrigação da entidade é a de fornecer os benefícios pactuados aos empregados, atuais e antigos.
III. Nos planos de benefício definido, o risco atuarial e o risco de investimento recaem, substancialmente, sobre os beneficiários.
IV. Nos planos de benefício definido, os benefícios podem ser financiados total ou parcialmente, e deve ser determinado o deficit ou superavit do plano.
Está correto o que se afirma apenas em
I. Para os planos de benefício definido, o principal passivo compreende a obrigação de pagar os benefícios, mas a entidade não pode realizar reserva de ativos para atender à obrigação.
II. Nos planos de benefício definido, a obrigação da entidade é a de fornecer os benefícios pactuados aos empregados, atuais e antigos.
III. Nos planos de benefício definido, o risco atuarial e o risco de investimento recaem, substancialmente, sobre os beneficiários.
IV. Nos planos de benefício definido, os benefícios podem ser financiados total ou parcialmente, e deve ser determinado o deficit ou superavit do plano.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406057
Contabilidade Geral
O perito, ao aceitar o múnus de atuar em processos, sejam eles judiciais ou extrajudiciais, tacitamente aceita as responsabilidades nas diversas esferas que são inerentes à sua função. Sobre o tema, considerando a NBC PP01 (R1), o Código de Processo Civil e o Código Civil, analise as afirmativas a seguir.
I. O perito que, por dolo ou culpa, prestar informações inverídicas, além de outras sanções, ficará inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
II. A legislação civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito.
III. O perito atuante em processo judicial que, sem motivo legítimo, deixar de cumprir o encargo no prazo que lhe foi assinado, poderá ser substituído e, neste caso, restituirá, no prazo de quinze dias, os eventuais valores recebidos pelo trabalho não realizado, sob pena de ficar impedido de atuar como perito judicial pelo prazo de cinco anos.
IV. Considera-se parcialidade, sujeitando-se à responsabilização civil, o perito atuante em processo judicial que fizer uso de trabalho técnico-científico anteriormente publicado que verse sobre matéria em discussão.
Está correto o que se afirma em
I. O perito que, por dolo ou culpa, prestar informações inverídicas, além de outras sanções, ficará inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
II. A legislação civil estabelece que aquele que, por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral, comete ato ilícito.
III. O perito atuante em processo judicial que, sem motivo legítimo, deixar de cumprir o encargo no prazo que lhe foi assinado, poderá ser substituído e, neste caso, restituirá, no prazo de quinze dias, os eventuais valores recebidos pelo trabalho não realizado, sob pena de ficar impedido de atuar como perito judicial pelo prazo de cinco anos.
IV. Considera-se parcialidade, sujeitando-se à responsabilização civil, o perito atuante em processo judicial que fizer uso de trabalho técnico-científico anteriormente publicado que verse sobre matéria em discussão.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406054
Contabilidade Geral
Em busca da diversificação de riscos e maximização de retornos econômicos, empresas costumam fazer investimentos em outras
entidades. Nesse contexto, uma entidade investida pode se tornar uma controlada, coligada, empreendimento controlado em
conjunto ou outra modalidade de investimento da entidade investidora. A esse respeito, considerando as disposições da NBC TSP
18 – Investimento em coligada e em empreendimento controlado em conjunto, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406053
Contabilidade Geral
Tendo por base as disposições da NBC TSP 18 – Investimento em coligada e em empreendimento controlado em conjunto,
assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406052
Contabilidade Geral
Um perito contábil, ao efetuar a análise das Demonstrações Contábeis de uma associação sem fins lucrativos, verificou a
seguinte estrutura do Patrimônio Líquido no Balanço Patrimonial e, em outros documentos, as informações apresentadas a
seguir:
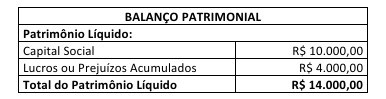
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406051
Contabilidade Geral
Um contador foi nomeado para atuar como perito do juízo em uma ação de cobrança judicial; ao analisar os autos para
conhecer o objeto e o objetivo da perícia, verificou que a requerente se tratava de uma média empresa. Considerando o
disposto na NBC TG 1000 (R1) – Contabilidade para pequenas e médias empresas, a empresa requerente deverá ser uma:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406050
Contabilidade Geral
O perito contábil X foi nomeado pelo juízo em ação movida por sócio retirante de uma pequena empresa que presta serviços
na área de desenvolvimento de softwares, questionando o fato de que a empresa assumiu um projeto personalizado e
significativo para um cliente que realizou o pagamento à vista de R$ 52.000,00, correspondente ao valor total da receita
estimada do serviço; os custos totais estimados do projeto são de R$ 35.000,00 e a execução do projeto será durante o
período de julho/2022 a junho/2023. No mês de janeiro de 2023, mediante a retirada do sócio, encontravam-se contabilizados nos registros contábeis e apresentados nas Demonstrações Contábeis de 2022, os valores de R$ 15.750,00 de custos
incorridos e de R$ 28.600,00 de passivo. Tal questionamento foi esclarecido ao sócio retirante, tendo em vista que a empresa
emprega o método de percentagem completada para o reconhecimento da receita pela proporção dos custos incorridos dos
trabalhos executados até a data em relação aos custos totais. Considerando o disposto na NBC TG 1000 (R1) – Contabilidade
para pequenas e médias empresas, o valor da receita a ser reconhecida no ano 2023 corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406049
Contabilidade Geral
Determinado contador foi nomeado como perito do juízo em uma ação de contestação do administrador por parte dos
sócios. Durante a leitura dos autos, para se familiarizar com o objeto e objetivo da perícia, percebeu que se tratava de uma
pequena empresa e que, com o objetivo da adoção plena da NBC TG 1000 – Contabilidade para pequenas e médias empresas,
o Conselho Federal de Contabilidade (CFC) aprovou, em 30 de agosto de 2013, o CTG 1000 – Adoção plena da NBC TG 1000,
tendo realizado análise do processo de implementação da NBC TG 1000 sob vários aspectos. Considerando o disposto sobre
a CTG 1000 – Adoção plena da NBC TG 1000, marque V para as afirmativas verdadeiras e F as falsas.
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
( ) Em 2012, com a edição da ITG 1000 – Modelo contábil para microempresa e empresa de pequeno porte, o CFC contribuiu para a flexibilização da adoção da NBC TG 1000 – Contabilidade para pequenas e médias empresas, por entidades assim definidas.
( ) As iniciativas promovidas pelo International Accounting Standards Board (IASB) previram ciclos de revisão das normas editadas, haja vista as dificuldades de implementação das normas editadas em cada jurisdição.
( ) O Brasil, por ter sido um dos últimos países da América Latina a adotar International Financial Reporting Standards (IFRS), especialmente para as Pequenas e Médias Empresas (PMEs), necessitou de um período maior para compreensão e implementação dos novos padrões.
( ) As entidades classificadas como Pequenas e Médias Empresas (PMEs), que não conseguiram adotar todos os requisitos totais ou parciais da NBC TG 1000 até o exercício de 2013, não poderão mais fazê-lo, até que seja divulgada nova normatização sobre o tema.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406048
Contabilidade Geral
Considerando o disposto na NBC TG 09 – Demonstração do valor adicionado (DVA), analise as afirmativas a seguir.
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em
I. A primeira parte da DVA apresenta a riqueza criada pela entidade, compondo o valor adicionado a distribuir. Um dos componentes da riqueza são as receitas com venda de mercadorias, produtos e serviços, que devem ser apresentadas pelos valores líquidos dos tributos incidentes (como exemplo: ICMS; IPI; ISS; PIS; e, COFINS).
II. Na DVA, também há a apresentação de valores que não transitaram pela demonstração do resultado do exercício. Por exemplo, os valores referentes a gastos com a construção de ativos da própria entidade para o seu próprio uso devem ser apresentados como receitas na DVA.
III. Os dividendos distribuídos relacionados ao resultado do exercício corrente e os dividendos distribuídos com base nos lucros retidos de exercícios anteriores devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais próprios.
IV. São exemplos de riquezas que não são criadas pela própria entidade e que devem ser apresentadas como valor adicionado recebido em transferência: aluguel; equivalência patrimonial; receita financeira; receita de royalties; e, dividendos de sociedades investidas avaliadas pelo custo. Esses valores não compõem o valor adicionado bruto.
V. Os aluguéis pagos ou creditados a terceiros e as despesas financeiras relativas a empréstimos e financiamentos obtidos junto a sociedades empresárias do grupo devem ser apresentados como distribuição do valor adicionado na rubrica Remuneração de capitais de terceiros.
Está correto o que se afirma apenas em

 Conheça nossos planos