Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


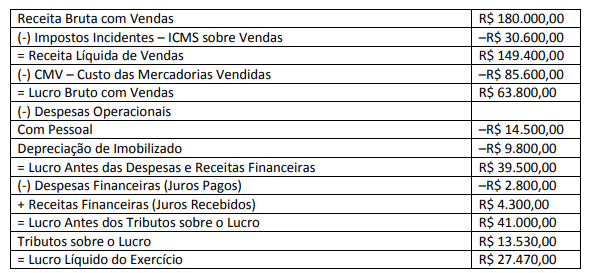
A partir das informações apresentadas pela DRE – Demonstração do Resultado do Exercício, o Valor Adicionado Líquido Produzido Pela Entidade é:
A Sociedade Empresária apresentou em 31/12/2018 os seguintes dados de transações realizadas no período:
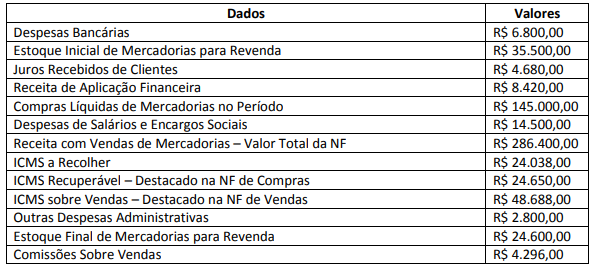
A partir dos dados apresentados, a Sociedade Empresária apurou o seguinte resultado:
Relativo a apuração de resultado obtidos pode-se afirmar:
I. Para a apuração de resultado de uma gestão, o período a ser considerado sempre será o exercício financeiro;
II. Procede-se o lançamento de encerramento onde as contas de receitas, são debitadas, transferindo-se seus saldos para crédito da conta Resultado do Exercício;
III. Procede-se o lançamento de encerramento onde as contas de despesas, são creditadas, transferindo-se seus saldos para débito da conta Resultado do Exercício;
IV. As contas de resultados tem saldo periódico, devendo inicial o próximo período contábil com saldo zerado e as contas patrimoniais permanecem no próximo período com seus saldos;
Assinale a alternativa em que se encontram somente as afirmativas corretas:
Com relação a operações que envolvem resultado do exercício e a métodos de custeio das entidades comerciais, julgue o item que se segue.
As despesas operacionais são obtidas pela análise da
demonstração dos fluxos de caixa.
Com relação a operações que envolvem resultado do exercício e a métodos de custeio das entidades comerciais, julgue o item que se segue.
Vendas canceladas representam deduções da receita bruta.
I. A demonstração do resultado do exercício (DRE) deve omitir o resultado do exercício antes do imposto sobre a renda. II. Para garantir a segurança na internet, o usuário deve conferir o certificado de segurança da página que está acessando. Páginas que permitem a troca de informações sigilosas devem assegurar que os dados fornecidos estejam criptografados e, para isso, adquirem um certificado.
Marque a alternativa CORRETA:
I. A demonstração do resultado do exercício (DRE) não deve discriminar os impostos, conforme disposto na lei nº 6.404/1976. II. No Microsoft Windows, os ícones de atalho são identificados pela pequena seta no canto inferior esquerdo da imagem. Eles permitem, entre outras coisas, que o usuário acesse programas, pastas e arquivos.
Marque a alternativa CORRETA:
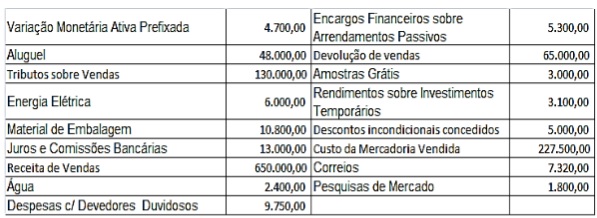
A empresa Xazan apresentou as seguintes contas de resultado ao final do exercício de X2:
Considere que estas foram as únicas transações
do período e assinale a alternativa correta.
Considere os dados descritos na sequência referentes ao mês de dezembro 2017:
– Despesa de dezembro/2017 paga em janeiro/2018, no valor de R$86,00;
– Despesa de janeiro/2018 paga em dezembro/2017, no valor de R$52,00;
– Despesa de dezembro/2017 paga em dezembro/2017, no valor de R$100,00;
– Receita de dezembro/2017 recebida em janeiro/2018, no valor de R$60,00;
– Receita de janeiro/2018 recebida em dezembro/2017, no valor de R$60,00;
– Receita de dezembro/2017 recebida em dezembro/2018, no valor de R$74,00.
O resultado do mês de dezembro, conforme os princípios da contabilidade, é
Considere os lançamentos contábeis realizados por uma determinada empresa, ocorridos no mês de novembro de 2018.
• Em novembro de 2018, foi emitida uma nota fiscal no valor e R$ 18.000,00, relativa a um serviço prestado em outubro de 2018;
• Em novembro de 2018, houve o pagamento de uma despesa incorrida no mês imediatamente anterior no valor de R$ 4.000,00;
• Despesa a incorrer em dezembro de 2018, que, todavia, está sendo paga em novembro de 2018, no valor de R$ 6.000,00;
• Em novembro de 2018, foi paga uma despesa incorrida no mesmo mês no valor de R$ 16.550,00;
• Em novembro de 2018, a empresa prestou um serviço referente a uma nota fiscal que foi emitida em setembro de 2018, no valor de R$ 29.000,00;
• Despesa paga no mês de outubro de 2018, que, todavia, incorreu no mês corrente de novembro, no valor de R$ 13.450,00.
O resultado do mês de novembro, com base nas normas brasileiras de contabilidade, é:
Considere as informações a seguir para responder à questão.
Uma Empresa Industrial necessita calcular o imposto de renda e a contribuição social sobre o lucro líquido. Essa Empresa encontra-se enquadrada no Lucro Real. Apesar de a contabilidade calcular o imposto de renda e contribuição social numa base mensal, pretende demonstrar tais tributos hipoteticamente numa base trimestral. Para tanto, ela forneceu seguintes dados:
Lucro antes do IR e CSL 1° mês – R$ 500.000,00
2° mês – R$ 380.000,00
3° mês – R$ 350.000,00
Adições temporárias:
Ajuste para crédito de liquidação duvidosa
– R$ 50.000,00
Provisão para contingências fiscais
– R$ 45.000,00
Adições permanentes:
Multas não dedutíveis – R$ 35.000,00
Exclusões permanentes – R$ 40.000,00
Exclusões temporárias – R$ 30.000,00
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social
de exercícios anteriores, que não possuem prazo prescricional e cuja compensação está limitada a 30% dos lucros anuais tributáveis. O valor base dos prejuízos fiscais
acumulados, bem como a base negativa da contribuição
social é de R$ 450.000,00.
Considere as informações a seguir para responder à questão.
Uma Empresa Industrial necessita calcular o imposto de renda e a contribuição social sobre o lucro líquido. Essa Empresa encontra-se enquadrada no Lucro Real. Apesar de a contabilidade calcular o imposto de renda e contribuição social numa base mensal, pretende demonstrar tais tributos hipoteticamente numa base trimestral. Para tanto, ela forneceu seguintes dados:
Lucro antes do IR e CSL 1° mês – R$ 500.000,00
2° mês – R$ 380.000,00
3° mês – R$ 350.000,00
Adições temporárias:
Ajuste para crédito de liquidação duvidosa
– R$ 50.000,00
Provisão para contingências fiscais
– R$ 45.000,00
Adições permanentes:
Multas não dedutíveis – R$ 35.000,00
Exclusões permanentes – R$ 40.000,00
Exclusões temporárias – R$ 30.000,00
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social
de exercícios anteriores, que não possuem prazo prescricional e cuja compensação está limitada a 30% dos lucros anuais tributáveis. O valor base dos prejuízos fiscais
acumulados, bem como a base negativa da contribuição
social é de R$ 450.000,00.
Uma empresa tributada pelo lucro real e que está enquadrada na não cumulatividade para fins de apuração e recolhimento de PIS e COFINS registrou, hipoteticamente, as seguintes operações:
• Aquisição de insumos durante o mês de dezembro de 2018, de matéria-prima, isto é, insumos para sua produção, no valor de R$ 70.000,00; e
• Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 250.000,00.
O valor do COFINS sobre Receitas – dedução de vendas, em Reais, será:
Uma empresa tributada pelo lucro real e que está enquadrada na não cumulatividade para fins de apuração e recolhimento de PIS e COFINS registrou, hipoteticamente, as seguintes operações:
• Aquisição de insumos durante o mês de dezembro de 2018, de matéria-prima, isto é, insumos para sua produção, no valor de R$ 70.000,00; e
• Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 250.000,00.
No caso específico, indique o valor do PIS a ser registrado na rubrica de PIS sobre Receitas – na dedução de
vendas, em Reais:

 Conheça nossos planos