Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.340 questões


Considere o balancete da empresa de Chocolates Doce Feliz para responder à questão.
Balancete contábil em 31/12/2018
Descrição da conta contábil Reais
Adiantamento a fornecedores 30.000,00
Empréstimos e financiamentos LP (25.000,00)
Impostos a compensar 10.000,00
Fornecedores (140.000,00)
Empréstimos Bancários (5.000,00)
Mútuos com empresas ligadas a receber de LP 65.000,00
Estoques 120.000,00
Investimentos 40.000,00
Impostos a recolher (20.000,00)
Contas a pagar (15.000,00)
Aplicações financeiras 65.000,00
Ativos Intangíveis 75.000,00
Contingências fiscais e tributárias - LP (95.000,00)
Caixa e equivalentes de caixa 45.000,00
Outros valores a receber - LP 45.000,00
Salários a pagar (150.000,00)
Capital (100.000,00)
Contas a receber de clientes 150.000,00
Ativo Imobilizado, líquido 150.000,00
Receitas de vendas 1.400.000,00
Impostos sobre vendas (280.000,00)
Devoluções de vendas (120.000,00)
Custos dos produtos vendidos (350.000,00)
Despesas com Vendas (75.000,00)
Despesas Administrativas e gerais (110.000,00)
Despesas Financeiras, líquidas (90.000,00)
Outras despesas operacionais (5.000,00)
Despesas com IRPJ e CSLL (125.000,00)
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 26 (R5) dispõe sobre a apresentação das demonstrações contábeis, dentre as quais o Balanço Patrimonial. Segundo a referida norma o Balanço Patrimonial deve ser classificado como Circulante e Não Circulante. Para que uma conta seja considerada ATIVO CIRCULANTE, considere:
I. A empresa tem a intenção de realizar determinado bem no percurso normal de seu ciclo operacional.
II. A empresa almeja vender ou consumir determinado bem no percurso normal de seu ciclo operacional.
III. Sua realização é esperada em até 24 meses.
IV. O bem está mantido na empresa basicamente com a finalidade de ser negociado.
Está correto o que consta APENAS de
Em novembro de 2018, uma indústria adquiriu um equipamento para o ativo imobilizado pelo valor hipotético de R$ 3.500.000,00. O pagamento desse ativo foi:
• 30% à vista;
• 20% em uma parcela após transcorridos 12 meses; e
• 50% em 36 parcelas mensais consecutivas.
Adicionalmente, verificou-se que a empresa recebeu, de um cliente, 70% de um valor total de R$ 700.000,00, que se encontrava atrasado. Aproveitando essa oportunidade, pagou uma duplicata de um fornecedor no valor de R$ 250.000,00.
Considerando apenas as operações contábeis descritas no mês de novembro de 2018, é correto afirmar:
A Empresa BBB apresentava em seu balancete em 31/12/X1, os seguintes saldos:
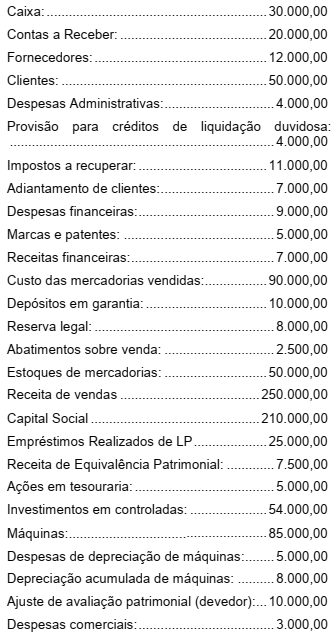
De acordo com essas informações, quanto ao
Total do Ativo da Empresa BBB em 31/12/X1,
assinale a alternativa correta.
Tendo em vista as noções de contabilidade e controle patrimonial, analise as afirmativas a seguir, assinalando com V as verdadeiras e com F as falsas.
( ) O registro é a forma tal como o lançamento contábil se processa ou se realiza.
( ) Se existir o lançamento, houve um registro, que somente é possível depois que a identificação e a classificação são realizadas.
( ) O balanço é uma demonstração que indica o equilíbrio do patrimônio, ao menos nos saldos que estão visíveis no razão. É um equilíbrio de contas que estão debitadas e creditadas.
( ) Compra é uma aplicação de recursos que aumentará um determinado estoque já existente ou inicial e ajudará a compor os custos das mercadorias, servindo, por exemplo, como componente da base de cálculos para venda.
Assinale a sequência correta.
Qual elemento do Balanço Patrimonial representa o Capital de Giro da empresa?
Assinale a alternativa CORRETA:
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Acerca das demonstrações contábeis e da conciliação de contas, julgue o item.
Os custos com frete e manuseio, preparação do local e
instalação são custos atribuíveis a itens adquiridos para
o ativo imobilizado.

 Conheça nossos planos