Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


Acerca de temas de contabilidade geral, julgue o item que se segue.
Considere que uma entidade está diante de um possível
ativo, resultante de eventos já ocorridos, mas cuja existência
dependerá de alguns eventos futuros sobre os quais a
entidade não detém controle. Nessa situação, apesar das
incertezas, caso a administração da entidade considere que a
entrada dos benefícios econômicos resultantes é
praticamente certa, o direito de recebê-los deve ser
contabilmente reconhecido.
( ) A compra de mercadoria a prazo acarreta um aumento do ativo circulante e uma diminuição do passivo circulante.
( ) A contabilização de uma despesa de aluguel que será paga no próximo mês, acarreta um aumento do patrimônio líquido e uma diminuição do ativo circulante.
( ) A venda de mercadorias a prazo, por valor menor do que seu custo, provoca uma diminuição do ativo circulante e um aumento do patrimônio líquido.
( ) A contabilização de adiantamento de clientes provoca um aumento do ativo circulante e uma diminuição do passivo circulante.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Capital Social = R$ 800.000 Reserva Legal = R$ 144.000
Na mesma data, a companhia elaborou a demonstração do resultado do exercício e apurou um lucro líquido de R$ 350.000. Por proposta da administração da companhia, R$ 50.000 do lucro líquido foram destinados à formação da reserva de incentivos fiscais, os quais foram excluídos da base de cálculo dos dividendos obrigatórios. O estatuto da companhia Robalo determina a distribuição de 50% do lucro líquido ajustado de acordo com a legislação como dividendos obrigatórios (que são pagos no exercício social seguinte). A reserva legal foi constituída nos termos também previstos na legislação. O saldo remanescente do lucro líquido foi retido como reserva de lucros para atender a projeto de investimento.
Então, o valor dos dividendos a pagar pela companhia Robalo foi de:
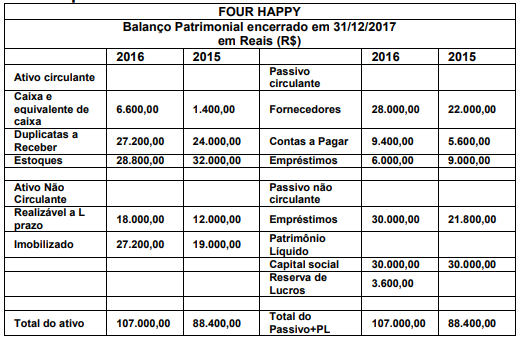
Uma empresa apresentou a seguinte situação referente ao exercício de 2023:

Considerando somente as informações apresentadas, o Balanço
Patrimonial referente ao exercício de 2023 evidenciará um Passivo
Circulante de
I – A demonstração contábil das receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II – A demonstração contábil que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III – A demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Assinale a alternativa correta:
I. O Balanço Patrimonial (BP) é a principal Demonstração Financeira existente, apesar de ser um relatório opcional, não obrigatório. O BP mostra como de fato está o Patrimônio da empresa, refletindo sua posição financeira em um determinado momento no fim do ano ou em qualquer data predeterminada.
II. O termo "Balanço" origina-se do equilíbrio Ativo = Passivo + PL; Aplicações = Origens; Bens + Direitos = Obrigações. Parte da ideia de uma balança de dois pratos, em que sempre há a igualdade de um lado com o outro, caos não haja igualdade, significa que há erros na contabilidade da entidade.
Marque a alternativa CORRETA:
I. Grosso modo, pode-se afirmar que realizar uma análise de balanço de uma entidade é olhar para o passado de resultados com um olho no futuro. Nas demonstrações financeiras, porém, é sempre incerto identificar se a entidade tem constância em seus números, se tem uma vantagem competitiva ou se está comumente reportando números ruins.
II. Há três documentos centrais que devem fazer parte de uma análise de balanços de uma entidade: Demonstração do Resultado do Exercício (DRE), Balanço Patrimonial (BP) e Demonstração de Fluxo de Caixa (DFC).
Marque a alternativa CORRETA:
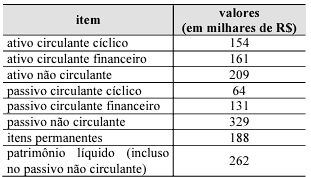
Considerando os dados precedentes, extraídos do balanço patrimonial ajustado para análise de certa empresa em dado período, julgue o item seguinte.
A empresa se financia principalmente com recursos de
terceiros.
Considerando os dados precedentes, extraídos do balanço patrimonial ajustado para análise de certa empresa em dado período, julgue o item seguinte.
A disponibilidade de capital de giro da empresa no período dado foi superior a R$ 110 mil.
Uma empresa apresentou os seguintes saldos patrimoniais referentes ao exercício de 2023.
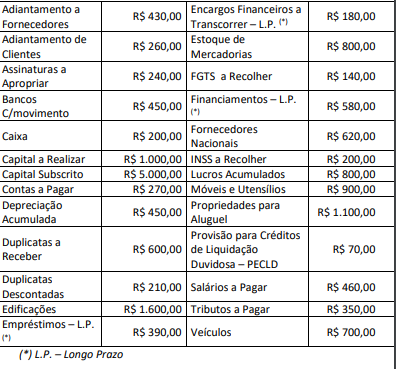
De acordo com as informações apresentadas, analise as afirmativas a seguir:
I. O Balanço Patrimonial evidenciará um Ativo Circulante de R$ 2.650,00, sendo R$ 650,00 de disponibilidades, R$ 1.760,00 de direitos realizáveis no curso do exercício social subsequente, incluindo estoques e R$ 240,00 de aplicações em despesas do exercício seguinte; e, um Ativo Não Circulante de R$ 3.850,00, sendo o valor total correspondente classificado no Imobilizado.
II. O Balanço Patrimonial evidenciará um Passivo Circulante de R$ 2.510,00, referente a obrigações com vencimento no exercício social seguinte, sendo R$ 620,00 de fornecedores, R$ 800,00 de salários e encargos, R$ 350,00 de obrigações fiscais, R$ 270,00 de contas a pagar e R$ 470,00 de outras obrigações; e, um Passivo Não Circulante, referente a obrigações com vencimento em prazo maior que do exercício seguinte, sendo R$ 790,00 de empréstimos e financiamentos.
III. O Balanço Patrimonial evidenciará um Patrimônio Líquido com a conta do Capital Social discriminando o montante subscrito e por dedução, a parcela não realizada; Reservas de Lucros, constituída pelas contas utilizadas para apropriação de lucros da empresa ou Prejuízos Acumulados, referente ao resultado acumulado negativo do período; e, não tem não há Reservas de Capital, Ajustes de Avaliação Patrimonial e Ações em Tesouraria.
É correto o que se afirma somente em
Uma empresa apresentou o seguinte Balancete de Verificação
referente ao exercício de 2023, antes da apuração do Resultado do
Exercício.
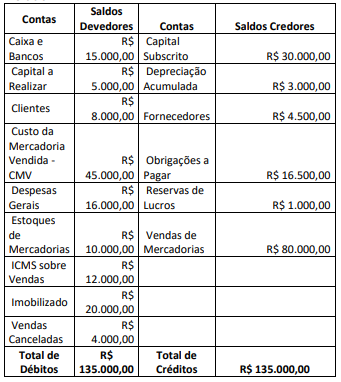
Outras informações: a alíquota do Imposto de Renda IRPJ e da
Contribuição Social sobre o Lucro Líquido CSLL é de 15% sobre o
resultado tributável.
I. O Quadro das Contas de Compensação será elaborado utilizando-se a classe 1 (ativo), a classe 2 (passivo e patrimônio líquido).
II. O Quadro das Contas de Compensação apresenta os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente.
III. No Quadro das Contas de Compensação, os valores dos atos potenciais já executados não devem ser considerados.
Estão corretas as afirmativas

 Conheça nossos planos