Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


A distribuidora tinha a expectativa de vender todo o estoque em 4 meses.
Assinale a opção que indica o valor contabilizado como “Estoque”, no ativo circulante da distribuidora, em 01/01/2024.
O Balanço Patrimonial é uma ferramenta essencial na contabilidade para apresentar a posição financeira e patrimonial de uma empresa em um momento específico no tempo. Esta demonstração financeira é estruturada de forma a refletir os ativos, passivos e patrimônio líquido, mostrando detalhadamente a capacidade de liquidez e as obrigações da empresa. A clareza e a precisão do Balanço Patrimonial são cruciais para que stakeholders possam fazer avaliações informadas sobre a saúde financeira da empresa.
Tendo o fragmento de texto acima como referência e considerando a amplitude do tema que ele aborda, julgue o item subsequente:
No balanço patrimonial as contas integrantes do ativo são apresentadas em ordem crescente do seu grau de liquidez (ordem decrescente dos prazos de realização).
O Balanço Patrimonial é uma ferramenta essencial na contabilidade para apresentar a posição financeira e patrimonial de uma empresa em um momento específico no tempo. Esta demonstração financeira é estruturada de forma a refletir os ativos, passivos e patrimônio líquido, mostrando detalhadamente a capacidade de liquidez e as obrigações da empresa. A clareza e a precisão do Balanço Patrimonial são cruciais para que stakeholders possam fazer avaliações informadas sobre a saúde financeira da empresa.
Tendo o fragmento de texto acima como referência e considerando a amplitude do tema que ele aborda, julgue o item subsequente:
O balancete de verificação é o principal demonstrativo que origina as informações apresentadas no Balanço patrimonial.
O Balanço Patrimonial é uma ferramenta essencial na contabilidade para apresentar a posição financeira e patrimonial de uma empresa em um momento específico no tempo. Esta demonstração financeira é estruturada de forma a refletir os ativos, passivos e patrimônio líquido, mostrando detalhadamente a capacidade de liquidez e as obrigações da empresa. A clareza e a precisão do Balanço Patrimonial são cruciais para que stakeholders possam fazer avaliações informadas sobre a saúde financeira da empresa.
Tendo o fragmento de texto acima como referência e considerando a amplitude do tema que ele aborda, julgue o item subsequente:
O Balanço patrimonial é uma demonstração estática que tem por finalidade apresentar, qualitativa e quantitativamente, a posição patrimonial e financeira da empresa em determinada data.
O Balanço Patrimonial é uma ferramenta essencial na contabilidade para apresentar a posição financeira e patrimonial de uma empresa em um momento específico no tempo. Esta demonstração financeira é estruturada de forma a refletir os ativos, passivos e patrimônio líquido, mostrando detalhadamente a capacidade de liquidez e as obrigações da empresa. A clareza e a precisão do Balanço Patrimonial são cruciais para que stakeholders possam fazer avaliações informadas sobre a saúde financeira da empresa.
Tendo o fragmento de texto acima como referência e considerando a amplitude do tema que ele aborda, julgue o item subsequente:
A primeira conta a ser apresentado no Ativo circulante é "Disponibilidades", que também pode ser denominada "Caixa e equivalentes de caixa". Esta conta consolida os saldos das contas "Caixa", "Banco c/movimento" e "Aplicações financeiras de liquidez imediata".
Os resultados de exercícios futuros referem-se a ganhos antecipados que ainda não foram realizados, cujo reconhecimento ocorre à medida que os serviços ou produtos são entregues.
O passivo circulante representa as obrigações financeiras de curto prazo que a empresa precisa liquidar para manter suas operações diárias.
O Realizável de Longo Prazo inclui os ativos que a empresa espera liquidar após o encerramento do exercício fiscal seguinte, abrangendo investimentos e recebíveis que serão convertidos em dinheiro ou usados em um prazo maior do que um ano.
Ativos circulantes são aqueles ativos que a empresa espera converter em dinheiro ou consumir dentro do período operacional de um ano ou menos.
Imobilizado, como parte do ativo não circulante, inclui ativos físicos que são destinados ao uso a longo prazo e não são destinados para venda no curso normal dos negócios.
Passivos não circulantes são obrigações que devem ser pagas exclusivamente em mais de cinco anos.
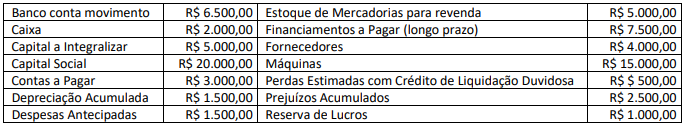
Considerando as informações, o Balanço Patrimonial evidenciará o Ativo Circulante e o Patrimônio Líquido nos valores, respectivamente, de:
Situação hipotética para as questões 46 e 47.
Em 31/12/2023, a Cia. Radamés registrava um patrimônio líquido de R$ 750.000, após os procedimentos de encerramento do exercício e da apuração do resultado. Na mesma data, seu ativo total representava três vezes esse valor, sendo que o ativo não circulante era de R$ 1.800.000.
Por fim, sabe-se que 20% dos capitais de terceiros eram exigíveis no curto prazo.
Considerando um plano de contas-padrão de uma sociedade por ações de capital aberto, assinale a alternativa que não apresenta uma conta ou um grupo de contas classificável no patrimônio líquido.
Situação hipotética para as questões 46 e 47.
Em 31/12/2023, a Cia. Radamés registrava um patrimônio líquido de R$ 750.000, após os procedimentos de encerramento do exercício e da apuração do resultado. Na mesma data, seu ativo total representava três vezes esse valor, sendo que o ativo não circulante era de R$ 1.800.000.
Por fim, sabe-se que 20% dos capitais de terceiros eram exigíveis no curto prazo.
Com base nas informações apresentadas, assinale a alternativa que apresenta o valor do passivo não circulante da Cia. Radamés em 31/12/2023.
1. Ativo Financeiro 2. Ativo Permanente 3. Ativo Imobilizado 4. Ativo Intangível
( ) Bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. ( ) Itens tangíveis que são mantidos para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período. ( ) Créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários. ( ) Direitos que tenham por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade.
Assinale a sequência correta.
Na contabilidade, o passivo é um dos componentes fundamentais da estrutura patrimonial e deve ser corretamente compreendido para a elaboração das demonstrações contábeis. Nesse sentido, é CORRETO afirmar ser a definição de passivo segundo os conceitos contábeis:
A Cia. Magnum registra um Ativo Total de R$ 2.200.000,00 em 31/12/2022. Na mesma data, o Passivo Circulante é de R$ 1.000.000,00 e o Passivo Não-Circulante é de R$ 500.000,00. Com base nos dados, é possível concluir que o total do Patrimônio Líquido da entidade em 31/12/2022 é de:
Atenção! Para resolução das próximas duas questões, utilize os dados a seguir:
No encerramento do exercício de 2023, a Cia. Mustang era financiada por Capitais de Terceiros equivalentes a R$ 600.000,00. 25% deste montante eram exigíveis no curto prazo. Na mesma data, o Ativo Total da entidade era de R$ 1.000.000,00, sendo que 30% do total se tratavam de ativos realizáveis no exercício social subsequente.
De acordo com os dados, o valor do Patrimônio Líquido da Cia. Mustang em 31/12/2023 era de:

 Conheça nossos planos