Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048623
Contabilidade Geral
Uma sociedade empresária apresentava os seguintes saldos em
seu balanço patrimonial em 31/12/2023: Disponibilidades:
R$150.000; Patrimônio Líquido: R$150.000.
Em 30/01/2024, a sociedade empresária adquiriu, à vista, um veículo por R$100.000 para utilizar em seus negócios. Ainda, pagou, antecipadamente, o seguro de dois anos do veículo, vigente a partir de 01/02/2024, por R$24.000.
Ao realizar a análise vertical do balanço patrimonial, pode-se constatar que, em 31/01/2024, a seguinte porcentagem do patrimônio é aplicada em ativos realizáveis no curto prazo:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048608
Contabilidade Geral
Uma sociedade empresária apresentava os seguintes saldos em
seu balanço patrimonial em 01/12/2023: Disponibilidades:
R$100.000; Patrimônio Líquido: R$100.000.
Em dezembro de 2023, aconteceram os seguintes fatos:
01/12: Compra de R$5.000 em estoque, para pagamento em 10/12/2024.
10/12: Recebimento de R$50.000 por empréstimo bancário, para pagamento em 05/12/2025.
15/12: Compra de veículo para ser utilizado no negócio da empresa por R$80.000, para pagamento em 18/06/2024.
20/12: Recebimento de R$15.000 de clientes, por serviço que será realizado em 25/03/2024.
27/12: Adiantamento de R$25.000 obtido de sociedade controlada, para pagamento em 02/07/2024.
31/12: Reconhecimento da despesa de salários de R$12.000, para pagamento em 10/01/2024.
Assinale a opção que indica o passivo circulante da sociedade empresária em 31/12/2023, em seu balanço patrimonial.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048607
Contabilidade Geral
Em 31/12/2023, uma sociedade empresária fez o teste de
recuperabilidade de seus ativos e constatou que não havia perda
por recuperabilidade.
Um ativo que pode ser mensurado pelo valor justo no balanço patrimonial da sociedade empresária é
Um ativo que pode ser mensurado pelo valor justo no balanço patrimonial da sociedade empresária é
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048606
Contabilidade Geral
Uma sociedade empresária, que tinha 100 empregados, contratou
um profissional de educação física para oferecer aulas para eles na
hora do almoço.
O contrato de dois anos com o profissional foi assinado em 01/01/2023 e foram pagas três parcelas de R$14.400, nos meses de fevereiro, março e abril de 2023, para os dois anos de aulas. As aulas começaram em 01/03/2023.
O comparecimento dos empregados em março, abril e maio foi de 90, 80 e 95 empregados, respectivamente.
Assinale a opção que indica corretamente a despesa com as aulas contabilizada pela sociedade empresária no respectivo mês.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Analista Previdenciário - Especialidade: Contabilidade |
Q3048605
Contabilidade Geral
Em relação ao balanço patrimonial de uma entidade,
representa(m) aplicações de recursos:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Fiscal Tributário |
Q3047267
Contabilidade Geral
Os acionistas poderão destinar, por proposta dos administradores
da companhia, parte do lucro do exercício para a formação de
reservas, com a finalidade de compensar, em ano posterior,
eventual redução do lucro em função de perda provável e de valor
estimável.
Trata-se da reserva denominada
Trata-se da reserva denominada
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Fiscal Tributário |
Q3047266
Contabilidade Geral
Em uma auditoria tributária, a equipe buscou avaliar se as
despesas antecipadas estavam devidamente classificadas.
Para comprovar essa informação, os auditores devem verificar se essas despesas estão classificadas no
Para comprovar essa informação, os auditores devem verificar se essas despesas estão classificadas no
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Fiscal Tributário |
Q3047253
Contabilidade Geral
Uma sociedade empresária, que atuava no ramo comercial,
apresentava os seguintes ativos, classificados como não circulante,
em seu Balanço Patrimonial em 31/12/2022:
• terreno destinado à valorização: R$57.000;
• terreno destinado ao uso no próprio negócio: R$60.000;
• marca adquirida de terceiros, com vida útil indefinida: R$20.000.
Em janeiro de 2023, foi constatado que os três ativos estavam sendo avaliados pelo valor justo, sendo que, originalmente, cada terreno foi adquirido por R$55.000 e a marca, por R$18.000. Foi constatado, também, que os valores justos eram iguais nos dois períodos.
Com base na NBC TG 23 (R2) - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, os saldos que devem ser apresentados como total do ativo não circulante em 31/12/2022 e em 31/12/2023, respectivamente, considerando apenas esses fatos, são:
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Fiscal Tributário |
Q3047251
Contabilidade Geral
Uma empresa de assessoria tributária adquiriu, à vista, um ar
condicionado split para seu escritório por R$8.000. O frete e a
instalação foram, respectivamente, de R$100 e R$900, pagos a
vista. Além disso, na data da compra, a empresa estimou que os
custos de remoção seriam de R$700.
Assinale a opção que indica o impacto decorrente da transação no balanço patrimonial da empresa.
Assinale a opção que indica o impacto decorrente da transação no balanço patrimonial da empresa.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de Macaé - RJ
Prova:
FGV - 2024 - Prefeitura de Macaé - RJ - Auditor Fiscal Tributário |
Q3047250
Contabilidade Geral
Analise as transações a seguir:
I. Pagamento antecipado da despesa de salários do mês seguinte.
II. Recebimento antecipado de receita que será realizada em 3 meses.
III. Venda de estoque com lucro, para recebimento em 9 meses. Resultam em mudança no saldo do ativo circulante, o que se apresenta em
I. Pagamento antecipado da despesa de salários do mês seguinte.
II. Recebimento antecipado de receita que será realizada em 3 meses.
III. Venda de estoque com lucro, para recebimento em 9 meses. Resultam em mudança no saldo do ativo circulante, o que se apresenta em
Ano: 2024
Banca:
Ibest
Órgão:
CRQ - 13ª Região - SC
Prova:
Ibest - 2024 - CRQ - 13ª Região - SC - Assistente Administrativo (Técnico em Contabilidade) |
Q3043236
Contabilidade Geral
Julgue o item.
As contas no balanço patrimonial serão
classificadas no ativo pelo grau crescente de
liquidez e, no passivo, pelo grau decrescente de
exigibilidade.
Ano: 2024
Banca:
Aroeira
Órgão:
Câmara de Mossâmedes - GO
Prova:
Aroeira - 2024 - Câmara de Mossâmedes - GO - Contador |
Q3038197
Contabilidade Geral
A contabilização de um contrato por uma entidade pública como provisão, sendo a obrigação atual líquida de recuperações e reembolsos, deve ocorrer quando
houver a ocorrência de:
Ano: 2024
Banca:
Quadrix
Órgão:
CREFITO - 18ª Região (AC e RO)
Prova:
Quadrix - 2024 - CREFITO - 18ª Região (AC e RO) - Analista Financeiro e Contábil |
Q3031109
Contabilidade Geral
Suponha‑se que, em 31/12/2023, o balanço
patrimonial da Cia. Júpiter apresentava as informações
a seguir.
• Ativo Circulante ........................................ 450.000
• Passivo Não Circulante ............................. 250.000
• Patrimônio Líquido ................................... 650.000
• Ativo Não Circulante ................................ 750.000
Com base nessas informações, é correto afirmar que o grau de endividamento da empresa na mesma data era de
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030726
Contabilidade Geral
Embora a maior parte das receitas e despesas de um ente público
tenha origem interna, na moeda corrente do país, há situações
em que é preciso registrar transações em moeda estrangeira.
Ao preparar a Demonstração dos Fluxos de Caixa, os fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira:
Ao preparar a Demonstração dos Fluxos de Caixa, os fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira:
Q3027889
Contabilidade Geral
Na arrecadação de um imposto lançado no exercício, considerando a natureza da informação patrimonial, o crédito deverá ser realizado à conta
Q3027880
Contabilidade Geral
No momento da liquidação do suprimento individual concedido a servidor, do ponto de vista patrimonial, esses valores devem ser creditados à conta
Q3026481
Contabilidade Geral
Em algumas situações, pode ser realizado o suprimento de
fundos, que é um adiantamento feito a um servidor para
futura prestação de contas. Assim, esse servidor fará uso do
recurso para atender às necessidades do órgão e, no
período determinado, fará a prestação de contas. O
suprimento assemelha-se na concessão a uma despesa e,
portanto, segue os mesmos passos/estágios: empenho,
liquidação e pagamento. Esse fato, do ponto de vista
patrimonial, é
Q3024432
Contabilidade Geral
Ao tratar da estrutura do Balanço Patrimonial, o Manual de Contabilidade Aplicada ao
Setor Público (2023, p. 524) conceitua esta categoria como o “mecanismo que permite a identificação
da origem e destinação dos recursos legalmente vinculados a órgão, fundo ou despesa”. O trecho
refere-se ao(à):
Q3024429
Contabilidade Geral
Em 31/12/2021, ao analisar o Balanço Patrimonial da Organização Federal PWQ, um
profissional da área financeira apurou os seguintes saldos em Contas de Compensação:
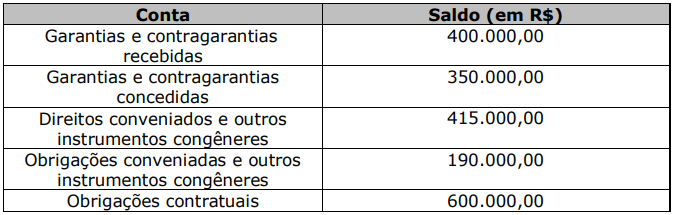
Nesse contexto, os Atos Potenciais Passivos totalizaram:
Q3024417
Contabilidade Geral
Conforme a Câmara dos Deputados (2020), é um “princípio novo que define o dever
de execução das programações orçamentárias, o que supera o antigo debate acerca da natureza
jurídica da lei orçamentária, ou seja, se as programações representavam mera autorização para a
execução (modelo autorizativo) ou se, diante do sistema de planejamento e orçamento da Constituição
de 1988, poder-se-ia extrair o caráter vinculante da lei orçamentária, o que acabou prevalecendo”. O
trecho refere-se ao princípio do:

 Conheça nossos planos