Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


Os seguintes dados foram estimados para 100% da capacidade de uma determinada indústria.
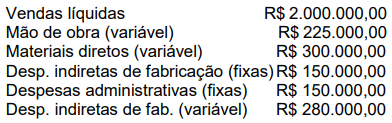
Com base nos dados acima, o volume de vendas no ponto de equilíbrio é de:
I. Patrimônio Líquido
II. Imobilizado
III. Passivo Circulante
IV. Disponível
V. Intangível
( ) Neste grupo são escrituradas as obrigações da empresa, quando vencerem no exercício seguinte.
( ) É composto pelos direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade.
( ) Representa a diferença entre a soma dos bens e direitos, e o valar das obrigações.
( ) Representam os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades operacionais da empresa, ou que sejam exercidos com essa finalidade.
( ) É usado para designar dinheiro em caixa e em bancos bem como valores equivalentes, como cheques em mãos e valores em trânsito, que representam recursos com livre movimentação para aplicação nas operações da empresa e para os quais não haja restrições para uso imediato.
I. Venda de mercadorias a prazo no valor de R$ 50.000,00 (com margem de lucro de 20% sobre o custo).
II. Pagamento de despesas administrativas no valor de R$ 10.000,00, efetuado em dinheiro.
III. Recebimento de um adiantamento de clientes no valor de R$ 15.000,00.
Considerando os registros contábeis, qual será o saldo final da conta "Caixa" após a contabilização dessas transações, sabendo que o saldo inicial da conta "Caixa" era de R$ 25.000,00?
I. Prestação de serviços no valor de R$ 30.000,00, concluídos e aceitos pelo cliente no mês de novembro.
II. Venda de mercadorias no valor de R$ 50.000,00, com entrega prevista para o próximo exercício.
III. Recebimento antecipado de aluguéis futuros no valor de R$ 12.000,00, referentes ao período de janeiro a junho do próximo exercício.
IV. Juros a receber sobre empréstimos concedidos, totalizando R$ 5.000,00, com pagamento previsto para o exercício seguinte.
Com base no regime de competência, marque a alternativa correta que contém o total das receitas que devem ser reconhecidas no exercício corrente:
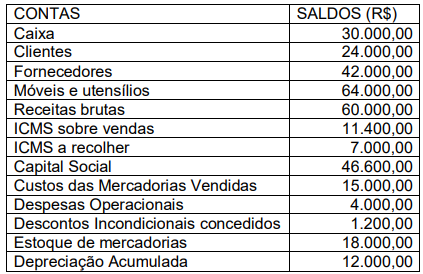
Levando-se em consideração que estas são as únicas contas com saldos e, a partir de uma apuração de resultado simplificado, desconsiderando-se participações e destinações do resultado, é correto dizer que o valor a ser transferido para a conta lucros e prejuízos acumulados no balanço patrimonial é
Em relação a aspectos conceituais e práticos de contabilidade, julgue o item que se segue.
O conceito conhecido como equação fundamental do patrimônio, segundo o qual a soma das contas do grupo patrimonial ativo deve ser igual à soma das contas dos grupos patrimoniais passivo e patrimônio líquido, implica que todo débito em uma conta ativa deve ser seguido de crédito em uma conta passiva ou do patrimônio líquido.
Em relação a aspectos conceituais e práticos de contabilidade, julgue o item que se segue.
Em razão de sua natureza e por representarem bens e direitos, contas ativas são sempre contas devedoras; consequentemente, por representarem obrigações da entidade, contas passivas ou do patrimônio líquido são sempre contas credoras.
As vendas têm previsão de recebimento em agosto e o restaurante estima inadimplência de 4%.
O saldo do item "1- Receitas", apresentado na Demonstração do Valor Adicionado em 30/06/2024, é
Os investimentos foram realizados do seguinte modo:
I. R$80.000: aplicação financeira resgatável em 180 dias.
II. R$140.000: compra de 15% de participação em empresa varejista.
III. R$180.000: imóvel destinado exclusivamente à valorização.
Após realizados os investimentos, os saldos apresentados no ativo da sociedade empresária são
• Ativo Circulante: R$300.000;
• Passivo Circulante: R$150.000;
• Patrimônio Líquido: R$500.000.
Os possíveis saldos para o Ativo não Circulante e o Passivo não Circulante são, respectivamente,
No balanço patrimonial, quando o efeito não é considerado relevante, devem ser ajustados a valor presente os elementos do ativo decorrentes de operações
• Contas a receber de clientes: R$50.000
• Contas a receber de partes relacionadas, decorrentes de transações operacionais: R$45.000.
• Contas a receber de partes relacionadas, não decorrentes de transações operacionais: R$30.000.
Os três recebimentos estavam previstos para março de 2023. No Balanço Patrimonial da sociedade empresária, os saldos do ativo circulante e do ativo realizável a longo prazo, em 31/12/2022, eram, respectivamente, de
Assinale a opção que indica a classificação dessa conta no balanço patrimonial da entidade.
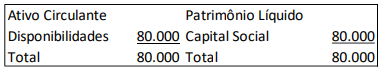
Em 01/01/2023, ela adquiriu uma moto, para agilizar as entregas de documentos que são necessários ao trabalho por R$30.000. O valor foi pago em março de 2023.
Assinale a opção que indica os elementos contábeis debitados e creditados, respectivamente, em 01/01/2023, no momento da compra.

 Conheça nossos planos