Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


subsequentes.
CONTAS |
VALOR |
|
Ativo |
||
Ativo Circulante |
||
Disponibilidades |
R$ 70.000,00 |
|
Investimentos de Curto Prazo |
R$ 110.000,00 |
|
Contas a receber |
R$ 54.000,00 |
|
Estoque |
R$36.000,00 |
|
Total do Ativo Circulante |
R$ 270.000,00 |
|
Ativo não Circulante |
||
Investimentos |
R$ 90.000,00 |
|
Imobilizado |
R$ 130.000,00 |
|
Intangíveis |
R$ 10.000,00 |
|
Total Ativo não Circulante |
R$ 230.000,00 |
|
Total do Ativo |
R$ 500.000,00 |
|
De acordo com as informações do Balanço Patrimonial acima, qual o coeficiente de análise vertical dos Investimentos de Curto Prazo?
Uma sociedade empresária apresenta os seguintes saldos, em reais, das contas patrimoniais em seu balanço patrimonial:
Capital |
25.000 |
Imóveis |
16.000 |
Estoques |
13.000 |
Fornecedores |
12.000 |
Duplicatas a receber |
10.000 |
Financiamentos |
8.500 |
Bancos conta movimento |
6.500 |
Móveis e utensílios |
4.500 |
Adiantamentos a fornecedores |
4.000 |
Adiantamento para aumento de capital |
3.750 |
Adiantamentos de clientes |
3.500 |
Ações em tesouraria |
3.000 |
Dividendos a pagar |
2.750 |
Duplicatas descontadas |
2.500 |
Outras contas a pagar |
2.000 |
Encargos financeiros a transcorrer |
1.750 |
Reservas de lucros |
1.500 |
Veículos |
1.500 |
Retenções contratuais de fornecedores |
1.250 |
Despesas antecipadas |
1.000 |
Caixa |
500 |
Instalações |
500 |
Numerários em trânsito |
500 |
Com base nos saldos apresentados, os valores do Ativo Circulante e do Passivo Circulante são, em reais, respectivamente,
No que tange ao balanço patrimonial e suas relações de débito e crédito e aos bens que o integram, assinale a alternativa correta.
As obrigações do Passivo Circulante compreendem, exceto:
A baixa do valor contábil de um item do ativo imobilizado deve ocorrer:
Os valores referentes à aplicação dos recursos de uma empresa são informados no ativo do Balanço Patrimonial.
Se forem buscados valores referentes ao capital de terceiros, esses valores encontram-se no(a)Ativo, sob o enfoque contábil, é definido como o conjunto de bens e direitos de uma empresa, classificados no balanço patrimonial, nos termos das normas vigentes a partir de 2009, no ativo circulante ou no ativo não circulante, cujas contas representativas devem ser dispostas em ordem decrescente do grau de liquidez dos elementos patrimoniais que elas representarem.
O ativo não circulante, nas condições descritas, deve evidenciarA constituição de uma sociedade anônima passa, inicialmente, pela formação do capital social. Admita-se, para todos os efeitos e sem atentar para as formalidades legais indispensáveis ao ato, que uma delas tenha emitido ações ordinárias no valor de R$ 1.000.000,00, representativas do capital social, totalmente subscritas pelos acionistas.
O registro contábil da subscrição dessas ações, desconsiderando-se prováveis diferenças de nomenclatura das contas utilizadas, é feito porDeterminada empresa, durante a última crise internacional, sofreu uma queda no valor de suas ações de R$ 387,00 para R$ 305,65. Qual o percentual de redução do valor das ações?
O Balanço Patrimonial é dividido entre Ativo, Passivo e Patrimônio Líquido e representa o conjunto de Bens, Direitos e Obrigações da entidade. Indique a alternativa que não menciona uma das finalidades do Balanço Patrimonial.
Em relação à apresentação e composição do Balanço Patrimonial das empresas, assinale a alternativa incorreta.
O intangível é calculado seguindo os seguintes critérios:
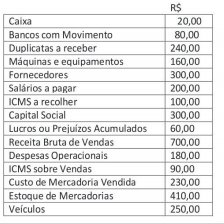
Ao estruturar o seu Balanço Patrimonial com base nos dados anteriores, a empresa, em questão, demonstrará um Patrimônio Líquido de:
Da Demonstração dos Lucros ou Prejuízos Acumulados de uma determinada companhia, cuja elaboração se deu em 31/12/2010, foram extraídas as seguintes informações: (valores em reais)
Lucros acumulados até 31/12/2009 ......................................... 120.000
Reversão de Reservas de Contingência ..................................... 40.000
Constituição de Reserva Legal ..................................................... 7.500
Lucro Líquido do Exercício em 31/12/2010 .............................. 150.000
Dividendos a Pagar .................................................................... 45.000
Ajuste por depreciação superavaliada apropriada em 2009 ....... 10.000
Com base nessas informações, o saldo final de Lucros Acumulados, em 31/12/2010, na referida demonstração, era igual a:

 Conheça nossos planos