Questões de Concurso Sobre noções gerais de balanço patrimonial em contabilidade geral

Foram encontradas 3.344 questões

Ano: 2012 Banca: COPEVE-UFAL Órgão: MPE-AL Prova: COPEVE-UFAL - 2012 - MPE-AL - Contador |
Q861436 Contabilidade Geral

De posse da relação de contas abaixo, indique o valor dos BENS, DIREITOS e da RIQUEZA LÍQUIDA, assinalando a opção correta.
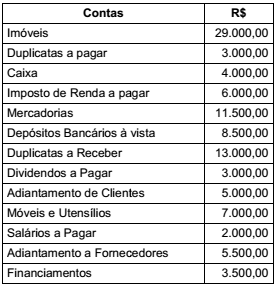

Imagem associada para resolução da questão

Alternativas
Q811874 Contabilidade Geral

Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
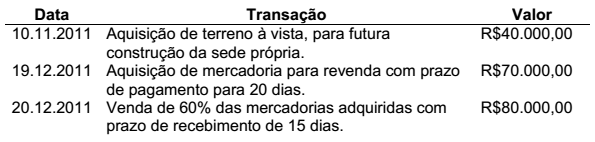
Imagem associada para resolução da questão

Considerando que não haverá distribuição de lucros e nem incidência de impostos, após o registro das transações ocorridas, o total do Ativo Circulante, em 31.12.2011, é igual a:

Alternativas
Q804498 Contabilidade Geral
De acordo com a legislação contábil vigente no Brasil
I. O grupo de contas Ativo Permanente foi extinto. II. O grupo Passivo Exigível a Longo Prazo não existe mais. III. Os chamados Ajustes de Avaliação Patrimonial devem ser contabilizados diretamente no resultado do período de acordo com o principio da competência, tendo como contra partida as contas do Ativo ou Passivo que lhe deram origem. IV. No grupo Ativo Imobilizado são classificados os bens tangíveis e também os intangíveis. V. O Ativo Realizável a Longo Prazo é um subgrupo de contas pertencente ao grupo do Ativo Não Circulante.
Marque a opção que representa as afirmativas verdadeiras:
Alternativas
Q804497 Contabilidade Geral
De acordo com a norma emanada do Comitê de Pronunciamentos Contábeis, aprovada pelo CFC, que delibera sobre a Apresentação das Demonstrações Contábeis, leia os itens abaixo e em seguida indique aqueles que NÃO fazem parte do conjunto completo de demonstrações contábeis: I. Balanço patrimonial ao final do período. II. Demonstração do resultado do período. III. Demonstração do resultado abrangente do período. IV. Demonstração dos lucros ou prejuízos acumulados. V. Demonstração das mutações do patrimônio líquido do período. VI. Demonstração das Origens e Aplicações de Recursos. VII. Demonstração dos fluxos de caixa do período. VIII. Demonstração do valor adicionado do período, conforme NBC TG 09 – Demonstração do Valor Adicionado, se exigido legalmente ou por algum órgão regulador ou mesmo se apresentada voluntariamente. IX. Notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações explanatórias. X. Balanço patrimonial no início do período mais antigo comparativamente apresentado quando a entidade aplica uma política contábil retrospectivamente ou procede à reapresentação restrospectiva de itens das demonstrações contábeis, ou ainda quando procede à reclassificação de itens de suas demonstrações contábeis. NÃO fazem parte do conjunto completo de demonstrações contábeis, conforme requerido na legislação vigente do CFC,
Alternativas
Q804494 Contabilidade Geral
Após avaliar a relação de contas apresentadas no balancete de uma determinada empresa comercial, que foi reproduzido abaixo de forma desordenada, indique o total do Passivo e o Total do Patrimônio líquido, considerando as normas atualizadas de contabilidade.
Participações em outras empresas                          3.000 Capital Social                                                            8.000 Ajuste de Avaliação Patrimonial                                2.000 Fornecedores                                                            1.200 Salários a Pagar                                                           800 Financiamentos                                                         5.000 Custo das Mercadorias Vendidas (CMV)                 10.000 Despesas Operacionais                                             3.000 Clientes                                                                      6.000 Imobilizado                                                                10.000 Receitas de Vendas                                                  15.000
Marque a resposta CORRETA:
Alternativas
Q804436 Contabilidade Geral

A empresa Sol Nascente Ltda., no encerramento do exercício de 2011, obteve as seguintes informações, conforme segue:
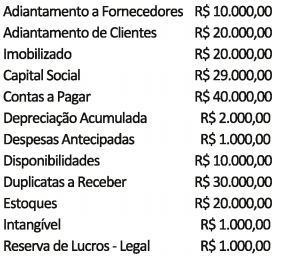
Imagem associada para resolução da questão

Assinale a alternativa que corresponde ao valor do Ativo que estará presente no Balanço Patrimonial.

Alternativas
Q804431 Contabilidade Geral
A Lei 11.638/07, que alterou a Lei 6.404/76, determinou que as empresas de grande porte, mesmo aquelas não constituídas na forma de Sociedade Anônima, terão obrigatoriamente suas demonstrações financeiras auditadas por auditoria independente. As empresas de grande porte são as sociedades ou conjunto de sociedades sobre controle comum que tiverem no exercício anterior:
Alternativas
Ano: 2012 Banca: IF-RN Órgão: IF-RN Prova: IF-RN - 2012 - IF-RN - Administrador |
Q769401 Contabilidade Geral
Analise as seguintes afirmativas sobre o balanço patrimonial como verdadeiras (V) ou falsas (F).
( ) Balanço patrimonial é um demonstrativo que apresenta a posição financeira da empresa em um dado momento. ( ) Os ativos circulantes devem ser convertidos em caixa em um ano ou menos. ( ) O patrimônio líquido é a soma do ativo total e do passivo exigível.
Marque a opção que apresenta a sequência correta.
Alternativas
Q617292 Contabilidade Geral

Leia as situações que seguem.

I O passivo é maior que o ativo.

II O capital de terceiros é maior que o capital próprio.

III As aplicações são maiores que as origens de recursos.

IV O capital próprio é negativo.

Quando ocorre a situação patrimonial de “passivo a descoberto”, observa-se as situações apresentadas nos itens

Alternativas
Q508676 Contabilidade Geral
Existiam as seguintes informações no Balanço Patrimonial de uma determinada empresa, encerrado em 31/12/2011:

Contas a Pagar R$ 40.000,00; Demais Exigibilidades R$ 41.000,00; Disponibilidades R$ 50.000,00; Realizável a Longo Prazo R$ 18.000,00; Exigível a Longo Prazo R$ 80.000,00; Estoques R$ 30.000,00; Despesas Antecipadas R$ 10.000,00; Depreciação Acumulada R$ 45.000,00; Imobilizado R$ 280.000,00; Capital Social R$ 400.000,00 e Adiantamento a Fornecedores R$ 25.000,00. O total do Ativo é de:
Alternativas
Q508675 Contabilidade Geral
No balanço patrimonial de uma entidade, encerrado em 31/12/2011, as contas a seguir, apresentavam os seguintes saldos:

Caixa R$ 10.000,00; Bancos – Conta Movimento R$ 20.000,00; Bancos – Aplicação Financeira de curto prazo R$ 30.000,00; Caderneta de Poupança R$ 40.000,00; Imóveis (de uso) R$ 500.000,00; Estoques para Revenda R$ 50.000,00; Imóveis e Terrenos para investimento R$ 600.000,00; Participação em Empresas Controladas R$ 250.000,00 e Participação Permanente no Capital de outras empresas R$ 50.000,00.

No Ativo Não Circulante, o grupo de investimentos é igual a:
Alternativas
Q508239 Contabilidade Geral
A empresa Omega Ltda apresentou os seguintes saldos:

                  Seguros a pagar                      R$ 12.000,00                   Bancos                                     R$ 38.000,00                   Despesas antecipadas             R$ 40.000,00                   Clientes                                    R$ 15.000,00                   Empréstimos                            R$ 15.000,00                   Capital social                            R$ 35.000,00                   Adiantamento de clientes         R$ 15.000,00                   Mercadorias                              R$ 15.000,00                   Caixa                                         R$ 45.000,00                   Capital a integralizar                  R$ 10.000,00                   Salários a pagar                        R$ 12.000,00


Considerando ainda as informações acima, qual o total passivo (sem o PL)?
Alternativas
Q508238 Contabilidade Geral
A empresa Omega Ltda apresentou os seguintes saldos:

                  Seguros a pagar                      R$ 12.000,00                   Bancos                                     R$ 38.000,00                   Despesas antecipadas             R$ 40.000,00                   Clientes                                    R$ 15.000,00                   Empréstimos                            R$ 15.000,00                   Capital social                            R$ 35.000,00                   Adiantamento de clientes         R$ 15.000,00                   Mercadorias                              R$ 15.000,00                   Caixa                                         R$ 45.000,00                   Capital a integralizar                  R$ 10.000,00                   Salários a pagar                        R$ 12.000,00

Qual o total do ativo?
Alternativas
Q508237 Contabilidade Geral
Imagem associada para resolução da questão


Seguindo o mesmo balanço, qual o total do capital de terceiros?
Alternativas
Q508226 Contabilidade Geral
O balanço de uma organização é:
Alternativas
Q508014 Contabilidade Geral
No Balanço Patrimonial da Cia Cheia de Dúvidas SA, constituída em 31.12.2011, o ativo total era de $100.000. Sabe-se que a empresa optou, inicialmente, por financiar suas atividades unicamente com capital próprio. Durante o ano de 2012 os acionistas ampliaram em $100.000 seus investimentos na entidade. Uma parte desse aporte aconteceu em dinheiro ($80.000), sendo o restante integralizado com a transferência de ativos essenciais à atividade operacional da entidade. Paralelamente, o governo local fez a doação de uma propriedade para instalação da sua planta industrial. Uma propriedade semelhante naquela localidade poderia ser facilmente adquirida por $200.000, sendo este seu valor justo. A titularidade definitiva da propriedade é condicionada à manutenção de 1.000 empregados trabalhando na fábrica por um período de 10 anos.

A direção da Cia. Cheia de Dúvida SA consultou o contador, solicitando esclarecimentos sobre os efeitos contábeis dos fatos acontecidos para fins de elaboração do Balanço Patrimonial do exercício findo em 31.12.2012. Nesse sentido, considerandose exclusivamente os fatos relatados até aqui, pode-se afirmar que:
Alternativas
Q508013 Contabilidade Geral
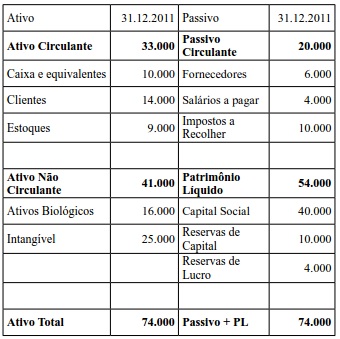
O Balanço Patrimonial da Cia Copa do Mundo SA foi publicado em 31.12.2011, apresentando o saldo das contas de  forma analítica, com as seguintes informações: Imagem associada para resolução da questão

Durante o ano de 2012 a administração da Cia. Copa do Mundo S.A. procedeu a uma alteração no estatuto social, elevando o Capital Autorizado em 100.000 (FATO 1). Neste período, a empresa emitiu, e posteriormente alienou debêntures perpétuas, pelas quais recebeu 20.000 (FATO 2). A empresa pactuou a possibilidade de recompra de tais títulos. Antes de encerrado o exercício de 2012, houve subscrição de capital no montante de 50.000 (FATO 3)

Analise unicamente os efeitos desses 3 fatos no Disponível e Patrimônio Líquido da entidade. Considere que a empresa não incorreu em custos de transação para alienar debêntures. Partindo dessas premissas, a variação no montante do disponível e patrimônio líquido para os fatos 1, 2 e 3 foi respectivamente:
Alternativas
Q507967 Contabilidade Geral

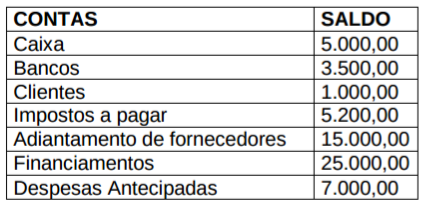
As informações apresentadas no quadro abaixo referem-se à Imagem associada para resolução da questão
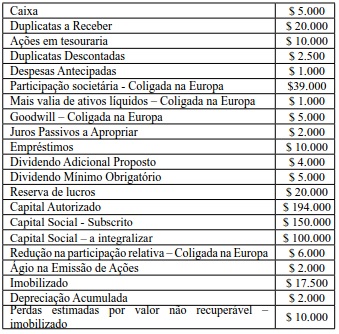

Adicionalmente, sabe-se que a empresa desenvolveu internamente um intangível, representado pela famosa marca “CACHOEIRA". Essa marca foi recentemente avaliada pela empresa de Auditoria e Avaliações Patrimoniais Perilense por $ 10.000. Consta ainda que a empresa possui um plantel de suínos reprodutores da raça Porcus spinus, avaliados por seu valor justo em $ 5.000 e mantidos em uma granja.

Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é
Alternativas
Q496792 Contabilidade Geral
Analise as assertivas e assinale a alternativa que apresenta as corretas. O balanço patrimonial é parte fundamental da gestão do patrimônio, e indispensável ao controle patrimonial eficiente. Entre os valores registrados pelo balanço patrimonial, encontra-se

I. Receitas de capital.

II. Estoque de matéria-prima.

III. Dívida de longo prazo com uma instituição bancária.

IV. Despesas de capital.

Alternativas
Q493238 Contabilidade Geral
Uma empresa de capital aberto, cujo patrimônio líquido vale R$ 723.435,67, por exigência da Lei n.º 6.404/1976, deve apresentar relatórios contábeis específicos ao final de cada exercício. Assinale a alternativa que apresenta todos os relatórios que essa empresa deverá apresentar ao término de 2012.
Alternativas
Respostas
2681: D
2682: B
2683: D
2684: A
2685: C
2686: A
2687: A
2688: D
2689: D
2690: E
2691: C
2692: A
2693: E
2694: C
2695: A
2696: B
2697: E
2698: A
2699: E
2700: D