Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Em 31 de dezembro, o balancete de verifi cação da Empresa Comercial ABC apresentava as seguintes contas e respectivos saldos: (valores em reais)
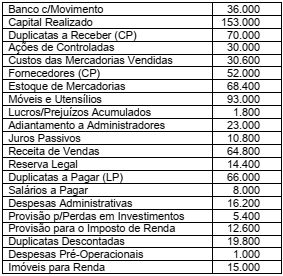
Na elaboração do Balanço Patrimonial os montantes do Ativo Não
Circulante e do Patrimônio Líquido eram, respectivamente, iguais a:
Uma entidade econômica em situação líquida superavitária possui o seguinte patrimônio:
Ativo Circulante: R$ 180,00
Ativo Não Circulante: R$ 220,00
Passivo Circulante: R$ 140,00
Passivo Não Circulante: R$ 60,00
Assinale, dentre as alternativas abaixo, a que representa a garantia de capital de terceiros.
Os ativos mensurados subsequentemente pelo valor justo não são submetidos ao teste de redução ao valor recuperável
PORQUE
pressupõem-se que o valor justo seja recuperável.
A respeito do enunciado acima é correto afirmar que
O enunciado a seguir refere-se à questão.
No primeiro momento do dia 01/01/20X1 a Cia. Comercial apurou o seguinte balancete:
Caixa 10.000,00
Estoque (produto A) 7.000,00
Estoque (produto B) 5.000,00
Total ativo circulante 22.000,00
Imobilizado bruto (máquina X) 20.000,00
Imobilizado bruto (máquina Y) 45.000,00
Depreciação acumulada (máquina X) – 11.000,00
Depreciação acumulada (máquina Y) – 35.000,00
Total ativo não circulante 19.000,00
Ativo total 41.000,00
Fornecedores a pagar – 7.500,00
Total passivo circulante – 7.500,00
Empréstimos e financiamentos (vence em 20X4) – 14.000,00
Total passivo não circulante – 14.000,00
Capital social – 9.500,00
Reserva de lucros – 10.000,00
Patrimônio líquido – 19.500,00
Passivo total mais patrimônio líquido – 41.000,00
Com relação a esse balancete, sabe-se que
• o estoque era composto por 100 unidades do produto A e 50 unidades do produto B; e que é controlado periodicamente (no final de cada mês) e mensurado pelo método do custo médio ponderado fixo.
• as expectativas de tempo de vida útil e de valor residual das máquinas são: tempo de vida útil = 5 anos (máquina X) e 15 anos (máquina Y); valor residual = $2.000 (máquina X) e $9.000 (máquina Y).
Durante o mês de janeiro/20X1 a Cia. Comercial efetuou as seguintes transações:
• Compra de mercadorias: 50 unidades produto A, à vista, por $85 cada; 40 unidades do produto B, a prazo, por $109 cada. O prazo de pagamento é de 45 dias, portanto, coerente com o prazo normal de mercado e o fornecedor não cobrou qualquer juro por esse período.
• Venda de mercadorias: 80 unidades produto A, à vista, por $110 cada; 80 unidades do produto B, à vista, por $200 cada.
• Pagamento de contas a pagar a fornecedores (referente ao saldo inicial): $6.000.
• Fechamento da folha de pagamentos de janeiro e reconhecimento da despesa de salários no valor total de $3.000, esse valor só será pago aos empregados no dia 03/02/20X1.
• Reconhecimento da despesa de aluguel de janeiro e respectivo pagamento integral no valor $4.000
• Reconhecimento e apropriação da despesa financeira correspondente aos empréstimos e financiamentos no valor de $200. Os juros serão pagos junto com a amortização do principal (em 20X4)
• Aumento do capital social no valor total de $20.000, sendo $18.000 integralizados imediatamente em dinheiro e $2.000 a integralizar em 20X3.
• Reconhecimento da depreciação do imobilizado.
• No final do dia 31/01/20X1 a entidade vendeu a
máquina X por $8.000 à vista.
Capital próprio e capital autorizado correspondem ao aporte de recursos que os proprietários ou acionistas transferem para a empresa, a fim de que ela cumpra seus objetivos.
A receita e as despesas relacionadas à mesma transação são reconhecidas simultaneamente. Esse processo está vinculado ao princípio da confrontação das despesas com as receitas (regime de competência). Porém, quando as despesas não podem ser mensuradas confiavelmente, a receita fica impossibilitada de ser reconhecida.
Em tais circunstâncias, quaisquer valores já recebidos pela venda dos bens serão reconhecidos como
A empresa W&K, que adota o regime de competência para a contabilização de seus atos e fatos, contratou alocação de um imóvel por 18 meses, a partir de 01/07/X1, pagando antecipadamente o valor do contrato correspondente a R$ 18.000,00.
O contador, no encerramento do exercício social de X1, deve registrar esse pagamento da seguinte forma:
Uma sociedade comercial, em 31 de dezembro de um exercício social, apresentou os saldos de contas, conforme tabela a seguir.
CONTA SALDO (R$)
Aluguéis pagos antecipadamente 9.300,00
Bancos conta movimento 42.000,00
Caixa 22.500,00 Capital social 130.000,00
Cheques a receber 11.400,00
Custo das mercadorias vendidas 168.000,00
Depreciação acumulada 19.500,00
Despesas administrativas 70.800,00
Duplicatas a receber 62.700,00
Equipamentos 96.000,00
Estoque de mercadorias 36.000,00
Fornecedores 34.100,00
Provisão para ajuste de estoques 4.500,00
Receitas de vendas 293.100,00
Reservas de lucros 27.000,00
Salários a pagar 10.500,00
Após a apuração do resultado do período e antes de sua destinação, o total do Ativo Circulante, do Ativo
não Circulante e do Patrimônio Líquido são, respectivamente,
A Empresa Container S.A. começou a construir um galpão, para utilizar na fabricação de chapas metálicas, em 01/01/X1, e a obra tem um custo total de R$ 100.000,00. Para a construção do galpão, a empresa captou um empréstimo de R$ 100.000,00 com as seguintes condições:
• Juros simples de 1% ao mês, R$ 1.000,00 por mês;
• Carência de 1 ano, a primeira parcela será paga somente em 01/01/X2.
A obra do galpão foi concluída e em condições de ser utilizada em 31/05/X1, mas por decisão da diretoria só começou a ser utilizada em 01/11/X1.
Considerando as informações acima, o Balanço Patrimonial de 31/10/X1 apresentará, respectivamente:

 Conheça nossos planos