Questões de Concurso Sobre método da equivalência patrimonial - mep em contabilidade geral

Foram encontradas 492 questões

Q1681923 Contabilidade Geral
Conforme Regulamento do Imposto de Renda, Decreto nº 3.000/1999 – Pessoa Jurídica, assinale a alternativa incorreta.
Alternativas
Q1396023 Contabilidade Geral
A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em 30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20% em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:
Alternativas
Q1396017 Contabilidade Geral
Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
Alternativas
Q1316138 Contabilidade Geral
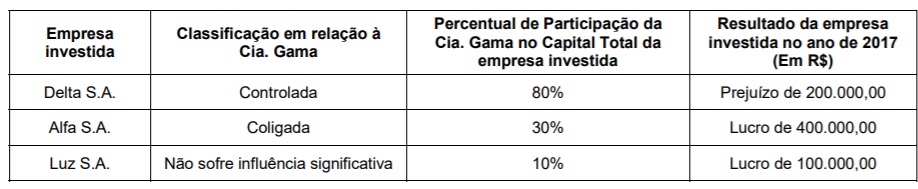
A Cia. Gama obteve, em 31/12/2017, as seguintes informações sobre as participações societárias que tinha em outras empresas: 
Imagem associada para resolução da questão


Sabendo que as empresas Delta, Alfa e Luz possuem apenas ações ordinárias e que não existiam resultados não realizados entre a Cia. Gama e suas investidas, o Resultado de Equivalência Patrimonial apurado nas demonstrações individuais da Cia. Gama, em 2017, foi, em reais, 

Alternativas
Q1153868 Contabilidade Geral

Com relação à elaboração de demonstrações contábeis de acordo com a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item.


Como a avaliação dos investimentos permanentes pelo método de equivalência patrimonial baseia-se no ativo das controladas e coligadas, os investimentos avaliados por esse método sofrem mutação simultaneamente com o resultado das investidas.

Alternativas
Q1147239 Contabilidade Geral
Analise a situação hipotética a seguir.
companhia AniPAG S.A. adquiriu em 20/04/2018 a participação de 70% do patrimônio líquido da companhia BagTC S.A. por R$ 4.000.000,00, sem ágios ou deságios. O patrimônio líquido da BagTC S.A. no final de 2018 totalizou R$ 5.800.000,00.
Considerando esses fatos, a empresa AniPAG S.A. deve efetuar qual lançamento para o encerramento do exercício de 2018?
Alternativas
Q1141261 Contabilidade Geral
Identifique nas alternativas abaixo disponibilizadas, um conjunto de modalidades de investimentos efetuados pelas empresas em geral, onde é aplicado o método da equivalência patrimonial.
Alternativas
Q1139865 Contabilidade Geral
A companhia XXX adquiriu, para fins de investimentos, 150 ações da companhia YYY pelo valor unitário de R$ 45,60 em 01/02/2018. Sabe-se que o contador da entidade reconheceu esse investimento como um instrumento financeiro mensurado a valor justo para o resultado do exercício. O contador verificou que o preço das ações da companhia YYY, em 31/12/2018, era de R$ 40,70. Baseando-se nesses dados, o contador da companhia XXX reconheceu
Alternativas
Q1120024 Contabilidade Geral
Considerando as normas aplicáveis ao registro mensuração e evidenciação de investimento em coligada, em controlada e emempreendimento controlado em conjunto, assinale a opção correta.A
Alternativas
Q1116783 Contabilidade Geral
Conforme a NBC TG 18 (R3), os investimentos em coligadas, empreendimentos controlados em conjuntos e em controladas, devem ser avaliados pelo método da equivalência patrimonial. Acerca do método da equivalência patrimonial, é correto afirmar que
Alternativas
Q4421434 Contabilidade Geral
As participações em empresas sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método do (a)
Alternativas
Q1743445 Contabilidade Geral
Um determinado investidor brasileiro adquiriu, através de sua Holding de Participações, 60% do capital votante de uma empresa, ou seja, adquiriu o controle dessa empresa. O valor de aquisição equivalendo aos valores contábeis foi de R$ 600.000,00. Ao final do período em que ocorreu a aquisição, essa empresa auferiu um prejuízo de R$ 150.000,00. Com isso, a holding deverá registrar em sua contabilidade
Alternativas
Q1654467 Contabilidade Geral
Empresa com investimentos em coligadas faz o registro em sua contabilidade da declaração de dividendos feita por essa investida. A conta que receberá o crédito desse lançamento será:
Alternativas
Q1249140 Contabilidade Geral
A Sociedade Empresarial TULIPA comprou 55% de ações ordinárias da CIA GIRASSOL por R$ 1.000.000,00. A CIA GIRASSOL na data da transação possuía um PL no valor de R$ 2.000,000,00. De acordo com o CPC 18 (R3) investimento em Coligada, controlada e empreendimento controlado em conjunto, utilizando o Método de equivalência patrimonial assinale a alternativa correta.
Alternativas
Ano: 2019 Banca: FEPESE Órgão: CELESC Prova: FEPESE - 2019 - CELESC - Contador |
Q1248594 Contabilidade Geral
Em 31/12/2018, a companhia Barão do Varejo (investidora) tinha 50% de participação na companhia de Transportes Fast (investida), o que corresponde a R$ 500.000. O patrimônio líquido da investida é composto apenas pela conta Capital Social, que é representado por 10.000 ações ordinárias. Na Demonstração do Resultado do Exercício de 2018, a companhia de Transportes Fast apurou um lucro líquido de R$ 50.000 e provisionou R$ 30.000 a título de dividendos.
Nesse caso a:
Alternativas
Q1155011 Contabilidade Geral
Os investimentos em participação no capital de outras entidades devem ser contabilizados e avaliados de acordo com a essência da transação. Quanto ao método de avaliação marque a opção CORRETA:
Alternativas
Q1155008 Contabilidade Geral
Suponha que a Empresa Alfa tenha adquirido 33% do Patrimônio Líquido da empresa Customização no valor R$ 83.000, no momento da compra não houve impacto de mais-valia e nem goodwill. Após a transação de compra de parcela do Patrimônio Líquido da empresa Customização, Alfa passa a ter influência significativa sobre Customização. Diante das informações apresentadas marque a opção que represente o método de avaliação desse investimento na empresa Alfa.
Alternativas
Q1154669 Contabilidade Geral
Embora o CPC 18 não defina o que são controladas, considera-se a sociedade na qual a controladora, diretamente ou por meio de outras controladas, é titular de direitos de sócio que lhe assegurem, de modo permanente, preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores. O investidor controla a investida se, e somente se, possuir todos os atributos seguintes, EXCETO:
Alternativas
Q1133874 Contabilidade Geral
A Lei nº 6.404/76 (Lei das Sociedades Anônimas) elenca uma série de normas atinentes à elaboração das Demonstrações Financeiras. No Balanço Patrimonial, as participações em empresas e em consórcios públicos ou público-privados, em que a administração tenha influência significativa, devem ser mensuradas por método específico, devendo ainda tal participação ser classificada em subgrupo específico. Tratam-se do método e do subgrupo do ativo:
Alternativas
Q1132945 Contabilidade Geral

As informações abaixo referem-se aos investimentos societários em outras entidades da Companhia XYZ:  
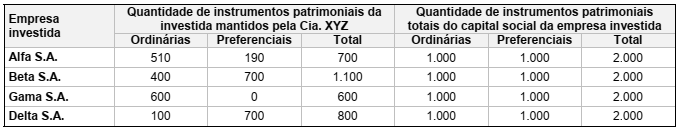

Imagem associada para resolução da questão


Sabe-se que as empresas investidas não são joint ventures, nem são mantidas para venda. Para classificar suas empresas investidas como controlada, coligada ou investimento não representativo de controle ou influência significativa, a Companhia XYZ observa exclusivamente seus percentuais de participação no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base no exposto, assinale a alternativa correta. 

Alternativas
Respostas
101: B
102: D
103: D
104: C
105: E
106: B
107: B
108: E
109: B
110: D
111: B
112: C
113: A
114: C
115: D
116: D
117: D
118: C
119: C
120: E