Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


CONSIDERE AS OPERAÇÕES A SEGUIR DESCRITAS, REALIZADAS PELA CIA VITÓRIA REGIA, PARA RESOLVER À PRÓXIMA QUESTÃO.
- No dia 10/04/2025: compra de 200 unidades do Produto A, para revenda, com valor unitário de R$ 100,00, com impostos recuperáveis inclusos às alíquotas hipotéticas de ICMS 10%, PIS 2% e COFINS 8%. A compra foi contratada para pagamento à vista.
- No dia 25/04/2025: compra de 500 unidades do Produto A, para revenda, com valor unitário de R$ 120,00, com impostos recuperáveis inclusos às alíquotas hipotéticas de ICMS 10%, PIS 2% e COFINS 8%. A compra foi contratada para pagamento a prazo.
- No dia 30/04/2025: venda de 600 unidades do Produto A, pelo valor unitário de R$ 300,00, com os seguintes impostos incidentes às alíquotas hipotéticas de ICMS 20%, PIS 2% e COFINS 8%. A venda foi realizada com 50% à vista e 50% em 02 parcelas.
Considere exclusivamente as informações acima e as disposições contidas na NBC TG 16 (R2) Estoques.
I. No regime de Lucro Real, a base de cálculo do IRPJ e da CSLL decorre do lucro contábil ajustado por adições, exclusões e compensações previstas na legislação tributária.
II. No regime de Lucro Presumido, a base de cálculo do IRPJ e da CSLL corresponde diretamente ao lucro contábil apurado pela entidade no período.
III. Empresas optantes pelo Simples Nacional recolhem tributos federais, estaduais e municipais de forma unificada conforme faixas de receita bruta e tabelas previstas na legislação específica.
IV. No regime de Lucro Real, a legislação tributária admite que a apuração do lucro tributável considere ajustes extraordinários realizados no Livro de Apuração do Lucro Real (LALUR ou equivalente eletrônico).
verifica -se que está/ão correta/s
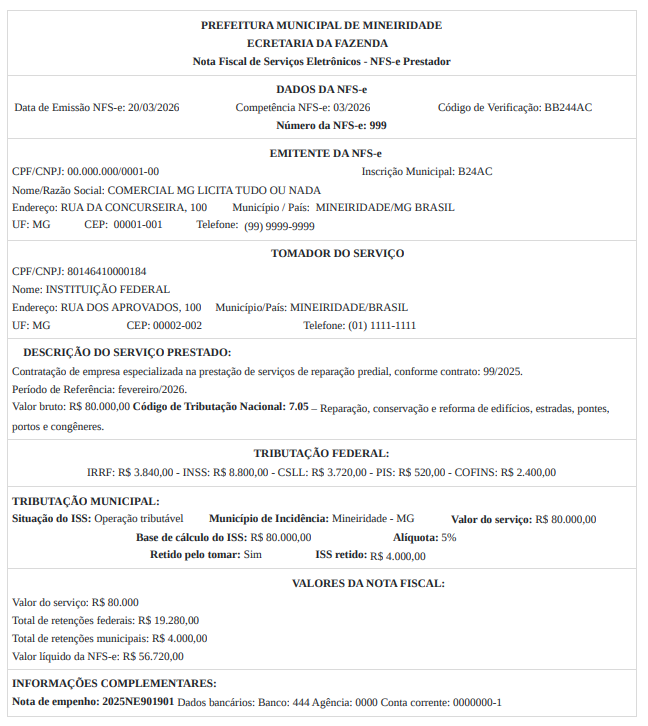
A retenção de INSS incidente sobre serviços tomados transfere ao tomador a responsabilidade pelo recolhimento da contribuição retida, bem como o dever de prestar informações correspondentes em obrigações acessórias próprias, ainda que o prestador seja o contribuinte original da exação.
(1) Adições.
(2) Exclusões.
(3) Compensações.
( ) São valores que a Lei permite reduzir do lucro líquido.
( ) São despesas contabilizadas pela empresa, mas não admitidas pela Lei.
( ) Prejuízos de períodos anteriores que podem ser compensados.
Com base na situação acima e nos conhecimentos sobre fiscalização e auditoria tributária, é correto afirmar que:
De acordo com o Pronunciamento Técnico CPC 32- Tributos sobre o Lucro, a existência de prejuízos fiscais não utilizados é uma forte evidência de que
• Lucro antes do cálculo dos ajustes para IR e da CSLL – R$ 550.000,00
• Total das adições temporárias no trimestre – R$ 58.000,00 • Total das adições permanentes no trimestre – R$ 12.000,00
• Total das exclusões permanentes no período – R$ 18.500,00
• Total das exclusões temporárias no período – R$ 8.500,00
Com base nessas informações, assinale a alternativa que contenha o valor total correto do IR, adicional do IR e CSLL no trimestre, em Reais.
A mensuração dos estoques em ambientes inflacionários exige a escolha criteriosa do método de custeio, pois este impacta diretamente o lucro tributável e o valor dos ativos. Analise as afirmativas a seguir sobre os critérios de valoração e a legislação fiscal brasileira:
I. O método PEPS (Primeiro que Entra, Primeiro que Sai) resulta, em períodos de alta de preços, em um Custo das Mercadorias Vendidas (CMV) menor e um estoque final maior, gerando um lucro contábil mais elevado em comparação com o método da Média Ponderada.
II. O método UEPS (Último que Entra, Primeiro que Sai) é vedado pela legislação do Imposto de Renda no Brasil, pois tende a reduzir o lucro tributável ao confrontar as receitas atuais com os custos mais recentes e elevados das mercadorias.
III. A regra de avaliação de estoques determina que eles devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior, para evitar a subavaliação do ativo circulante.
Está correto o que se afirma em:
No âmbito da gestão e da estruturação de negócios, sobre as distinções entre elisão, evasão e elusão fiscal, é correto afirmar que
- Receita bruta com prestação de serviços: R$ 300.000,00.
- Alíquota do ISSQN para este serviço: 4%.
- Saldo de ISSQN a compensar de meses anteriores: R$ 2.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 1.000,00.
Com base nos dados acima, é CORRETO afirmar que a despesa com ISSQN (Imposto sobre Serviços de Qualquer Natureza) no período foi de:
Assinale a alternativa correta sobre reconhecimento contábil de tributos e efeitos diferidos.
Assinale a alternativa correta sobre o lançamento na data do pagamento.
Lucro contábil antes do IRPJ e da CSLL: R$ 1.200.000,00 Exclusões no LALUR/LACS: R$ 200.000,00 Não houve compensação de prejuízos fiscais nem utilização de incentivos fiscais. Considerando ainda que: O IRPJ é calculado à alíquota básica de 15%, com adicional de 10% sobre a parcela do lucro que exceder R$ 240.000,00 por ano; A CSLL é calculada à alíquota de 9%, sem adicional;
Assinale a alternativa que indica a carga tributária efetiva conjunta (IRPJ + CSLL) incidente sobre o lucro real do período.
(__) No regime de apuração do lucro real, a base de cálculo do IRPJ e da CSLL pode ser ajustada por adições, exclusões e compensações de prejuízos fiscais, conforme a legislação tributária.
(__) No caso do IRRF, a retenção na fonte ocorre apenas para pessoas físicas que prestem serviços, não sendo aplicável em contratos celebrados por pessoas jurídicas.
(__) O regime de Lucro Arbitrado é uma modalidade especial de tributação que exime os contribuintes da obrigatoriedade de registrar suas operações contábeis em livros comerciais e fiscais, simplificando a apuração do Imposto de Renda.
Assinale a alternativa que apresenta a sequência CORRETA de respostas.

 Conheça nossos planos