Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


A NBC TG 16 (R2), que tem como objetivo estabelecer o tratamento contábil para os estoques, estabelece que o valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Nesse contexto, uma companhia, que adquiriu um produto para composição do seu estoque, apresentou as seguintes informações relativas, exclusivamente, à compra desse mesmo produto:
• Preço de aquisição líquido de ICMS: R$ 3.000,00;
• Frete e seguro sobre compras – FOB: R$ 400,00; e
• Despesas com publicidade para divulgar o produto: R$ 300,00.
Considerando exclusivamente os dados informados e as orientações da NBC TG 16 (R2) no que se refere ao tratamento contábil para os estoques, o custo do produto é de:
A Norma Brasileira de Contabilidade (NBC TG), que dispõe sobre a estrutura conceitual para relatório financeiro, define que o objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade. Sobre essas decisões, analise as afirmativas a seguir.
I. Comprar, vender ou manter instrumento de patrimônio e de dívida.
II. Conceder ou liquidar empréstimos ou outras formas de crédito.
III. Exercer direitos de votar ou de outro modo influenciar os atos da administração que afetam o uso dos recursos econômicos da entidade.
Acerca das decisões que podem ser tomadas a partir do relatório financeiro, está correto o que se afirma em
I.Identificação do custo de reposição ou reprodução. II.Identificação do valor justo. III.Identificação do valor residual.
É correto o que se afirma em:
(__)A regularização das contas a receber e a pagar é parte importante do processo de encerramento do exercício.
(__)O processo de encerramento do exercício não é necessário para empresas que não possuem lucro.
(__)O encerramento do exercício deve ser realizado sempre no último dia do ano fiscal, independentemente da data de início das atividades da empresa.
(__)O encerramento do exercício contábil envolve a apuração dos resultados e a elaboração das demonstrações financeiras.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
( ) São exemplos de propriedades para investimento os terrenos mantidos para uso futuro ainda não definido.
( ) O ganho ou a perda proveniente de alteração no valor justo de propriedade para investimento deve ser reconhecido no patrimônio líquido do período em que ocorra.
( ) A propriedade para investimento não deve ser desreconhecida (eliminada do balanço patrimonial) ou quando for permanentemente retirada de uso.
( ) A propriedade para investimento deve ser inicialmente mensurada pelo seu custo (os custos de transação devem ser incluídos na mensuração inicial).
Assinale a sequência correta.

Considerando apenas as informações apresentadas e de acordo com a forma de apresentação de demonstrações contábeis exigida pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), assinale a alternativa que apresenta o total do passivo exigível em 31/12/2023.
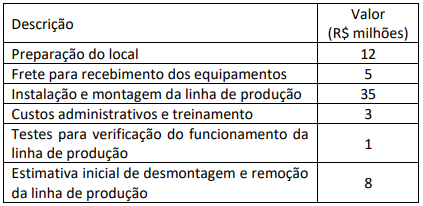
Informações adicionais:
• Considere o valor presente de R$ 5 milhões para a estimativa de desmontagem e remoção.
• A empresa também obteve um desconto comercial de R$ 2 milhões sobre o preço de aquisição total dos equipamentos.
Com base nas informações fornecidas e de acordo com o CPC 27 – Ativo Imobilizado, o custo inicial do ativo imobilizado será de:

 Conheça nossos planos