Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087637
Contabilidade Geral
Um curso de idiomas oferecia aulas de inglês, espanhol e japonês. Em 2024, a gerência do curso resolveu extinguir a oferta de
aulas de japonês e espanhol, passando a oferecer apenas aulas de inglês. A reorganização dos cursos teve efeito material na
natureza e no foco das operações do curso, de modo que foi constituída uma provisão para reestruturação.
Assinale a opção que indica gastos que podem ser incluídos no valor da provisão.
Assinale a opção que indica gastos que podem ser incluídos no valor da provisão.
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087635
Contabilidade Geral
O ativo fiscal diferido é o valor do tributo sobre o lucro recuperável em período futuro relacionado ao que se afirma a seguir,
com exceção de
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087634
Contabilidade Geral
Com relação às Demonstrações Financeiras, de acordo com a Lei nº 6.404/76 e modificações, avalie as afirmativas a seguir e
assinale (V) para a verdadeira e (F) para a falsa.
( ) As demonstrações de cada exercício serão publicadas com a indicação dos valores correspondentes das demonstrações do exercício anterior.
( ) Nas demonstrações, não poderá haver agrupamento de contas semelhantes.
( ) As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, e o valor será considerado definitivo.
( ) As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessárias para esclarecimento da situação patrimonial e dos resultados do exercício.
As afirmativas são, respectivamente,
( ) As demonstrações de cada exercício serão publicadas com a indicação dos valores correspondentes das demonstrações do exercício anterior.
( ) Nas demonstrações, não poderá haver agrupamento de contas semelhantes.
( ) As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, e o valor será considerado definitivo.
( ) As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessárias para esclarecimento da situação patrimonial e dos resultados do exercício.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087632
Contabilidade Geral
De acordo com a NBC TG 36 (R3) – DEMONSTRAÇÕES CONSOLIDADAS, o investidor, independentemente da natureza de seu
envolvimento com a investida, deve determinar se é controlador avaliando se controla a investida.
Em relação ao controle, considere os itens a seguir:
I. Poder sobre a investida.
II. Exposição a, ou direitos sobre, retornos variáveis decorrentes de seu envolvimento com a investida.
III. Capacidade de utilizar seu poder sobre a investida para afetar o valor de seus retornos.
IV. Mais do que a metade das ações com poder de voto da investida
O investidor controla a investida se possuir os atributos apresentados em
I. Poder sobre a investida.
II. Exposição a, ou direitos sobre, retornos variáveis decorrentes de seu envolvimento com a investida.
III. Capacidade de utilizar seu poder sobre a investida para afetar o valor de seus retornos.
IV. Mais do que a metade das ações com poder de voto da investida
O investidor controla a investida se possuir os atributos apresentados em
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087630
Contabilidade Geral
Assinale a opção que indica uma conta do passivo de uma entidade que não deve ser classificada como passivo circulante de
acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS.
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087624
Contabilidade Geral
De acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a informação é material se sua omissão,
distorção ou obscuridade pode influenciar, de modo razoável, decisões que os usuários primários das demonstrações contábeis
de propósito geral tomam como base nessas demonstrações contábeis que fornecem informações financeiras sobre relatório
específico da entidade.
Com base nesse enunciado, leia o fragmento a seguir.
A materialidade depende da _____ ou _____ da informação, ou de ambas. A entidade avalia se a informação, individualmente ou em combinação com outra informação, é material no contexto das suas demonstrações contábeis tomadas como um todo.
Assinale a alternativa cujos itens completam corretamente as lacunas do fragmento acima.
Com base nesse enunciado, leia o fragmento a seguir.
A materialidade depende da _____ ou _____ da informação, ou de ambas. A entidade avalia se a informação, individualmente ou em combinação com outra informação, é material no contexto das suas demonstrações contábeis tomadas como um todo.
Assinale a alternativa cujos itens completam corretamente as lacunas do fragmento acima.
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087623
Contabilidade Geral
De acordo com a NBC TG 27 (R4) – ATIVO IMOBILIZADO, o custo de um item do ativo imobilizado compreende, entre outros,
quaisquer custos diretamente atribuíveis para colocar o ativo no local e as condições necessárias para ele ser capaz de
funcionar da forma pretendida pela administração.
Entre os custos diretamente atribuíveis estão os custos
Entre os custos diretamente atribuíveis estão os custos
Ano: 2024
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2024 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q3087622
Contabilidade Geral
16
Com relação à Resolução CFC nº 1.328/11, que dispõe sobre a Estrutura das Normas Brasileiras de Contabilidade, avalie as
afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) As Normas Brasileiras de Contabilidade classificam-se em Profissionais, Técnicas e Educacionais.
( ) As Normas Brasileiras de Contabilidade estabelecem preceitos de conduta profissional, procedimentos técnicos necessários para o adequado exercício profissional e metodologia para o ensino adequado das normas.
( ) As Normas Brasileiras de Contabilidade editadas pelo Conselho Federal de Contabilidade (CFC) devem seguir os mesmos padrões de elaboração e estilo utilizados nas normas internacionais e compreendem as Normas propriamente ditas, as Interpretações Técnicas e os Comunicados Técnicos.
As afirmativas são, respectivamente,
( ) As Normas Brasileiras de Contabilidade classificam-se em Profissionais, Técnicas e Educacionais.
( ) As Normas Brasileiras de Contabilidade estabelecem preceitos de conduta profissional, procedimentos técnicos necessários para o adequado exercício profissional e metodologia para o ensino adequado das normas.
( ) As Normas Brasileiras de Contabilidade editadas pelo Conselho Federal de Contabilidade (CFC) devem seguir os mesmos padrões de elaboração e estilo utilizados nas normas internacionais e compreendem as Normas propriamente ditas, as Interpretações Técnicas e os Comunicados Técnicos.
As afirmativas são, respectivamente,
Q3085978
Contabilidade Geral
Em 2022, uma sociedade empresária recebeu uma subvenção
governamental por meio de R$50.000 em dinheiro.
Em 2023, a sociedade empresária precisou devolver o valor recebido, por um problema operacional, uma vez que não houve cumprimento de uma cláusula estabelecida.
A subvenção governamental devolvida deve ser contabilizada como
Em 2023, a sociedade empresária precisou devolver o valor recebido, por um problema operacional, uma vez que não houve cumprimento de uma cláusula estabelecida.
A subvenção governamental devolvida deve ser contabilizada como
Q3085976
Contabilidade Geral
Em 31/12/2023, uma sociedade empresária tinha 80% de seu ativo comprometido com obrigações com terceiros em dólar. Na data, a cotação do dólar era de R$5,00. Em 10/02/2024, a cotação do dólar era de R$6,00, o que foi considerado pela sociedade empresária uma alteração extraordinariamente grande na taxa de câmbio.
A emissão das demonstrações contábeis foi autorizada em 01/03/2024.
O aumento na cotação do dólar
Q3085975
Contabilidade Geral
Uma sociedade empresária que trabalha com a produção de carros
recebeu do Governo a propriedade definitiva de um terreno, com
a condição de construir uma nova fábrica. O terreno tinha valor
nominal de R$100.000 e valor justo de R$120.000.
Assinale a opção que indica o impacto do recebimento da subvenção governamental nas demonstrações contábeis da sociedade empresária no momento da transferência da propriedade do terreno.
Assinale a opção que indica o impacto do recebimento da subvenção governamental nas demonstrações contábeis da sociedade empresária no momento da transferência da propriedade do terreno.
Q3085973
Contabilidade Geral
Com relação ao resultado básico por ação, de acordo com o
Pronunciamento Técnico CPC 41 - Resultado por Ação, assinale V
para a afirmativa verdadeira e F para a falsa.
( ) A companhia deve calcular o valor do resultado básico por ação para o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia e, se apresentado, o lucro ou prejuízo resultante das operações continuadas atribuível a esses titulares de ações ordinárias.
( ) O resultado básico por ação deve ser calculado dividindo-se o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia pelo número médio ponderado de ações ordinárias em poder dos acionistas, incluídas as mantidas em tesouraria durante o período.
( ) O objetivo da informação relativa ao resultado básico por ação é proporcionar a mensuração da participação de cada ação da companhia no desempenho da entidade durante o período.
As afirmativas são, respectivamente,
( ) A companhia deve calcular o valor do resultado básico por ação para o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia e, se apresentado, o lucro ou prejuízo resultante das operações continuadas atribuível a esses titulares de ações ordinárias.
( ) O resultado básico por ação deve ser calculado dividindo-se o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia pelo número médio ponderado de ações ordinárias em poder dos acionistas, incluídas as mantidas em tesouraria durante o período.
( ) O objetivo da informação relativa ao resultado básico por ação é proporcionar a mensuração da participação de cada ação da companhia no desempenho da entidade durante o período.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083979
Contabilidade Geral
A NBC TSP 01 – Receita de Transação sem Contraprestação apresenta diversos termos e o significado atribuído a cada um. A
citação “Os montantes (valores) disponíveis aos beneficiários, independente de pagarem ou não tributos” define:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083978
Contabilidade Geral
Considerando que a NBC TSP 02 dispõe que as entidades do setor público podem auferir receitas de transações com ou sem
contraprestação, marque V para as afirmativas verdadeiras e F falsas.
( ) A transação com contraprestação é aquela segundo a qual a entidade recebe ativos ou serviços, ou tem passivos extintos, e diretamente entrega em troca um valor aproximadamente equivalente (prioritariamente sob a forma de bens, serviços ou uso de ativos) à outra parte.
( ) São exemplos de transações com contraprestação a compra ou a venda de bens ou serviços, o aluguel ou arrendamento de itens do ativo imobilizado ao valor histórico.
( ) Na distinção entre transações com e sem contraprestação, a essência deve prevalecer sobre a forma. Exemplos de transações sem contraprestação incluem as receitas decorrentes do exercício do poder soberano (por exemplo, tributos diretos e indiretos, multas e tributos alfandegários), subsídios e doações.
A sequência está correta em
( ) A transação com contraprestação é aquela segundo a qual a entidade recebe ativos ou serviços, ou tem passivos extintos, e diretamente entrega em troca um valor aproximadamente equivalente (prioritariamente sob a forma de bens, serviços ou uso de ativos) à outra parte.
( ) São exemplos de transações com contraprestação a compra ou a venda de bens ou serviços, o aluguel ou arrendamento de itens do ativo imobilizado ao valor histórico.
( ) Na distinção entre transações com e sem contraprestação, a essência deve prevalecer sobre a forma. Exemplos de transações sem contraprestação incluem as receitas decorrentes do exercício do poder soberano (por exemplo, tributos diretos e indiretos, multas e tributos alfandegários), subsídios e doações.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083976
Contabilidade Geral
De acordo com a NBC TSP 02 – Receita de Transação com Contraprestação, quando o produto de transação envolvendo a
prestação de serviços puder ser mensurado confiavelmente, a receita associada à transação deve ser reconhecida tomando por
base o estágio de execução dos serviços prestados até a data de apresentação das demonstrações contábeis. Sabe-se que o
produto da transação pode ser estimado confiavelmente quando determinadas condições forem satisfeitas; analise-as.
I. Quando o montante da receita puder ser mensurado confiavelmente.
II. Quando for provável que os benefícios econômicos ou o potencial de serviços associados à transação fluirão para a entidade e terceiros.
III. Quando o estágio de execução dos serviços já executados até a data de apresentação das demonstrações contábeis puder ser mensurado confiavelmente.
IV. Quando os custos incorridos na transação e os custos para concluir a transação puderem ser mensurados confiavelmente.
Está correto o que se afirma em
I. Quando o montante da receita puder ser mensurado confiavelmente.
II. Quando for provável que os benefícios econômicos ou o potencial de serviços associados à transação fluirão para a entidade e terceiros.
III. Quando o estágio de execução dos serviços já executados até a data de apresentação das demonstrações contábeis puder ser mensurado confiavelmente.
IV. Quando os custos incorridos na transação e os custos para concluir a transação puderem ser mensurados confiavelmente.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083973
Contabilidade Geral
Com base na Norma Brasileira de Contabilidade – NBC TG 03 (R3), assinale, a seguir, as “operações fatores” que provocam
movimentações do caixa geradas pelas atividades de investimentos em uma sociedade empresária comercial.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083972
Contabilidade Geral
Considerando Norma Brasileira de Contabilidade – NBC TG Estrutura Conceitual, assinale a afirmativa INCORRETA.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Agente Contábil |
Q3083971
Contabilidade Geral
Considerando a Norma Brasileira de Contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes,
analise as afirmativas a seguir.
I. Passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
II. As provisões são idênticas a outros passivos tais como contas a pagar e passivos derivados de apropriações por competência, mesmo que haja incerteza sobre o prazo ou o valor do desembolso futuro necessário para a sua liquidação.
III.O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço. E a melhor estimativa é o valor que a entidade racionalmente pagaria para liquidar a obrigação na data do balanço.
Está correto o que se afirma em
I. Passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
II. As provisões são idênticas a outros passivos tais como contas a pagar e passivos derivados de apropriações por competência, mesmo que haja incerteza sobre o prazo ou o valor do desembolso futuro necessário para a sua liquidação.
III.O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço. E a melhor estimativa é o valor que a entidade racionalmente pagaria para liquidar a obrigação na data do balanço.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Contador |
Q3083921
Contabilidade Geral
Com base nas disposições da Lei nº 6.404/1976 sobre o Balanço Patrimonial e a classificação dos grupos de contas do Ativo,
relacione adequadamente os itens com as definições.
1. Ativo Circulante. 2. Ativo Realizável a Longo Prazo. 3. Investimentos. 4. Imobilizado. 5. Intangível.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Art. 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia. ( ) Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. ( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido. ( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte. ( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
A sequência está correta em
1. Ativo Circulante. 2. Ativo Realizável a Longo Prazo. 3. Investimentos. 4. Imobilizado. 5. Intangível.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Art. 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia. ( ) Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. ( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido. ( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte. ( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Contador |
Q3083915
Contabilidade Geral
Considere que, no exercício financeiro de 2023, uma grande empresa comercial do ramo de gêneros alimentícios tenha auferido receitas provenientes das seguintes fontes:
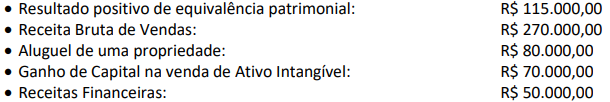
À luz da NBC TG 09 (R1) – Demonstração do Valor Adicionado, o valor adicionado recebido em transferência no exercício de 2023 é de:
À luz da NBC TG 09 (R1) – Demonstração do Valor Adicionado, o valor adicionado recebido em transferência no exercício de 2023 é de:

 Conheça nossos planos