Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


À luz da NBC TG – Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade –, julgue o item a seguir.
Um ativo pode ser conceituado como um recurso econômico do qual a entidade deve ter integral propriedade. O reconhecimento de um ativo em uma entidade implica, necessariamente, o reconhecimento de um passivo em outra entidade.
À luz da NBC TG – Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade –, julgue o item a seguir.
Nos termos da referida norma contábil, o objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referentes à oferta de recursos à entidade.
À luz da NBC TG – Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade –, julgue o item a seguir.
No processo de mensuração dos elementos patrimoniais, deve-se fazer uso da prudência ao realizar julgamentos em condições de incerteza. Prudência significa que os ativos e as receitas não estão superavaliados, e os passivos e as despesas não estão subavaliados.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
I. Espera-se que o passivo seja exigido durante o ciclo operacional normal da entidade.
II. O passivo está mantido essencialmente para a finalidade de ser negociado.
III. O passivo deve ser exigido no período de até 12 meses após a data das demonstrações contábeis.
IV. A entidade não tem direito incondicional de diferir a liquidação do passivo durante pelo menos 12 meses após a data do balanço.
Quais estão corretos?
A prefeitura do município X adquiriu em 2021 um terreno pelo valor de R$ 1.200.000,00. Os valores recuperáveis do terreno em 31/12/2022 e em 31/12/2023 eram, respectivamente, de R$ 1.000.000,00 e R$ 1.290.000,00. considerando as Normas Brasileiras de Contabilidade, e que não há reavaliação de ativos.
Qual é o valor que a empresa deverá creditar em 31/12/2023?
( ) A mensuração do valor justo de um ativo não financeiro leva em consideração a capacidade do participante do mercado de gerar benefícios econômicos utilizando o ativo em seu melhor uso possível ou vendendo-o a outro participante do mercado que utilizaria o ativo em seu melhor uso.
( ) O melhor uso possível de um ativo não financeiro leva em conta o uso do ativo que seja fisicamente possível, legalmente permitido e geograficamente aceitável.
( ) O melhor uso possível é determinado do ponto de vista dos participantes do mercado, ainda que a entidade pretenda um uso diferente, contudo, presume-se que o uso atual pela entidade de um ativo não financeiro seja o seu melhor uso, a menos que o mercado ou outros fatores sugiram que um uso diferente pelos participantes do mercado maximizaria o valor do ativo.
As afirmativas são, respectivamente,
No balanço patrimonial de 31/12/2022 o imóvel era contabilizado por R$400.000, que representava o custo histórico líquido de depreciação.
Em 31/12/2023, a sociedade empresária constatou que o valor justo do imóvel era de R$450.000 e passou a avalia-lo por este valor, em seu balanço patrimonial.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a mudança do valor de contabilização do imóvel representa
Esse tratamento contábil está
De acordo com o Pronunciamento Técnico CPC 28- Propriedade para Investimento, a entidade deve divulgar, em notas explicativas, os seguintes itens, à exceção de um. Assinale-o.
A entidade optou por não incluir essas transações em suas demonstrações contábeis, de modo a tornar mais fácil a compreensão das informações contidas em suas demonstrações.
Em relação à aplicação direta das características qualitativas das informações financeiras úteis, é correto afirmar que as demonstrações contábeis
I. valor de estoques reconhecido como despesa durante o período;
II. valor de estoques escriturados pelo valor justo menos os custos de venda;
III. valor total escriturado em estoques e o valor registrado em outras contas apropriadas para a entidade.
De acordo com a NBC TG 16 (R2) – ESTOQUES, está correto o que se afirma em
Uma sociedade empresária elaborou a seguinte Demonstração do Resultado do Exercício:
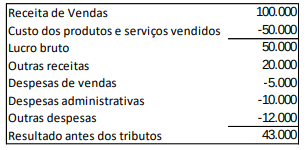
De acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a demonstração é elaborada de acordo com o método da

 Conheça nossos planos