Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604056
Contabilidade Geral
O ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios é um ativo que
representa benefícios econômicos futuros advindos de outros ativos adquiridos na combinação de negócios que não são
identificados individualmente e não são reconhecidos separadamente.
De acordo com a NBC TG 04 (R4) - ATIVO INTANGÍVEL e com a NBC TG 15 (R4) - COMBINAÇÃO DE NEGÓCIOS, a empresa adquirente deve reconhecer, na data da aquisição, separadamente do ágio derivado da expectativa de rentabilidade futura (goodwill) apurado em uma combinação de negócios, um ativo intangível da adquirida, independentemente de o ativo ter sido reconhecido pela adquirida antes da aquisição da empresa.
A perda por desvalorização reconhecida para o ágio por expectativa de rentabilidade futura (goodwill) não deve ser revertida em período subsequente, pois
De acordo com a NBC TG 04 (R4) - ATIVO INTANGÍVEL e com a NBC TG 15 (R4) - COMBINAÇÃO DE NEGÓCIOS, a empresa adquirente deve reconhecer, na data da aquisição, separadamente do ágio derivado da expectativa de rentabilidade futura (goodwill) apurado em uma combinação de negócios, um ativo intangível da adquirida, independentemente de o ativo ter sido reconhecido pela adquirida antes da aquisição da empresa.
A perda por desvalorização reconhecida para o ágio por expectativa de rentabilidade futura (goodwill) não deve ser revertida em período subsequente, pois
Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604054
Contabilidade Geral
Um ativo individual ou um grupo de ativos mantido para venda são ativos a ser alienados, por venda ou de outra forma, em
conjunto como um grupo de ativos em uma só transação, e passivos diretamente associados a esses ativos que serão
transferidos na transação.
De acordo com a NBC TG 31 (R4) - ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, a depreciação do ativo ou grupo de ativos mantidos para venda deve
De acordo com a NBC TG 31 (R4) - ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, a depreciação do ativo ou grupo de ativos mantidos para venda deve
Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604050
Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, para ajudar os
usuários das demonstrações contábeis a identificar e avaliar mudanças e tendências, as demonstrações contábeis
Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604049
Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, as características
qualitativas fundamentais são relevância e representação fidedigna, sendo que, para ser representação fidedigna, a
representação deve ser completa, neutra e isenta de erros.
Uma informação neutra pode
Uma informação neutra pode
Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604047
Contabilidade Geral
Um escritório contábil quer expandir sua clientela com campanha de marketing, mas tem dúvidas sobre publicidade e preços
conforme o Código de Ética.
Com base na NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, uma prática de divulgação e precificação eticamente correta é
Com base na NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, uma prática de divulgação e precificação eticamente correta é
Q3601169
Contabilidade Geral
A NBC TG – Estrutura Conceitual, alinha um
conjunto de características qualitativas de
melhoria da informação contábil e uma delas
caracteriza-se por permitir aos usuários identificar
e compreender similaridades e diferenças entre
itens.
O trecho faz referência à característica da
O trecho faz referência à característica da
Q3601142
Contabilidade Geral
No que diz respeito à estrutura das Normas
Brasileiras de Contabilidade, as normas aplicadas
indistintamente a todos os profissionais de contabilidade
podem ser identificadas da seguinte forma:
Q3600976
Contabilidade Geral
A NBC TG - Estrutura Conceitual, em uma de
suas afirmativas, considera que a “Representação da
informação contábil, que não leva em conta a
substância econômica do evento, não pode se
caracterizar como uma informação fidedigna”.
Essa afirmação consubstanciada na norma contábil e destacada no texto acima, denomina-se
Essa afirmação consubstanciada na norma contábil e destacada no texto acima, denomina-se
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596315
Contabilidade Geral
Durante a análise das demonstrações contábeis de um contribuinte do setor atacadista, o Auditor Fiscal observa que os estoques foram registrados pelo custo histórico, mesmo diante de evidente deterioração dos preços de venda no mercado. Considerando os princípios de contabilidade, bem como os efeitos da prática mencionada sobre a confiabilidade dos relatórios financeiros e sobre a base de cálculo tributária,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Geral |
Q3596285
Contabilidade Geral
O Patrimônio liquide de uma empresa, apresentado no Balanço Patrimonial de 31/12/2022, era composto das contas, com os
seguintes valores:
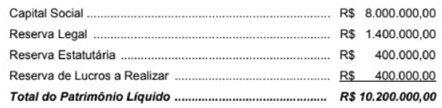
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
Ano: 2025
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2025 - TCE-PE - Auditor de Controle Externo – Contas Públicas |
Q3593781
Contabilidade Geral
Uma companhia aérea oferece a seus clientes participação
automática em programa de milhagem, de modo que o cliente
recebe milhas ao adquirir passagens aéreas. As milhas podem ser
acumuladas e trocadas por passagens aéreas no prazo de um ano.
O valor da milha não é restituível ao cliente, de maneira que o direito é extinto após o prazo.
A companhia aérea possui uma estimativa confiável, com base em sua experiência e seu conhecimento, de que 70% dos clientes irão utilizar as milhas em troca de passagens, enquanto o restante das milhas não será efetivamente utilizado. Em junho de 2025, a companhia aérea vendeu R$ 2 milhões em passagens, sendo R$ 600.000,00 atribuídos diretamente às milhas.
Em relação ao reconhecimento das milhas em junho de 2025 e, com base na NBC TG 47 – Receita de Contrato com Cliente, a companhia aérea deverá reconhecer:
O valor da milha não é restituível ao cliente, de maneira que o direito é extinto após o prazo.
A companhia aérea possui uma estimativa confiável, com base em sua experiência e seu conhecimento, de que 70% dos clientes irão utilizar as milhas em troca de passagens, enquanto o restante das milhas não será efetivamente utilizado. Em junho de 2025, a companhia aérea vendeu R$ 2 milhões em passagens, sendo R$ 600.000,00 atribuídos diretamente às milhas.
Em relação ao reconhecimento das milhas em junho de 2025 e, com base na NBC TG 47 – Receita de Contrato com Cliente, a companhia aérea deverá reconhecer:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Guararapes - SP
Prova:
VUNESP - 2025 - Prefeitura de Guararapes - SP - Contador |
Q3591811
Contabilidade Geral
O livro-caixa registra a entrada e a saída de dinheiro
em uma empresa. A legislação em vigor prescreve que
microempresas e empresas de pequeno porte, enquadradas ou não no regime tributário Simples Nacional,
devem manter o livro-caixa em que será escriturada
sua movimentação financeira e bancária. Todavia, para
os optantes do Simples Nacional, o Comitê Gestor definiu que estão dispensadas do registro do livro-caixa as
empresas que fizerem a apresentação da escrituração
contábil
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TJ-PA
Prova:
CESPE / CEBRASPE - 2025 - TJ-PA - Analista Judiciário - Especialidade: Ciências Contábeis |
Q3585229
Contabilidade Geral
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Além do preço do ativo no mercado, os custos de transação, mesmo os que não compõem as características do ativo, devem ser incluídos para fins de mensuração pelo valor justo.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TJ-PA
Prova:
CESPE / CEBRASPE - 2025 - TJ-PA - Analista Judiciário - Especialidade: Ciências Contábeis |
Q3585228
Contabilidade Geral
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Quando utilizada a abordagem da receita para mensuração do valor justo de um item patrimonial, expectativas de mercado em relação a valores futuros devem ser consideradas.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TJ-PA
Prova:
CESPE / CEBRASPE - 2025 - TJ-PA - Analista Judiciário - Especialidade: Ciências Contábeis |
Q3585227
Contabilidade Geral
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
São irrelevantes as características do ativo ou do passivo cujo valor justo se pretende mensurar.
Ano: 2025
Banca:
OBJETIVA
Órgão:
Prefeitura de Santana do Manhuaçu - MG
Prova:
OBJETIVA - 2025 - Prefeitura de Santana do Manhuaçu - MG - Contador |
Q3564210
Contabilidade Geral
Conforme a Lei nº 6.404/1976 — Sociedade por Ações,
as ações, conforme a natureza dos direitos ou vantagens que
confiram a seus titulares, são:
I. De fruição.
II. Ordinárias.
III. Preferenciais.
Está CORRETO o que se afirma:
I. De fruição.
II. Ordinárias.
III. Preferenciais.
Está CORRETO o que se afirma:
Ano: 2025
Banca:
Ibest
Órgão:
CRECI - 11ª Região (SC)
Prova:
Ibest - 2025 - CRECI - 11ª Região (SC) - Especialista - Serviços Contábeis |
Q3552686
Contabilidade Geral
Em relação aos conceitos adotados pelas normas
contábeis aplicáveis aos tributos, é correto afirmar que
Ano: 2025
Banca:
Ibest
Órgão:
CRECI - 11ª Região (SC)
Prova:
Ibest - 2025 - CRECI - 11ª Região (SC) - Contador |
Q3552640
Contabilidade Geral
Uma grande indústria de bebidas está enfrentando três
situações distintas que podem impactar suas
demonstrações financeiras no final do exercício:
I Um processo judicial movido por um ex-funcionário com pedido de indenização de alto valor. A probabilidade de perda, segundo os advogados, é de 80%, e o valor da condenação pode ser estimado com razoável segurança.
II Uma ação ambiental movida pelo Ministério Público. A probabilidade de condenação é de 40%, e o valor da possível multa pode ser estimado, mas com grande margem de incerteza.
III Um processo de recuperação de créditos fiscais. A probabilidade de ganho é de 90%, mas a empresa ainda aguarda a decisão final de um tribunal superior, sem expectativa de recebimento certo e imediato.
Considerando os requisitos do CPC 25 (Provisões, Passivos Contingentes e Ativos Contingentes), assinale a alternativa correta sobre o tratamento contábil de cada situação.
I Um processo judicial movido por um ex-funcionário com pedido de indenização de alto valor. A probabilidade de perda, segundo os advogados, é de 80%, e o valor da condenação pode ser estimado com razoável segurança.
II Uma ação ambiental movida pelo Ministério Público. A probabilidade de condenação é de 40%, e o valor da possível multa pode ser estimado, mas com grande margem de incerteza.
III Um processo de recuperação de créditos fiscais. A probabilidade de ganho é de 90%, mas a empresa ainda aguarda a decisão final de um tribunal superior, sem expectativa de recebimento certo e imediato.
Considerando os requisitos do CPC 25 (Provisões, Passivos Contingentes e Ativos Contingentes), assinale a alternativa correta sobre o tratamento contábil de cada situação.
Q3538302
Contabilidade Geral
De acordo com a Estrutura Conceitual para
Relatório Financeiro, muitas obrigações são
estabelecidas por contrato, legislação ou outros
meios equivalentes, sendo legalmente exigíveis
pela parte ou partes a quem se destinam.
Contudo, algumas obrigações podem surgir de
práticas usuais, políticas publicadas ou
declarações específicas da entidade, caso esta
não tenha capacidade prática de agir de maneira
inconsistente com tais práticas, políticas ou
declarações. A obrigação que surge nessas
condições é, por vezes, denominada obrigação
Q3536581
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 01 (Redução
ao Valor Recuperável de Ativos), a perda por desvalorização
de ativos deve ser reconhecida quando

 Conheça nossos planos