Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


I A conta ajustes de avaliação patrimonial, destinada ao reconhecimento das variações decorrentes da avaliação de ativos e passivos a valor justo, pode apresentar saldo credor ou devedor.
II A expectativa de redução do lucro futuro em decorrência de uma perda considerada provável e cujo valor possa ser estimado permite a destinação de parte do lucro líquido do exercício para a constituição de uma reserva de lucros denominada reserva para contingências.
III Ações em tesouraria correspondem a uma conta redutora da conta do patrimônio líquido da qual vieram os recursos aplicados na aquisição de ações de emissão da própria empresa.
Assinale a opção correta.
Lucro líquido do exercício: R$ 1.000.000,00.
Reservas de capital constituídas: R$ 200.000,00.
Capital social: R$ 2.000.000,00.
Taxa de remuneração dos Juros sobre o Capital Próprio fixada pela legislação: 8% a.a.
Considerando que a companhia está sujeita à legislação societária e tributária brasileira (Lei nº 6.404/1976 e Lei nº 9.249/1995, respectivamente), e que não há outras reservas estatutárias específicas ou ajustes adicionais, assinale a alternativa correta.
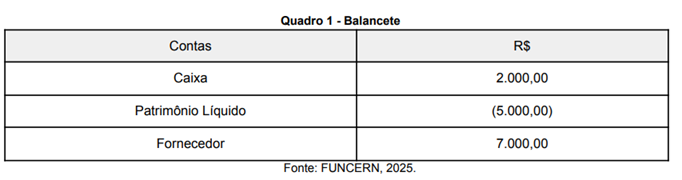
Nessa situação, considerando os saldos das contas apresentadas, a entidade se encontra em uma condição de
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Segundo o CPC 48 – Instrumentos financeiros, a contabilidade de hedge é utilizada para reduzir os efeitos da volatilidade do valor justo ou dos fluxos de caixa futuros.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 05 – Divulgação sobre partes relacionadas, somente transações realizadas com empresas controladas ou coligadas devem ser divulgadas nas demonstrações financeiras, não sendo necessário incluir informações sobre transações com administradores e acionistas relevantes.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Segundo o CPC 27 – A depreciação de ativos imobilizados deve ser calculada com base em sua vida útil econômica estimada, e não apenas fiscal.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 01 – Redução ao valor recuperável de ativos, o Goodwill é a diferença entre o valor pago na aquisição e o valor justo dos ativos líquidos adquiridos, sendo registrado como ativo intangível.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Segundo o CPC 01 – Redução ao valor recuperável de ativos, caso o valor contábil de um ativo seja maior do que o seu valor recuperável, a entidade deve reconhecer uma perda por impairment, ajustando o valor do ativo e registrando a perda diretamente no patrimônio líquido.
Acerca das legislações e das normas contábeis vigentes, considerando‑se também as respectivas análises e as interpretações técnicas, julgue o item a seguir.
O Comitê de Pronunciamentos Contábeis (CPC) foi criado com a finalidade de editar normas contábeis brasileiras de forma independente das normas internacionais do IASB.
Acerca das legislações e das normas contábeis vigentes, considerando‑se também as respectivas análises e as interpretações técnicas, julgue o item a seguir.
Com a alteração trazida pela Lei nº 11.638/2007, a demonstração do fluxo de caixa (DFC) passou a ser obrigatória para todas as sociedades anônimas, independentemente do porte ou enquadramento, substituindo a demonstração das origens e aplicações de recursos (DOAR).

 Conheça nossos planos