Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66617
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66609
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Segundo a Legislação vigente é obrigatório para as sociedades de capital aberto a publicação das seguintes Demonstrações Contábeis:
Q65760
Contabilidade Geral
Texto associado
A respeito das demonstrações financeiras, julgue os itens a
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
Os direitos classificados no grupo intangível do ativo não circulante devem ser avaliados pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização.
Q65759
Contabilidade Geral
Texto associado
A respeito das demonstrações financeiras, julgue os itens a
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
Caso ocorra excesso da provisão para créditos de liquidação duvidosa comparativamente às perdas realmente ocorridas, o valor excedente provocará uma reversão a ser adicionada às receitas evidenciadas na demonstração do valor adicionado.
Q65271
Contabilidade Geral
Texto associado
Segundo o disposto no apêndice à resolução acerca dos princípios
fundamentais de contabilidade, julgue os itens a seguir.
fundamentais de contabilidade, julgue os itens a seguir.
Pressupõe-se que o valor de troca, aquele decorrente da transação, configure o valor econômico dos ativos no momento de sua ocorrência.
Q65269
Contabilidade Geral
Texto associado
Julgue os itens a seguir conforme o disposto nos princípios
fundamentais de contabilidade.
fundamentais de contabilidade.
Segundo o princípio da entidade, a soma ou agregação de patrimônios autônomos resulta em uma nova entidade de natureza econômico-contábil.
Q63769
Contabilidade Geral
Em mercados bem organizados, uma opção de venda de um ativo X, com preço de exercício R$ 100,00 e data de exercício até 15/09/2010,
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Contabilidade - Biocombustível |
Q61741
Contabilidade Geral
Segundo o CPC 27, aprovado pela Deliberação CVM  583, o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória é denominado
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Contabilidade - Biocombustível |
Q61730
Contabilidade Geral
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, segundo a Lei das Sociedades por Ações (consolidada até dez/ 2009), serão avaliadas pelo
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Contador - Biocombustível |
Q61685
Contabilidade Geral
A Comissão de Valores Mobiliários (CVM), através da Deliberação 560/08, tornou obrigatória para as companhias de capital aberto a divulgação sobre partes relacionadas. Dentre as obrigatoriedades estabelecidas, está a divulgação da remuneração do pessoal-chave da administração. Tal divulgação deve compreender não só a remuneração total, mas também os benefícios de:
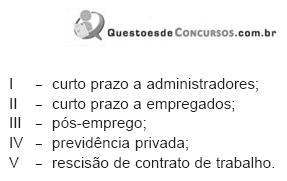
De acordo com a CVM deve ser divulgado, obrigatoriamente, o conjunto formado APENAS pelos benefícios
De acordo com a CVM deve ser divulgado, obrigatoriamente, o conjunto formado APENAS pelos benefícios
Q58193
Contabilidade Geral
Texto associado
O objeto delimita o campo de abrangência de uma ciência, tanto nas
ciências formais quanto nas factuais, das quais fazem parte as
ciências sociais. Na contabilidade, o objeto é sempre o patrimônio
de uma entidade. Acerca desse assunto, julgue o item que se
segue.
ciências formais quanto nas factuais, das quais fazem parte as
ciências sociais. Na contabilidade, o objeto é sempre o patrimônio
de uma entidade. Acerca desse assunto, julgue o item que se
segue.
O patrimônio é objeto de estudo também de outras ciências, como a administração e a economia, mas o ponto de vista sob o qual esse objeto é estudado difere de uma ciência para outra, cabendo à contabilidade estudar seus aspectos quantitativos.
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45612
Contabilidade Geral
A Instrução CVM nº 457/2007 dispõe:
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45606
Contabilidade Geral
Embora a constituição da reserva de reavaliação tenha sido revogada pela Lei nº 11.638/2007 a partir de 1º de janeiro de 2008, a citada Lei permitiu que as companhias mantivessem os saldos das referidas reservas constituídas até 31/12/2007, que seriam realizadas de acordo com as normas da legislação até então vigente. Estas normas consideravam realizada a reserva de reavaliação em caso de
Ano: 2010
Banca:
ESAF
Órgão:
MPO
Prova:
ESAF - 2010 - MPOG - Analista de Planejamento e Orçamento - Planejamento e Orçamento - Prova 2 |
Q45327
Contabilidade Geral
De acordo com a Resolução 750/93, do Conselho Federal de Contabilidade, foram aprovados os seguintes Princípios Fundamentais de Contabilidade: da Competência; da Prudência; do Denominador Comum Monetário; do Custo como Base de Valor; da Realização da Receita; da Entidade; e da Continuidade.
A afi rmativa "a todo débito corresponde um crédito de igual valor" se refere ao princípio contábil
A afi rmativa "a todo débito corresponde um crédito de igual valor" se refere ao princípio contábil
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44695
Contabilidade Geral
Quanto às disposições da Lei n.º 6.404/1976 acerca do modo de classificação das contas no ativo das sociedades por ações, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44689
Contabilidade Geral
Em 31/12/20X5, Pedro recebeu do departamento jurídico da empresa uma planilha contendo informações sobre um direito tributário da companhia junto ao governo estadual, ainda não reconhecido no patrimônio da empresa. Pedro, conferindo os cálculos, verificou que o valor do direito tributário da empresa, apurado nos seus cálculos, era maior que o valor apresentado pelo jurídico. Mesmo assim, Pedro decidiu, unilateralmente, registrar no ativo da empresa o valor apurado pelo jurídico, desprezando, assim, os seus cálculos.
Nessa situação, Pedro não observou o princípio fundamental de contabilidade
Nessa situação, Pedro não observou o princípio fundamental de contabilidade
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44684
Contabilidade Geral
A Lei n.º 6.404/1976 estabelece que, no balanço patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Quanto à classificação das contas no patrimônio líquido prevista na referida lei, assinale a opção correta.
Ano: 2010
Banca:
FCC
Órgão:
TCM-CE
Prova:
FCC - 2010 - TCM-CE - Analista de Controle Externo - Inspeção Governamental |
Q43234
Contabilidade Geral
Considere as demonstrações a seguir:
I. Balanço Patrimonial
II. Demonstração das Origens e Aplicações de Recursos
III. Demonstração do Valor Adicionado
IV. Demonstração das Mutações do Patrimônio Líquido
V. Demonstração do Resultado do Exercício
Dentre as demonstrações contábeis, são de apresentação obrigatória pelas companhias abertas as demonstrações constantes APENAS em
I. Balanço Patrimonial
II. Demonstração das Origens e Aplicações de Recursos
III. Demonstração do Valor Adicionado
IV. Demonstração das Mutações do Patrimônio Líquido
V. Demonstração do Resultado do Exercício
Dentre as demonstrações contábeis, são de apresentação obrigatória pelas companhias abertas as demonstrações constantes APENAS em
Q41586
Contabilidade Geral
Em janeiro de 2010, a Cia Teresópolis preparava suas Demonstrações Contábeis de 2009, quando um fato negativo e significativo ocorreu na empresa, obrigando-a a uma mudança nos critérios contábeis para a elaboração das Demonstrações Contábeis.
De acordo com as normas do CPC aprovadas pelo CFC, assinale a alternativa que indique a causa para que esse fato tenha ocorrido.
De acordo com as normas do CPC aprovadas pelo CFC, assinale a alternativa que indique a causa para que esse fato tenha ocorrido.
Q41583
Contabilidade Geral
A Cia Nova Friburgo recebeu em dezembro de 2009 uma intimação de um cliente por um produto comprado ter apresentado defeito. Os departamentos contábil e jurídico da empresa analisaram a intimação, apresentaram a defesa e julgaram que a perda da causa é possível.
Ao mesmo tempo, foi verificado que se a Cia Friburgo tiver que pagar a indenização ao cliente, ela poderá exigir o ressarcimento de cerca de 80% do valor da indenização cobrada para a empresa fornecedora de matéria prima.
No momento da elaboração das Demonstrações Contábeis de 31.12.2009 a empresa, de acordo com as normas contábeis brasileiras apresentadas no Pronunciamento CPC25, aprovado pelo CFC, analisou a situação e adotou o seguinte procedimento:
Ao mesmo tempo, foi verificado que se a Cia Friburgo tiver que pagar a indenização ao cliente, ela poderá exigir o ressarcimento de cerca de 80% do valor da indenização cobrada para a empresa fornecedora de matéria prima.
No momento da elaboração das Demonstrações Contábeis de 31.12.2009 a empresa, de acordo com as normas contábeis brasileiras apresentadas no Pronunciamento CPC25, aprovado pelo CFC, analisou a situação e adotou o seguinte procedimento:

 Conheça nossos planos