Questões de Concurso Sobre legislação de contabilidade em contabilidade geral

Foram encontradas 4.740 questões

Q1872630 Contabilidade Geral
Em relação à capacidade técnica, o conhecimento acumulado, as habilidades pessoais e o respeito aos aspectos legais e normativos, suficientes para o desempenho eficaz de uma tarefa, analise as afirmativas a seguir.

I. Ana Paula Contabilizando recusou um serviço contábil por não dispor de conhecimento necessário para a sua realização e, ao ser questionada por colegas, afirmou que não se encontrava desvalorizando a profissão e nem a si mesma como profissional, pois estava sendo ética e, assim, engrandecendo a classe contábil.
II. João Contador, apesar de não estar capacitado, aceita a tarefa de executar determinado trabalho contábil em área que não possui conhecimento para tal e não concorda que, ao fazê-lo, coloca em risco sua reputação e de toda a classe contábil.
III. Márcio Contabilmente deixou de aceitar um trabalho contábil por se achar incapacitado para tal, uma vez que atuava em outra área contábil e não dominava os conhecimentos necessários, e que precisaria se instruir que pudesse a vir prestar serviços nesta área de qualidade e evitar danos a terceiros.
IV. Maria Calculando demonstra incapacidade técnica para conduzir um trabalho contábil; mas, ainda assim, aceita fazê-lo por acreditar que estaria se denegrindo como profissional. Porém, não concordava que poderia vir a induzir os usuários das informações por eles elaboradas a decisões equivocadas.

Considerando as situações hipotéticas, estão em concordância com a NBC PG 01, de 07 de fevereiro de 2019 – Código de Ética Profissional do Contador, as atitudes apresentadas em
Alternativas
Q1872629 Contabilidade Geral
Em um processo de fiscalização verificou-se que a empresa contábil Sempre Contando, localizada em Belo Horizonte (MG), não possui contrato de prestação de serviços com os clientes e não está registrada no Conselho Regional de Contabilidade de Minas Gerais (CRC/MG). A notificação foi feita, transcorrendo prazo para regularizar a situação. Findo o período, os fiscais retornaram e nada havia sido feito pelo contador responsável. Diante da situação exposta, é correto afirmar que:
Alternativas
Q1872622 Contabilidade Geral
Considerando a legislação tributária vigente e a sua aplicabilidade conforme regulamentação, uma empresa que efetue gastos com: (a) aquisição de peças para reposição em maquinários de sua propriedade visando aumentar a vida útil dos mesmos em, pelo menos, dezesseis meses; (b) aquisição de peças para manutenção de itens do Ativo Imobilizado. Considerando o disposto na NBC TG 27 – Ativo Imobilizado, a classificação correta dos referidos valores deve ser, respectivamente:
Alternativas
Q1872609 Contabilidade Geral
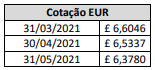
Uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), realizou um empréstimo no valor de £ 50.000 em uma instituição financeira localizada na Europa, cuja moeda funcional é o Euro (£), em 31/03/2021, e o pagamento ocorreu em 30/04/2021, um mês após a contratação em uma única parcela. Nesse período, considere que a cotação foi a seguinte:

Imagem associada para resolução da questão

Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:

D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00

D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00

D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00

Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Alternativas
Q1872607 Contabilidade Geral
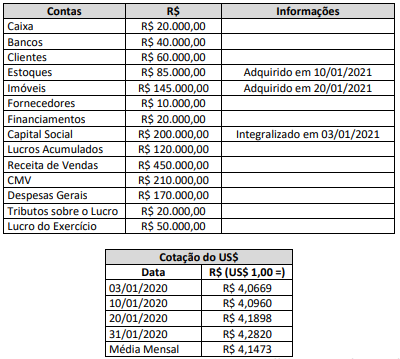
Considere os seguintes saldos das contas referentes a uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), sendo constituída por uma empresa norte-americana em 03/01/2020:

Imagem associada para resolução da questão
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)

Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.

I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.

Está correto o que se afirma apenas em
Alternativas
Q1872605 Contabilidade Geral
Considere que no andamento do encerramento do Balanço Patrimonial, em 31/12/2021, a Sociedade A S.A. tenha um ativo individual utilizado no processo de fabricação de seus produtos. Sabe-se, ainda, que esse ativo não sofreu qualquer tipo de reavaliação e está reconhecido no patrimônio da Sociedade A S.A. ao valor contábil de R$ 600.000,00. Considerando fatores adversos, admita que, no decorrer do ano 2021, a Sociedade A S.A. observou que o valor desse ativo diminuiu significativamente, mais do que o esperado como resultado da passagem do tempo, ou do seu uso normal, impactando negativamente a produtividade futura esperada desse ativo, que não seria alcançada. Diante desse cenário, a Sociedade A S.A. estima que, considerando as expectativas de mercado, os valores projetados dos fluxos de caixa futuros anuais esperados – líquidos de despesas de alienação – para esse ativo em 2022 e 2023 sejam R$ 230.000,00 e R$ 160.000,00, respectivamente.

Outras informações:
– a Sociedade A S.A. entende que não há razões para acreditar que o valor em uso desse ativo exceda materialmente seu valor justo líquido de despesas de alienação e, além disso, considera que o seu valor residual será zero ao final de 2023 (final de sua vida útil remanescente); e,
– a Sociedade A S.A. deliberou por mensurar o valor justo do ativo com base nas expectativas de mercado, considerando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação.

De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o valor contábil que a Sociedade A S.A. deverá registrar o ativo no Balanço Patrimonial a ser encerrado em 31/12/2021, para que este não exceda o seu valor de recuperação. Admita, ainda, que a taxa de desconto que reflete as avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos do ativo seja de 3% ao ano.
Alternativas
Q1872600 Contabilidade Geral
Uma empresa S.A. captou recursos no mercado financeiro, via debêntures, no valor de R$ 40.000,00. Os investidores, por considerarem as debêntures vantajosas, pagaram um prêmio pelo título no valor de R$ 1.900,00 na data da emissão. A taxa de juros contratual dessa operação é de 12% ao ano, e os títulos serão resgatados por meio de um único pagamento de R$ 50.176,00 no final de dois anos. Considerando tais informações e, ainda, a NBC TG 08 (R1) – Custos de transação e prêmios na emissão de títulos e valores mobiliários, informe o lançamento contábil a ser feito pela empresa S.A. na data da captação dos recursos. 
Alternativas
Q1872595 Contabilidade Geral
Determinada indústria definiu em seu estatuto a constituição da Reserva Estatutária de 10% do Lucro Líquido. No exercício de 2020, a indústria obteve R$ 890.000,00 de Lucro Líquido e os saldos anteriores das contas que compunham o Patrimônio Líquido eram:

• Capital Social = R$ 4.800.000,00;
• Reserva Estatutária = R$ 560.000,00; e,
• Reserva Legal = R$ 950.000,00.

Dessa forma, de acordo com o disposto na Lei nº 6.404/76, qual é o valor a ser contabilizado como Reserva Estatutária no período de 2020? 
Alternativas
Q1872259 Contabilidade Geral
A respeito da contabilidade geral, julgue o item.

São consideradas como sociedades de grande porte, mesmo que não se revistam da forma de sociedades por ações, aquelas que, isoladamente ou sob controle comum, tenham ativo total e receita bruta anual superiores a determinados valores.
Alternativas
Q1871354 Contabilidade Geral

Com relação às demonstrações contábeis, de acordo o Pronunciamento Técnico CPC 26 (R1) – Apresentação das demonstrações contábeis, assinale a alternativa incorreta.

Alternativas
Q1870185 Contabilidade Geral
Sempre que as disposições da lei tributária vierem a prescrever a utilização de métodos ou critérios contábeis distintos dos estabelecidos na legislação societária, a Lei n.º 6.404/1976 determina a adoção do procedimento de
Alternativas
Q1866194 Contabilidade Geral
   Uma sociedade anônima do ramo comercial adquiriu, por R$ 100.000, equipamentos industriais para revenda imediata aos seus clientes. No ato da compra, ela pagou R$ 40.000 ao fornecedor e se comprometeu a pagar os R$ 60.000 restantes em parcela única após 18 meses.

A partir dessa situação hipotética, julgue o item seguinte.


Os equipamentos industriais adquiridos na transação estarão sujeitos a ajustes a valor de mercado sempre que os valores de mercado desses equipamentos apresentarem-se superiores aos seus custos de aquisição. 

Alternativas
Q1865019 Contabilidade Geral
Conforme pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC), o registro dos valores consumidos após a confirmação de que o produto encontra-se na fase de desenvolvimento 
Alternativas
Q1863489 Contabilidade Geral
Ao mudar voluntariamente uma política contábil que vem sendo utilizada em relação aos seus estoques, uma companhia aberta deve aplicá-la 
Alternativas
Q1863488 Contabilidade Geral
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) que trata da combinação de negócios, o ágio por expectativa de rentabilidade futura (goodwill) deve ser reconhecido pelo adquirente do negócio, em uma transação não forçada, como
Alternativas
Q1863487 Contabilidade Geral
Sob a perspectiva da arrendadora, os arrendamentos são classificados em financeiros ou operacionais. Para essa classificação, deve-se levar em consideração a essência da transação. De acordo com essas informações e com o que disciplina o Comitê de Pronunciamentos Contábeis (CPC), assinale a opção que apresenta uma situação que indica a classificação do arrendamento como operacional. 
Alternativas
Q1861480 Contabilidade Geral
À luz da Lei n.º 6.404/1976, que trata, em seu Capítulo XV, do exercício social e das demonstrações financeiras, assinale a alternativa correta. 
Alternativas
Q1856053 Contabilidade Geral

Acerca da Lei n° 11.053/94 e o regime de tributação, julgue o seguinte item.


Os resgates de valores acumulados pelos participantes de planos de benefício da Funpresp-Jud sofrerão obrigatoriamente incidência de imposto de renda na fonte, na forma da lei, conforme alíquotas progressivas que vão de 35% (trinta e cinco por cento) para recursos com prazo de acumulação igual ou inferior a 2 (dois) anos, até 10% (dez por cento) para recursos com prazo de acumulação superior a 10 (dez) e inferior a 15 (quinze) anos.

Alternativas
Ano: 2021 Banca: IADES Órgão: CAU - MS Prova: IADES - 2021 - CAU - MS - Contador |
Q1853644 Contabilidade Geral
Entre outras razões, o Conselho Federal de Contabilidade (CFC), considerando a necessidade de que as Normas Brasileiras de Contabilidade (NBC) se mantenham sempre alinhadas e convergentes aos padrões internacionais de contabilidade, é a instituição brasileira que cuida da atualização sistemática tanto das normas Profissionais quanto das normas Técnicas. Acerca do rol de normas Técnicas, assinale a alternativa correta.  
Alternativas
Q1847380 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1)- Apresentação das Demonstrações Contábeis, quando o ciclo operacional de uma entidade não for claramente identificável, pressupõe-se que sua duração seja de
Alternativas
Respostas
2361: C
2362: A
2363: A
2364: A
2365: A
2366: C
2367: C
2368: C
2369: C
2370: B
2371: C
2372: E
2373: X
2374: B
2375: A
2376: C
2377: B
2378: E
2379: A
2380: C