Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879634
Contabilidade Geral
Relativamente ao tratamento contábil de itens do ativo
imobilizado, julgue os itens a seguir.
I Um item com alta probabilidade de geração de benefícios futuros para a entidade deve ser contabilmente reconhecido, ainda que haja considerável dúvida quanto ao seu provável custo.
II Como regra, a mensuração inicial de um item do ativo imobilizado se dá pelo seu custo, podendo ir além do valor dispendido na sua aquisição.
III A avaliação posterior de itens do ativo imobilizado deve seguir a regra do valor de custo ou valor de mercado, escolhendo-se o menor entre os dois.
IV A escolha do método de depreciação depende de como a entidade espera se apropriar dos benefícios econômicos futuros do ativo.
Estão certos apenas os itens
I Um item com alta probabilidade de geração de benefícios futuros para a entidade deve ser contabilmente reconhecido, ainda que haja considerável dúvida quanto ao seu provável custo.
II Como regra, a mensuração inicial de um item do ativo imobilizado se dá pelo seu custo, podendo ir além do valor dispendido na sua aquisição.
III A avaliação posterior de itens do ativo imobilizado deve seguir a regra do valor de custo ou valor de mercado, escolhendo-se o menor entre os dois.
IV A escolha do método de depreciação depende de como a entidade espera se apropriar dos benefícios econômicos futuros do ativo.
Estão certos apenas os itens
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Contabilidade |
Q1879629
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1), assinale
a opção que indica a demonstração contábil obrigatória que se
caracteriza por registrar valores que tenham alterado o
patrimônio da empresa e para os quais, porém, ainda não exista
expectativa de realização financeira.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
DPE-RO
Prova:
CESPE / CEBRASPE - 2022 - DPE-RO - Analista da Defensoria Pública - Administração |
Q1879581
Contabilidade Geral
A Lei das Sociedades por Ações (Lei n.º 6.404/1976) determina
que, ao final de cada exercício social, toda empresa elabore suas
demonstrações financeiras. De acordo com essa legislação,
assinale a opção que indica demonstração financeira estabelecida
como obrigatória para todas as entidades.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE / CEBRASPE - 2022 - Telebras - Especialista em Gestão de Telecomunicações – Contador |
Q1878647
Contabilidade Geral
Acerca da elaboração das demonstrações contábeis conforme legislação societária e pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com a Lei das Sociedades por Ações, a demonstração de lucros ou prejuízos acumulados poderá ser apresentada como coluna de demonstração de mutações do patrimônio líquido ou em demonstração à parte.
De acordo com a Lei das Sociedades por Ações, a demonstração de lucros ou prejuízos acumulados poderá ser apresentada como coluna de demonstração de mutações do patrimônio líquido ou em demonstração à parte.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
MJSP
Prova:
CESPE / CEBRASPE - 2022 - MJSP - Técnico Especializado em Gestão de Ativos e Parcerias |
Q1876802
Contabilidade Geral
Texto associado

Uma entidade contábil que segue rigorosamente as normas
e os procedimentos contábeis vigentes apresentou, ao final de seu
primeiro exercício social, os seguintes saldos contábeis, cujos
valores estão em reais.
Considerando essas informações, julgue o item que se segue.
A entidade possui obrigações onerosas com terceiros em volume superior a 10% de seus passivos.
A entidade possui obrigações onerosas com terceiros em volume superior a 10% de seus passivos.
Q1872875
Contabilidade Geral
Sobre os princípios que regem o eSocial, analise as afirmativas.
I. Conferir tratamento igual às microempresas e empresas de pequeno porte.
II. Aprimorar a qualidade de informações das relações de trabalho, previdenciárias e tributárias.
III. Eliminar a redundância nas informações prestadas pelas pessoas físicas e jurídicas.
IV. Racionalizar e simplificar o cumprimento de obrigações.
V. Viabilizar a garantia de direitos previdenciários e trabalhistas.
Estão corretas:
Q1872863
Contabilidade Geral
Em consonância com a Lei nº 6.404/76 e alterações
posteriores, assinale a alternativa correta.
Q4363317
Contabilidade Geral
Em uma empresa cujo capital social é de R$ 100.000,00,
o valor limite da reserva legal, em reais, será de
Ano: 2021
Banca:
Instituto UniFil
Órgão:
Prefeitura de Cornélio Procópio - PR
Prova:
Instituto UniFil - 2021 - Prefeitura de Cornélio Procópio - PR - Escriturário |
Q4328276
Contabilidade Geral
As formalidades da escrituração contábil são
estipuladas pelo Decreto Lei nº 486/1969. A
escrituração deverá ser executada, exceto:
Ano: 2021
Banca:
Instituto UniFil
Órgão:
Prefeitura de Cornélio Procópio - PR
Prova:
Instituto UniFil - 2021 - Prefeitura de Cornélio Procópio - PR - Contador |
Q4324509
Contabilidade Geral
A Lei nº 6.404, de dezembro de 1976, dispõe sobre as sociedades por ações, sobre esta Lei, assinale a alternativa correta.
Ano: 2021
Banca:
Instituto UniFil
Órgão:
Prefeitura de Cornélio Procópio - PR
Prova:
Instituto UniFil - 2021 - Prefeitura de Cornélio Procópio - PR - Contador |
Q4324502
Contabilidade Geral
Conforme o IBRACON (NPC 27), "as
demonstrações contábeis são uma
representação monetária estruturada da
posição patrimonial e financeira em
determinada data e das transações realizadas
por uma entidade no período findo nessa
data.”. Sobre as demonstrações contábeis,
informe se é verdadeiro (V) ou falso (F) para o
que se afirma e assinale a alternativa que
apresenta a sequência correta.
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Assistente Industrial e de Gestão Corporativa – Assistente Contábil (Manhã) |
Q3264508
Contabilidade Geral
No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrarem e agrupadas, a fim de facilitar o conhecimento e a análise da situação financeira da companhia. De acordo com a legislação vigente, o Passivo é composto por:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Contabilidade (Tarde) |
Q3262501
Contabilidade Geral
Uma determinada empresa adquiriu um novo equipamento e
incorreu nos seguintes gastos:

Considerando exclusivamente as informações anteriores e o disposto na NBC TG 27 – Ativo Imobilizado, os custos que deverão compor o valor do equipamento totalizam:
Considerando exclusivamente as informações anteriores e o disposto na NBC TG 27 – Ativo Imobilizado, os custos que deverão compor o valor do equipamento totalizam:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Contabilidade (Tarde) |
Q3262499
Contabilidade Geral
Os elementos reconhecidos nas demonstrações contábeis são
quantificados em termos monetários. Assim, aplicar a base de
mensuração a um passivo também cria uma base de mensuração para as respectivas receitas e despesas. Segundo o CPC
00 (R2) – Estrutura Conceitual para Relatório Financeiro – um
passivo incorrido ou assumido quando mensurado por seu
custo histórico reflete:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Contabilidade (Tarde) |
Q3262493
Contabilidade Geral
As atividades de negócios são frequentemente executadas por
entidades como firmas individuais, sociedades de pessoas,
instituições fiduciárias, ou vários tipos de entidades governamentais. De acordo com o CPC 00 (R2) – Estrutura Conceitual
para Relatório Financeiro – informe corretamente a definição
de receita.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Contabilidade (Tarde) |
Q3262490
Contabilidade Geral
As características qualitativas de melhoria devem ser maximizadas tanto quanto possível. Contudo, as características
qualitativas de melhoria, individualmente ou como grupo, não
podem tornar informações úteis se estas forem irrelevantes
ou não fornecerem representação fidedigna do que pretendem representar. Segundo o CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro – sobre a capacidade de verificação, uma das características qualitativas de melhoria, é
correto afirmar que:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262298
Contabilidade Geral
“Negócio é um conjunto integrado de atividades e ativos capaz
de ser conduzido e gerenciado com o objetivo de fornecer bens
ou serviços a clientes, gerando receita de investimento (como
dividendos ou juros), ou demais receitas de atividades
ordinárias.”
(Norma Brasileira de Contabilidade, Revisão NBC 04, de 21 de novembro de 2019. Adaptado.)
Considerando o conteúdo e as definições existentes da NBC nº 04/2019, são considerados elementos de um negócio:
(Norma Brasileira de Contabilidade, Revisão NBC 04, de 21 de novembro de 2019. Adaptado.)
Considerando o conteúdo e as definições existentes da NBC nº 04/2019, são considerados elementos de um negócio:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262297
Contabilidade Geral
“O capital social da Hemobrás é de R$ 713.702.556,00, dividido
em 713.702.556 de ações ordinárias no valor de R$ 1,00 cada
uma, totalmente integralizadas pela União. O capital social
poderá ser alterado nas hipóteses previstas em Lei, vedada a
capitalização direta do lucro sem trâmite pela conta de reservas,
e pela participação de Estados da Federação ou de entidades da
Administração Indireta federal ou estadual, competindo à
União, em qualquer hipótese, manter a participação mínima de
51% do capital social.”
(Estatuto – Ata da 1ª Assembleia Geral Extraordinária da Empresa Brasileira de Hemoderivados e Biotecnologia – Hemobrás de 14/06/2018.)
Sobre a elaboração e a apresentação das Demonstrações Financeiras da Empresa Brasileira de Hemoderivados e Biotecnologia – Hemobrás, assinale a afirmativa INCORRETA.
(Estatuto – Ata da 1ª Assembleia Geral Extraordinária da Empresa Brasileira de Hemoderivados e Biotecnologia – Hemobrás de 14/06/2018.)
Sobre a elaboração e a apresentação das Demonstrações Financeiras da Empresa Brasileira de Hemoderivados e Biotecnologia – Hemobrás, assinale a afirmativa INCORRETA.
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Auditoria Interna, Gestão de riscos e Conformidade (Tarde) |
Q3262296
Contabilidade Geral
Para fins de simplificação, considere apenas as informações
hipotéticas disponibilizadas a seguir, as quais foram contabilizadas de acordo com as Normas Brasileiras de Contabilidade e se referem à empresa pública vinculada ao Ministério
da Saúde:
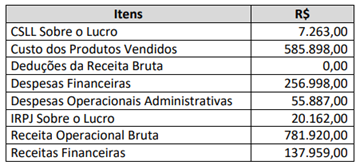
De acordo com as informações anteriores, o Resultado Líquido do exercício é:
De acordo com as informações anteriores, o Resultado Líquido do exercício é:
Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Orçamento e Finanças (Tarde) |
Q3262065
Contabilidade Geral
Considerando as especificidades da Hemobrás e a Lei nº
6.404/1976, assinale a afirmativa INCORRETA.

 Conheça nossos planos