Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Acerca de noções de contabilidade geral, julgue o item.
Apesar da revogação da Resolução CFC n.° 750/1993, é
obrigatória, na escrituração contábil, a observância dos
princípios de contabilidade, em decorrência de
disposição expressa da Interpretação Técnica ITG
2000 — Escrituração Contábil, do Conselho Federal de
Contabilidade (CFC).
Na Norma Brasileira de Contabilidade NBC T 16.5 são elencadas algumas orientações para que o registro contábil ocorra corretamente nas entidades do setor público. Nesse sentido, analise as assertivas abaixo e assinale a alternativa correta.
I. O registro deve ser efetuado em idioma e moeda corrente nacionais, em livros ou meios eletrônicos que permitam a identificação e o seu arquivamento de forma segura.
II. Quando se tratar de transação em moeda estrangeira, esta, além do registro na moeda de origem, deve ser convertida em moeda nacional, aplicando a taxa de câmbio oficial e vigente na data da transação.
III. O Livro Diário e o Livro Razão constituem fontes de informações contábeis permanentes e neles são registradas as transações que afetem ou possam vir a afetar a situação patrimonial.
O Pronunciamento Contábil nº 23 - Políticas contábeis, mudança de estimativa e retificação de erro - visa a estabelecer critérios para a seleção e a aplicação das políticas contábeis, o método e a divulgação da mudança nas políticas contábeis e a retificação de erro. Dessa forma, as demonstrações contábeis da entidade se tornam mais relevantes e confiáveis, podendo ser comparadas ao longo do tempo com as demonstrações contábeis de outras entidades. De acordo com o CPC 23, os "erros de períodos anteriores são omissões e incorreções nas demonstrações contábeis da entidade de um ou mais períodos anteriores decorrentes da falta de uso, ou uso incorreto, de informação confiável".
Em relação à retificação de erro, é CORRETO afirmar que:
As políticas contábeis adotadas pelas entidades podem ser alteradas conforme o julgamento do administrador ou por imposição normativa. Essa mudança deve ser realizada de forma retrospectiva, visando a garantir a comparabilidade da informação contábil, a não ser que existam regras transitórias. As estimativas fazem parte das práticas contábeis, envolvendo um nível de incerteza em relação às operações empresariais, podendo ser alteradas também. A mudança de política ou estimativa não representa um erro contábil, pois este é uma inconsistência de informações que demanda correção.
Neste contexto, o Pronunciamento Contábil nº 23 - Políticas contábeis, mudança de estimativa e retificação de erro - apresenta algumas definições importantes para a aplicação da norma.
Sobre essas definições, analise as assertivas a seguir e assinale a CORRETA:
I. As estimativas contábeis compreendem os princípios, as bases, as convenções, as regras e as práticas específicas adotados pela entidade na elaboração e na apresentação de demonstrações contábeis.
II. A mudança na política contábil é um ajuste nos saldos contábeis de ativo ou de passivo, ou nos montantes referentes ao consumo periódico de ativo decorrente da avaliação da situação atual e das obrigações e dos benefícios futuros esperados associados aos ativos e passivos.
III. Os erros de períodos anteriores correspondem a omissões e incorreções nas demonstrações contábeis da entidade de um ou mais períodos passados, resultantes da falta de uso e da utilização incorreta de informação confiável.
IV. A aplicação retrospectiva se refere a períodos
passados e a aplicação prospectiva abrange
períodos correntes e futuros.
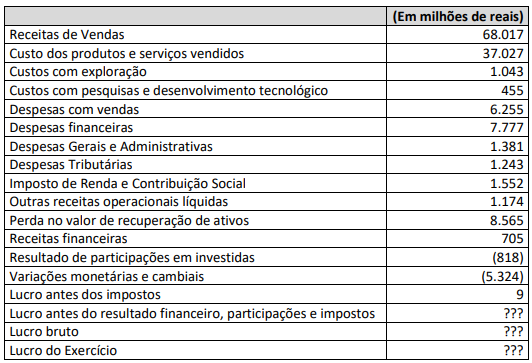
Considerando que João é um auditor extremamente consciente e profissional, atento às Normas Brasileiras de Contabilidade e às disposições da Lei nº 6.404/1976, ao analisar referidos números, certamente, ele concluirá que:
De acordo com a Resolução CFC n.º 1.554/2018, julgue o item.
Considera-se como exercício eventual ou temporário da
profissão aquele que for realizado fora da jurisdição do
conselho regional de origem do contador ou do técnico
em contabilidade e que não implique alteração do
domicílio profissional.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os cargos de conselheiros no CFC serão remunerados
com renda mensal equivalente a cinco salários mínimos.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os Conselhos de Contabilidade fiscalizarão o exercício da
profissão contábil com base em critérios que observem
as atribuições do cargo ou emprego e(ou) a atividade
efetivamente desempenhada, independentemente da
denominação que se lhe tenha atribuído.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
O exercício da profissão contábil na esfera pública
constitui prerrogativa exclusiva dos contadores
legalmente habilitados.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os Conselhos de Contabilidade são dotados de
personalidade jurídica de direito privado e possuem
forma federativa.
Considerando a legislação que rege o exercício da profissão contábil e as competências dos conselhos de contabilidade, julgue o item.
Os serviços contábeis dos órgãos e das entidades
públicas, das entidades sem fins lucrativos, das
empresas e das sociedades em geral somente poderão
ser executados por meio de profissionais habilitados,
terceirizados ou não, independentemente do grau de
responsabilidade técnica assumido, cabendo a essas
entidades a comprovação dessa habilitação.

A partir dessa situação hipotética, julgue o item.
De acordo com a legislação societária, não há
possibilidade de pagamento de participações
estatutárias sobre o lucro no exercício de 2021.
Com base nessa situação hipotética, no Pronunciamento Técnico CPC 12 — ajuste a valor presente e na Lei n.º 6.404/1976, que determina que as operações a longo prazo, tanto ativas quanto passivas, serão ajustadas ao seu valor presente, garantindo-se, assim, que as informações sejam evidenciadas pela sua representação fidedigna na data das demonstrações, julgue o item.
A Lei n.º 6.404/1976 determina que serão classificadas
como ajustes de avaliação patrimonial, enquanto não
computadas no resultado do exercício, em obediência
ao regime de competência, as contrapartidas de
aumentos ou diminuições de valor atribuídos a
elementos do ativo e do passivo, em decorrência da sua
avaliação a valor justo, sendo este definido, pelo
Pronunciamento Técnico CPC 46 — Mensuração do
Valor Justo, como o preço que seria recebido pela venda
de um ativo ou que seria pago pela transferência de um
passivo em uma transação não forçada entre
participantes do mercado na data de mensuração.
A respeito da contabilidade societária, regida no Brasil pelas disposições da Lei n.º 6.404/1976 e pelos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
As participações estatutárias de empregados,
administradores e partes beneficiárias serão
determinadas, sucessivamente e nessa ordem, com base
nos lucros que remanescerem depois de deduzida a
participação anteriormente calculada, devendo, no
entanto, ser deduzidos, antes de qualquer participação,
os prejuízos acumulados e a provisão para o Imposto
sobre a Renda.

 Conheça nossos planos