Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


I. A DVA consolida, na primeira parte (geração), a Receita Bruta, subtraindo os Insumos Adquiridos de Terceiros e somando o Valor Adicionado Recebido em Transferência (ex.: resultado de equivalência).
II. A segunda parte da DVA (distribuição) deve evidenciar a riqueza distribuída entre Pessoal e Encargos, Impostos (federais, estaduais e municipais), Remuneração de Capitais de Terceiros (juros/aluguéis) e Remuneração de Capitais Próprios (dividendos/lucros retidos).
III. A distribuição do valor adicionado deve ser igual a 100% da receita líquida da entidade, demonstrando a eficiência na alocação de recursos.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
(__) Os gastos incorridos na fase de "Pesquisa" devem ser, obrigatoriamente, reconhecidos como despesa no resultado do período em que são incorridos, não podendo ser capitalizados como ativo intangível.
(__) Os gastos incorridos na fase de "Desenvolvimento" devem ser, obrigatoriamente, reconhecidos como despesa no resultado, pois o benefício futuro ainda é incerto.
(__) Um ativo intangível gerado na fase de "Desenvolvimento" só pode ser reconhecido (capitalizado) se a entidade demonstrar, cumulativamente, seis critérios, incluindo a viabilidade técnica, a intenção de concluir e a capacidade de mensurar os gastos.
(__) O ágio por expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo intangível, pois representa a capacidade da empresa de gerar lucros futuros.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado, é provável a saída de recursos e o valor pode ser estimado com confiabilidade.
II. Um passivo contingente refere-se a uma obrigação possível que resulta de eventos passados, cuja existência será confirmada apenas pela ocorrência futura de eventos incertos, ou uma obrigação presente cuja saída de recursos não é provável ou o valor não pode ser estimado.
III. Um passivo contingente nunca deve ser reconhecido no Balanço Patrimonial, mas deve ser divulgado em nota explicativa, a menos que a possibilidade de saída de recursos seja classificada como remota.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Com base nessa situação hipotética e nos CPC 25, CPC 12 e CPC 26, assinale a opção que apresenta o tratamento contábil correto e o valor atualizado da provisão em 31/12/20X2.
Lucro líquido do exercício: R$ 1.000.000,00.
Reservas de capital constituídas: R$ 200.000,00.
Capital social: R$ 2.000.000,00.
Taxa de remuneração dos Juros sobre o Capital Próprio fixada pela legislação: 8% a.a.
Considerando que a companhia está sujeita à legislação societária e tributária brasileira (Lei nº 6.404/1976 e Lei nº 9.249/1995, respectivamente), e que não há outras reservas estatutárias específicas ou ajustes adicionais, assinale a alternativa correta.
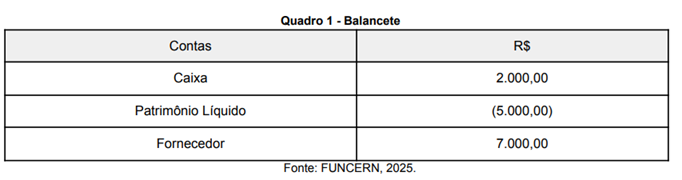
Nessa situação, considerando os saldos das contas apresentadas, a entidade se encontra em uma condição de
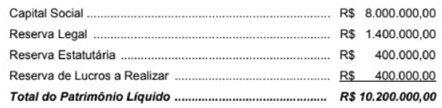
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Além do preço do ativo no mercado, os custos de transação, mesmo os que não compõem as características do ativo, devem ser incluídos para fins de mensuração pelo valor justo.
A respeito da demonstração das mutações do patrimônio líquido (DMPL) e da demonstração dos lucros ou prejuízos acumulados (DLPA), julgue o item seguinte.
De acordo com o disposto na Lei n.º 6.404/1976, a apresentação da DLPA dispensa a apresentação da DMPL.
Considerando aspectos conceituais, classificatórios e normativos do balanço patrimonial, julgue o item a seguir, com base na legislação societária vigente (Lei n.º 6.404/1976) e nas normas contábeis brasileiras.
O ativo não circulante abrange empréstimos a longo prazo, bens imobilizados e investimentos permanentes.
Considerando o disposto na legislação que trata da prevenção e combate à lavagem de dinheiro, bem como os principais órgãos da governança corporativa, julgue o item subsequente.
A assembleia geral é o órgão máximo de deliberação nas sociedades anônimas, responsável por decisões como a eleição de administradores e aprovação de contas.
I Em uma fusão, duas ou mais empresas se unem para formar uma nova entidade, e todas as suas obrigações e seus ativos são liquidados, em conformidade com a legislação tributária vigente.
II Na incorporação, a empresa incorporada cessa sua existência jurídica, enquanto a incorporadora assume todos os seus direitos, suas obrigações e seu patrimônio.
III Em uma combinação de negócios, o valor de mercado de cada empresa envolvida deve ser avaliado com base no valor contábil dos ativos e passivos, desconsiderados os intangíveis.
IV A cisão pode ser parcial ou total; quando realizada a cisão de forma total, a empresa original deixa de existir, assim como ocorre na incorporação.
Assinale a opção correta.
Julgue o item a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
Segundo a lei societária, a demonstração das mutações do patrimônio líquido é facultativa.
Julgue o item a seguir, em relação a preparação e divulgação de demonstrações econômico-financeiras das companhias.
A demonstração de lucros ou prejuízos acumulados é obrigatória, e deve ser apresentada em documento próprio, ainda que incluída em outra demonstração.

 Conheça nossos planos