Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Panambi - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Panambi - RS - Tesoureiro |
Q4241451
Contabilidade Geral
Ao efetuar a conciliação de uma conta corrente bancária, o tesoureiro da Prefeitura encontrou a seguinte situação: saldo da conta no extrato bancário: R$ 5.200,00; saldo da conta no razão contábil: R$ 4.850,00. Ao analisar os registros, o tesoureiro constatou que havia um cheque emitido e contabilizado que não havia ainda sido compensado no valor de R$ 250,00 e uma despesa bancária ainda não contabilizada pela Prefeitura no valor de R$ 100,00. Com base nessas informações, está correto afirmar que:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Panambi - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Panambi - RS - Tesoureiro |
Q4241450
Contabilidade Geral
No Livro-Caixa de determinada empresa comercial, além da movimentação e do saldo
em dinheiro, também são registrados os pagamentos efetuados com cheques relativos à única conta
corrente bancária que ela possui. No dia 31/10/2022, o saldo em caixa era de R$ 1.200,00. No mês
de novembro, foram efetuadas vendas de mercadorias no montante de R$ 15.000,00, das quais 30%,
à vista. No mesmo mês, foram efetuados os seguintes pagamentos em dinheiro: despesas
administrativas no valor de R$ 400,00; salários no valor de R$ 2.800,00 e foram adquiridos materiais
de expediente, no valor de R$ 300,00, pagos com cheque. Durante o mesmo período, foi efetuado um
depósito em dinheiro na conta corrente no valor de R$ 1.500,00, bem como foi emitido e descontado
um cheque para suprimento de fundos no valor de R$ 500,00. Na conciliação contábil, no final de
novembro, o valor dos saldos do Livro-Caixa e do Razão Contábil coincidiam. Qual era esse valor?
Q4215859
Contabilidade Geral
A Empresa XYZ pagará, via banco, nesta data, um boleto em
atraso junto ao seu fornecedor ABC. O documento, que tem
valor principal de R$ 200.000,00 e prevê juros de 5% ao mês,
está, nesta data, com 10 dias de atraso. O lançamento contábil
correspondente a esta operação será
Q4215853
Contabilidade Geral
Na Contabilidade, o Livro Razão é um registro de escrituração
que tem a finalidade de coletar dados cronológicos de todas
as transações registradas no Livro Diário e organizá-las por
contas individualizadas. Com o Livro Razão, é possível
controlar o movimento de todas as contas contábeis
separadamente. Sobre o livro Razão, analise as afirmativas a
seguir:
A) As Normas Brasileiras de Contabilidade não preconizam prazo para guarda dos Diário e Razão, porém, o Código Civil Brasileiro (Lei nº 10.406/2002), em seu art. 1.194, prevê que o empresário e a sociedade empresária são obrigados a conservar em boa guarda toda a escrituração, correspondência e mais papéis concernentes à sua atividade, enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados.
B) Conforme disposto nos itens 15 a 21 do CTG 2001, após sua autenticação pelo SPED, somente pode ser substituída a escrituração contábil em forma digital que contenha erros que não possam ser corrigidos por meio da retificação de lançamento contábil extemporâneo, conforme previsto nos itens 31 a 36 da ITG 2000 – Escrituração Contábil.
C) A correção de erros de exercícios anteriores deve ser efetuada de acordo com os itens 41 a 48 da NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, tendo como contrapartida conta Ajustes de Exercícios Anteriores. Por exemplo: lançamento contábil com valor ou conta incorretos, operações não registradas, esquecimento de anexar na escrituração demonstração contábil.
D) O livro conterá, no máximo, um exercício social, podendo, em relação a um mesmo exercício, ser escriturado mais de um livro, observados períodos parciais e numeração sequenciais, constantes dos respectivos Termos de Encerramento, de acordo com a necessidade. Portanto, as demonstrações contábeis devem ser elaboradas independentemente de haver movimentação ou não, devendo ainda o Livro Diário ser registrado no órgão competente.
É correto o que se afirma
A) As Normas Brasileiras de Contabilidade não preconizam prazo para guarda dos Diário e Razão, porém, o Código Civil Brasileiro (Lei nº 10.406/2002), em seu art. 1.194, prevê que o empresário e a sociedade empresária são obrigados a conservar em boa guarda toda a escrituração, correspondência e mais papéis concernentes à sua atividade, enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados.
B) Conforme disposto nos itens 15 a 21 do CTG 2001, após sua autenticação pelo SPED, somente pode ser substituída a escrituração contábil em forma digital que contenha erros que não possam ser corrigidos por meio da retificação de lançamento contábil extemporâneo, conforme previsto nos itens 31 a 36 da ITG 2000 – Escrituração Contábil.
C) A correção de erros de exercícios anteriores deve ser efetuada de acordo com os itens 41 a 48 da NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, tendo como contrapartida conta Ajustes de Exercícios Anteriores. Por exemplo: lançamento contábil com valor ou conta incorretos, operações não registradas, esquecimento de anexar na escrituração demonstração contábil.
D) O livro conterá, no máximo, um exercício social, podendo, em relação a um mesmo exercício, ser escriturado mais de um livro, observados períodos parciais e numeração sequenciais, constantes dos respectivos Termos de Encerramento, de acordo com a necessidade. Portanto, as demonstrações contábeis devem ser elaboradas independentemente de haver movimentação ou não, devendo ainda o Livro Diário ser registrado no órgão competente.
É correto o que se afirma
Q4215849
Contabilidade Geral
O registro do livro Diário está regulamentado pela
Interpretação ITG 2000 – Escrituração Contábil, editada pelo
CFC; pela IN n.º 11/2013 do DREI - Departamento de Registro
Empresarial e Integração; e pelo Decreto nº 8.683/2016. Sobre
o Livro Diário, assinale a afirmativa incorreta.
Q4215843
Contabilidade Geral
A escrituração contábil é uma técnica de controle patrimonial
baseado no registro cronológico de todos os fatos contábeis
que ocorrem em uma organização. O objetivo por trás dessa
técnica é permitir que uma empresa possa controlar o seu
patrimônio da melhor forma possível – auxiliando na gestão do
negócio. Sobre o tema, analise as afirmativas a seguir:
I. A escrituração contábil é obrigatória para todas as entidades, inclusive micro e pequenas empresas.
II. As micro empresas e as empresas de pequeno porte optantes pelo Simples Nacional poderão, opcionalmente, adotar contabilidade simplificada para os registros e controles das operações realizadas, conforme regulamentação do Comitê Gestor do Simples Nacional.
III. O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar mensalmente o balanço patrimonial e o balanço financeiro.
IV. De acordo com a legislação vigente, a manutenção da escrituração contábil regular é obrigatória a toda entidade, independentemente do tipo de tributação, não havendo exceção a tal regra.
É correto o que se afirma
I. A escrituração contábil é obrigatória para todas as entidades, inclusive micro e pequenas empresas.
II. As micro empresas e as empresas de pequeno porte optantes pelo Simples Nacional poderão, opcionalmente, adotar contabilidade simplificada para os registros e controles das operações realizadas, conforme regulamentação do Comitê Gestor do Simples Nacional.
III. O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar mensalmente o balanço patrimonial e o balanço financeiro.
IV. De acordo com a legislação vigente, a manutenção da escrituração contábil regular é obrigatória a toda entidade, independentemente do tipo de tributação, não havendo exceção a tal regra.
É correto o que se afirma
Q4215841
Contabilidade Geral
Plano de contas é um conjunto de contas que representam os
eventos e movimentações econômicas e financeiras que
acontecem durante as atividades e operações de uma
empresa, com o objetivo de nortear os trabalhos contábeis
de registro das operações e, consequentemente, também
norteia a elaboração das demonstrações contábeis e
informações financeiras da empresa. Sobre o tema, assinale a
afirmativa incorreta.
Q4172539
Contabilidade Geral
O banco Crédito Bom S/A, no qual a empresa Esperança Ltda. tem uma conta corrente, enviou à diretoria da
empresa as seguintes informações referentes à movimentação da conta durante o mês de janeiro de 2020.
• Em 01/01/2020, saldo inicial positivo no valor de R$ 24.000,00.
• Na primeira semana, ocorreram créditos no total de R$ 46.000,00 e débitos no total de R$ 22.500,00.
• A segunda semana iniciou com débitos de R$ 12.000,00 e finalizou com créditos de R$ 60.000,00.
• Na terceira semana, ocorreram estornos dos débitos no total de R$ 5.000,00 e dos créditos no total de R$ 16.000,00.
• Na quarta semana, ocorreram créditos de R$ 40.000,00 e débitos de R$ 50.000,00.
De posse das informações, a gestão da empresa solicitou ao departamento de contabilidade que realizasse a conciliação bancária para verificar se o saldo do banco estava de acordo com o saldo da contabilidade da empresa. Considerando que na contabilidade a conta “banco conta movimento” tem sua natureza devedora, é correto afirmar que o saldo da conta corrente apresentada pelo banco em seu relatório (extrato) à empresa corresponde a
• Em 01/01/2020, saldo inicial positivo no valor de R$ 24.000,00.
• Na primeira semana, ocorreram créditos no total de R$ 46.000,00 e débitos no total de R$ 22.500,00.
• A segunda semana iniciou com débitos de R$ 12.000,00 e finalizou com créditos de R$ 60.000,00.
• Na terceira semana, ocorreram estornos dos débitos no total de R$ 5.000,00 e dos créditos no total de R$ 16.000,00.
• Na quarta semana, ocorreram créditos de R$ 40.000,00 e débitos de R$ 50.000,00.
De posse das informações, a gestão da empresa solicitou ao departamento de contabilidade que realizasse a conciliação bancária para verificar se o saldo do banco estava de acordo com o saldo da contabilidade da empresa. Considerando que na contabilidade a conta “banco conta movimento” tem sua natureza devedora, é correto afirmar que o saldo da conta corrente apresentada pelo banco em seu relatório (extrato) à empresa corresponde a
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Técnico em Contabilidade |
Q4167962
Contabilidade Geral
De acordo com as fórmulas dos lançamentos contábeis, o lançamento abaixo, referente ao
pagamento em atraso de uma conta de energia elétrica, caracteriza-se como

Q4147301
Contabilidade Geral
De acordo com o método das partidas
dobradas, para cada uma ou mais contas de
débito deverão existir uma ou mais contas de
crédito que totalizem o mesmo valor.
Considerando que uma entidade efetuou o
pagamento antecipado de uma promissória no
valor de R$1.200,00 obtendo 7% de desconto,
assinale a alternativa que possui o lançamento contábil CORREТО.
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110234
Contabilidade Geral
Assinale a alternativa que representa a alteração na composição patrimonial e/ou do resultado do período
que implica a contabilização do seguinte lançamento contábil de uma empresa comercial:
Débito: Despesas com Amortização Crédito (-) Amortização Acumulada
Débito: Despesas com Amortização Crédito (-) Amortização Acumulada
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110233
Contabilidade Geral
Uma empresa comercial de médio porte realizou o teste do valor recuperável (impairment) do seu ativo
imobilizado, e identificou em um conjunto de bens imóveis uma desvalorização de 10%, ou seja, o valor
recuperável desses ativos ficou 10% inferior ao seu valor contábil. Considerando que: esta é a primeira vez
que a empresa realiza o teste; que esses ativos não haviam sido reavaliados; e que não havia ágio pago por
expectativa de rentabilidade futura (goodwill), qual o lançamento contábil que melhor representa o
reconhecimento da perda por desvalorização, de acordo com a NBC TG 01 (R4)?
Q4109302
Contabilidade Geral
Uma empresa adquiriu uma licença de uso de um software para realizar análises estatísticas de dados
sobre seus processos produtivos, clientes e vendas, dentre outras análises. A licença foi adquirida em
01/09/2021, sendo instalada na mesma data e ficando disponível para uso. A licença permite a utilização do
software pelo prazo de 36 meses a partir da instalação, e o valor pago à vista pela licença foi de R$ 12.240,00.
Aempresa optou por calcular e contabilizar sua amortização pelo método linear (linha reta), em conformidade
com a NBC TG 04 – Ativo Intangível. Considerando apenas essas informações, qual é o saldo da Amortização
Acumulada dessa licença de uso de software em 30/06/2022?
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Fiscal de Rendas |
Q4086229
Contabilidade Geral
Em inspeção em uma padaria local, o fiscal municipal pediu o
livro com os registros diários, em ordem cronológica, dos acontecimentos contábeis que possam vir a modificar a situação
patrimonial da empresa. O dono da padaria deverá entregar
ao fiscal o livro contábil de:
Q4081074
Contabilidade Geral
O contador da Cia. Comercial ABC realizou um crédito em uma conta do ativo circulante e um débito
correspondente em uma conta do passivo circulante,
sem que tal lançamento tenha afetado o patrimônio
líquido.
Qual situação representa exatamente o registro contábil feito pelo contador da referida Cia.?
Qual situação representa exatamente o registro contábil feito pelo contador da referida Cia.?
Q4081056
Contabilidade Geral
A Cia. Bem Maior apresentou, em 31/12/2020, a seguinte composição do Patrimônio Líquido: Capital
Social Subscrito R$ 1.000.000,00 e Capital Social a Integralizar R$ 500.000,00. No exercício social de 2021,
por meio de uma AGE, foi aprovada, por um dos sócios, a integralização de R$ 200.000,00 por meio da
transferência de um imóvel para a sociedade.
O registro contábil correto dessa operação é:
O registro contábil correto dessa operação é:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080303
Contabilidade Geral
A escrituração contábil é a primeira e mais
importante das técnicas contábeis, visto que
somente a partir dela é que se desenvolvem as
demais técnicas de demonstração, análise e
auditoria, sua finalidade é a de fornecer a pessoas
interessadas informações sobre um patrimônio
determinado.
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078511
Contabilidade Geral
A empresa Beta contratou um seguro por um período de doze meses, pelo valor de R$ 30.000,00, sendo 50% pago à vista e
o restante em trinta dias. Especificamente para essa operação foram feitos os seguintes lançamentos:
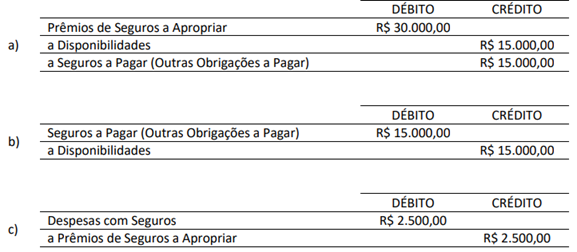
Considerando, única e exclusivamente, as informações disponibilizadas e com base nos lançamentos efetuados, assinale a afirmativa correta.
Considerando, única e exclusivamente, as informações disponibilizadas e com base nos lançamentos efetuados, assinale a afirmativa correta.
Ano: 2022
Banca:
NC-UFPR
Órgão:
Prefeitura de Colombo - PR
Prova:
NC-UFPR - 2022 - Prefeitura de Colombo - PR - Assessor Contábil |
Q4073945
Contabilidade Geral
Considerando uma aquisição de mercadorias para estoque com pagamento 50% à vista e 50% a prazo, assinale a
alternativa que apresenta, correta e respectivamente, a forma de contabilizar fornecedores a pagar, caixa e estoque de
mercadoria.
Q3076151
Contabilidade Geral
Segundo Ribeiro (2015), a escrituração contábil é uma técnica que consiste em registrar em
livros próprios todos os acontecimentos que ocorrem na empresa e que modificam ou possam vir
a modificar a situação patrimonial. Assim, a partir das informações abaixo, assinale a alternativa
que representa a escrituração dos seguintes fatos contábeis.
02/05/2022 - Constituição da empresa Alfa com um capital inicial em dinheiro no valor de R$ 100.000,00;
10/05/2022 - Compra de um veículo para uso da empresa no valor de R$ 30.000,00, sendo pago 45% a vista e o restante por meio de promissórias.
02/05/2022 - Constituição da empresa Alfa com um capital inicial em dinheiro no valor de R$ 100.000,00;
10/05/2022 - Compra de um veículo para uso da empresa no valor de R$ 30.000,00, sendo pago 45% a vista e o restante por meio de promissórias.

 Conheça nossos planos