Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


1) Ação trabalhista no valor de R$ 25 mil, havendo 50 % de possibilidade de ser perdida pela sociedade. 2) Recurso contra tributação considerada indevida no valor de R$ 330 mil, havendo 75% de possibilidade de ser ganho pela sociedade. 3) Ressarcimento de danos ambientais causados no valor estimado de R$ 75 mil; sabendo-se que a entidade tem compromisso público e tradição de realizar esse pagamento, embora não haja legislação que a obrigue. 4) Encargos sociais por férias e 13º salário dos empregados no valor de R$ 66 mil.
Nessa situação, julgue os itens seguintes.
O evento 4, apesar de não ser um passivo, deve ser reconhecido como uma provisão.
Tendo em vista que os usuários das demonstrações contábeis precisam de informações tanto sobre a posição financeira da entidade quanto de seu desempenho financeiro, julgue os itens a seguir.
A otimização dos custos dos produtos vendidos proporcionará um aumento na margem bruta da empresa.
O registro contábil de brindes fornecidos aos clientes de uma empresa deverá ser a débito de despesa com vendas e a crédito de estoque de mercadorias. Caso os brindes sejam tributados, é necessário, ainda, registrá-los a débito de despesa com tributos e a crédito de tributos a recolher.
O registro de vendas de ações em tesouraria à vista por valor inferior ao registrado deverá ser a débito do disponível e reserva de lucros e a crédito de ações em tesouraria.
Suponha que uma empresa tenha registrado em seu passivo o valor a ser pago ao fornecedor de um serviço, mas não tenha realizado a previsão de retenção tributária sobre a nota fiscal emitida pelo fornecedor. Nessa situação, no momento do pagamento, quando do registro da retenção tributária, deverá ser feito o lançamento a débito de tributos a recolher e fornecedores e a crédito do disponível.
A companhia aberta que tiver mais de 10% do valor do seu patrimônio líquido representado por investimentos em sociedades controladas deverá elaborar e divulgar, em conjunto com suas demonstrações contábeis, demonstrações consolidadas.
As sociedades que, embora não controladas, sejam financeira ou administrativamente dependentes de uma companhia devem ser incluídas na consolidação das demonstrações contábeis.
As entidades de propósito específico (EPE) poderão ser incluídas na consolidação das demonstrações contábeis, desde que tenham relevância no grupo econômico, devendo, nessa hipótese, ser avaliadas pelo método de custo.
Partindo-se do pressuposto de que o objetivo da reavaliação é determinar os novos valores de ativos para fins contábeis, preservando-se o conceito do uso e o princípio da continuidade das atividades operacionais da entidade, o método de reavaliação mais apropriado é o do custo corrente de reposição.
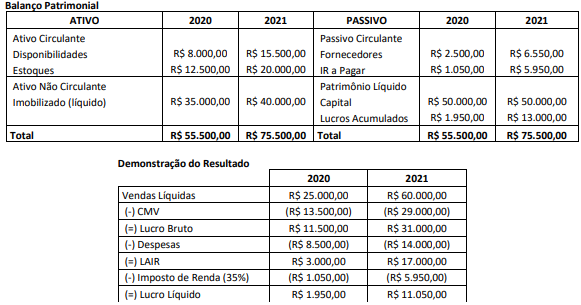
Após a correção do erro por meio de registro contábil e reelaboração das demonstrações contábeis do ano de 2020 e 2021, é correto afirmar que:
1 cobrança de despesa bancária de R$ 100,00 pelo banco, ainda não contabilizada;
2 emissão de cheque já contabilizado pela empresa no valor de R$ 1.400,00, ainda não sacado pelo favorecido; e
3 depósito de PIX à vista em favor da empresa no valor de R$ 1.450,00, ainda não contabilizado.
Nessa situação, o valor em conta corrente após a conciliação bancária efetuada seria de
Legenda: D - Débito C - Crédito
A escrituração contábil deve seguir algumas normas e apresentar alguns elementos básicos como:
I. Data do registro contábil.
II. Conta devedora, conta credora, valor do registro contábil e histórico da transação.
III. Quando se tratar de empresas transacionais os registros contábeis devem ser efetuados na moeda corrente do país da matriz da empresa.
IV.Os registros devem ser efetuados em ordem cronológica de dia, mês e ano.
Estão corretas as afirmativas:
Em 01/07/X0, uma entidade obteve um empréstimo bancário no valor de R$48.000. O montante foi recebido nesta data. A entidade elabora demonstrações contábeis mensais.
O empréstimo deverá ser pago em 48 parcelas mensais no valor de R$1.000, a partir de 01/08/X0. Junto com a parcela, a entidade deve pagar mensalmente R$200, a título de juros.
Assinale a opção que indica o montante apresentado,
respectivamente, como passivo circulante e como passivo não
circulante em 01/07/X0.
Uma sociedade empresária tem uma dívida operacional com vencimento em 14 meses. Essa dívida é apresentada no balanço patrimonial como passivo circulante.
Assinale a opção que indica a circunstância que permite essa contabilização.

 Conheça nossos planos