Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Q1308812
Contabilidade Geral
O objetivo da Resolução CFC n.º 1.125/08, que aprovou a NBC T 3.8 - Demonstração dos Fluxos de
Caixa, é o de exigir o fornecimento de informações acerca das alterações históricas de caixa e
equivalentes de caixa de uma entidade por meio de uma demonstração que classifique os fluxos de caixa
durante os períodos. Com relação a esse assunto, assinale a opção CORRETA.
Q1307761
Contabilidade Geral
Com base nos dados abaixo, apure a variação do caixa e equivalentes de caixa que devem constar
da Demonstração do Fluxo de Caixa.
Valores em R$ mil EXERCÍCIOS
BALANÇO PATRIMONIAL 2008 2007 ATIVO CIRCULANTE Caixa 10.500 8.500 Aplicações no mercado aberto 110.000 90.000 Créditos tributários 20.000 15.000 Créditos das operações 550.000 350.000 Despesas antecipadas 10.000 5.000 TOTAL DO CIRCULANTE 700.500 468.500 PASSIVO CIRCULANTE Contas a pagar 100.000 80.000 Débitos de operações com seguros e resseguros 250.000 150.000 Débitos de operações com previdência complementar 50.000 30.000 TOTAL DO CIRCULANTE 400.000 260.000
Valores em R$ mil EXERCÍCIOS
BALANÇO PATRIMONIAL 2008 2007 ATIVO CIRCULANTE Caixa 10.500 8.500 Aplicações no mercado aberto 110.000 90.000 Créditos tributários 20.000 15.000 Créditos das operações 550.000 350.000 Despesas antecipadas 10.000 5.000 TOTAL DO CIRCULANTE 700.500 468.500 PASSIVO CIRCULANTE Contas a pagar 100.000 80.000 Débitos de operações com seguros e resseguros 250.000 150.000 Débitos de operações com previdência complementar 50.000 30.000 TOTAL DO CIRCULANTE 400.000 260.000
Q1307747
Contabilidade Geral
Os itens que geram maior controvérsia na apresentação dos fluxos de caixa são os juros e
dividendos. De acordo com o estabelecido pela NBC T 3.8, assinale a opção INCORRETA.
Q1193875
Contabilidade Geral
Analise as seguintes afirmativas sobre as incertezas no orçamento de caixa.
I. A abordagem 'E se' é usada frequentemente para analisar fluxos de caixa em circunstâncias variadas.
II. A distribuição de probabilidades é utilizada para determinar o montante de financiamento necessário para proteger a empresa adequadamente contra a escassez de caixa.
III. Os gerentes normalmente tomam empréstimos inferiores ao financiamento máximo indicado no orçamento de caixa devido à incerteza dos valores de caixa finais.
A partir dessa análise, pode-se concluir que estão CORRETAS
I. A abordagem 'E se' é usada frequentemente para analisar fluxos de caixa em circunstâncias variadas.
II. A distribuição de probabilidades é utilizada para determinar o montante de financiamento necessário para proteger a empresa adequadamente contra a escassez de caixa.
III. Os gerentes normalmente tomam empréstimos inferiores ao financiamento máximo indicado no orçamento de caixa devido à incerteza dos valores de caixa finais.
A partir dessa análise, pode-se concluir que estão CORRETAS
Q459536
Contabilidade Geral
Dados extraídos da Demonstração de Resultado da Cia. Vinte e Um, em R$:
- Lucro líquido do exercício ......................................................................................... 240.000,00
- Resultado negativo na equivalência patrimonial ....................................................... 25.000,00
- Ganho de capital na alienação de ativo imobilizado ................................................. 38.000,00
- Amortização de intangíveis ....................................................................................... 22.000,00
Na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, a companhia deverá considerar como lucro ajustado para fins de determinação do fluxo de caixa da atividade operacional o valor de, em R$,
- Lucro líquido do exercício ......................................................................................... 240.000,00
- Resultado negativo na equivalência patrimonial ....................................................... 25.000,00
- Ganho de capital na alienação de ativo imobilizado ................................................. 38.000,00
- Amortização de intangíveis ....................................................................................... 22.000,00
Na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, a companhia deverá considerar como lucro ajustado para fins de determinação do fluxo de caixa da atividade operacional o valor de, em R$,
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422405
Contabilidade Geral
De acordo com a estrutura da Demonstração dos Fluxos de Caixa (DFC), o valor da venda de um imobilizado e a amortização de um empréstimo (principal) devem ser classificados, respectivamente, no fluxo de caixa das atividades
Q380731
Contabilidade Geral
A partir de 01/01/2008 (art.176 da lei das S/A), ao final de cada exercício social a diretoria fará elaborar as seguintes peças contábeis:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
FUNASA
Prova:
CESGRANRIO - 2009 - FUNASA - Técnico de Contabilidade |
Q141197
Contabilidade Geral
A Companhia Comércio do Planalto S/A apresentou as peças contábeis a seguir.
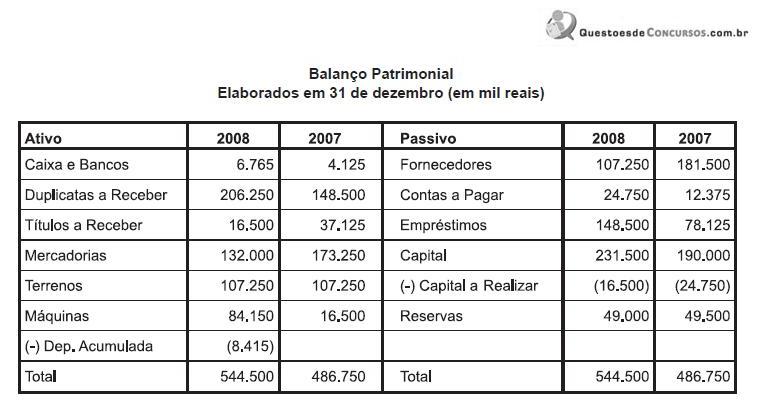
Demonstração do Resultado do Exercício Elaborada em 31/12/2008. (em mil reais)
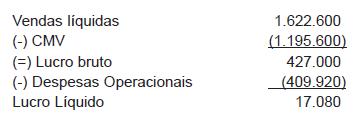
• Todas as compras de mercadorias foram realizadas a prazo.
• Desconsidere a incidência de qualquer tipo de impostos.
Considerando exclusivamente os dados das peças contábeis acima, o valor pago aos fornecedores, no exercício social de 2008, apurado na elaboração do fluxo de caixa, pelo método direto, em reais, foi
Demonstração do Resultado do Exercício Elaborada em 31/12/2008. (em mil reais)
• Todas as compras de mercadorias foram realizadas a prazo.
• Desconsidere a incidência de qualquer tipo de impostos.
Considerando exclusivamente os dados das peças contábeis acima, o valor pago aos fornecedores, no exercício social de 2008, apurado na elaboração do fluxo de caixa, pelo método direto, em reais, foi
Ano: 2009
Banca:
CESGRANRIO
Órgão:
FUNASA
Prova:
CESGRANRIO - 2009 - FUNASA - Técnico de Contabilidade |
Q141191
Contabilidade Geral
36 No encerramento do exercício social em dez./07, o caixa evidenciava um saldo de R$ 500.000,00. Em jan./08, a companhia teve um aumento de capital mediante lançamento de 200.000 ações novas integralmente subscritas, por R$ 2,00 cada uma. Em fev./08, foram integralizados 50% do capital subscrito, sendo 20% em dinheiro, 30% em depósito bancário e 50% em equipamentos. Considerando exclusivamente as informações acima, encerrada a integralização, o caixa passou a ter um saldo, em reais, de
Q136129
Contabilidade Geral
A empresa Virtual S.A. enquadrada no conceito de empresa de grande porte e obrigada a elaborar a demonstração de fluxo de caixa realizou as seguintes operações:
I. Venda de veículo, totalmente depreciado, pelo valor de R$ 20.000,00;
II. Aumento de Capital em dinheiro, feito pelos seus sócios no valor de R$ 100.000,00;
III. Empréstimos concedidos a empresas do grupo no valor de R$ 15.000,00.
As operações I, II, e III, correspondem, respectivamente,
I. Venda de veículo, totalmente depreciado, pelo valor de R$ 20.000,00;
II. Aumento de Capital em dinheiro, feito pelos seus sócios no valor de R$ 100.000,00;
III. Empréstimos concedidos a empresas do grupo no valor de R$ 15.000,00.
As operações I, II, e III, correspondem, respectivamente,
Q134158
Contabilidade Geral

A partir da tabela apresentada, julgue os itens subsequentes acerca da elaboração das demonstrações contábeis.
O fluxo operacional é igual a R$ 62.400.
O fluxo operacional é igual a R$ 62.400.
Q134157
Contabilidade Geral
A partir da tabela apresentada, julgue os itens subsequentes acerca da elaboração das demonstrações contábeis.
O fluxo de financiamentos é igual a R$ 20.810.
O fluxo de financiamentos é igual a R$ 20.810.
Q134156
Contabilidade Geral
A partir da tabela apresentada, julgue os itens subsequentes acerca da elaboração das demonstrações contábeis.
O saldo final do disponível é de R$ 72.326.
O saldo final do disponível é de R$ 72.326.
Q134126
Contabilidade Geral
A partir dos princípios fundamentais de contabilidade e das demonstrações contábeis exigidas pela legislação societária, julgue os seguintes itens.
Na elaboração da demonstração dos fluxos de caixa, classifica-se como equivalente de caixa a parcela não utilizada do limite contratual do cheque especial.
Na elaboração da demonstração dos fluxos de caixa, classifica-se como equivalente de caixa a parcela não utilizada do limite contratual do cheque especial.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
UNIPAMPA
Prova:
CESPE - 2009 - UNIPAMPA - Técnico de Contabilidade |
Q126213
Contabilidade Geral
Texto associado
Acerca da Lei n.º 6.404/1976, que dispõe sobre as sociedades por
ações, julgue os itens que se seguem.
ações, julgue os itens que se seguem.
A demonstração dos fluxos de caixa indicará as alterações ocorridas, durante o exercício, apenas no saldo de caixa, segregando-se essas alterações em, no mínimo, três fluxos: das operações; dos financiamentos e dos investimentos.
Q76887
Contabilidade Geral
Existem duas metodologias para a apuração do DFC. Aquela que é mais simples e requer menor trabalho de elaboração denomina-se:
Q76886
Contabilidade Geral
A Lei nº 11.638 contemplou a substituição da Demonstração de Origens e Aplicações de Recursos pela Demonstração do Fluxo de Caixa (DFC). A DFC evidencia as alterações ocorridas no saldo de caixa, durante o exercício, segregando essas alterações em, no mínimo, três fluxos, que são:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73529
Contabilidade Geral
A Cia. São Paulo S/A projetou suas vendas para o 1º trimestre de 2010, com os valores apresentados abaixo.
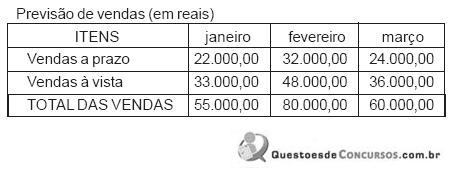
Sabendo que o prazo concedido aos clientes é de 30 dias, a projeção da entrada de caixa para março de 2010, em reais, é
Sabendo que o prazo concedido aos clientes é de 30 dias, a projeção da entrada de caixa para março de 2010, em reais, é
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73515
Contabilidade Geral
O Artigo 188 da Lei das Sociedades Anônimas, com as alterações das Leis nº 11.638/07 e nº 11.941/09, determina que a demonstração do fluxo de caixa indicará as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando essas alterações em, no mínimo, três fluxos.
Os equivalentes de caixa acima citados podem ser identificados como
Os equivalentes de caixa acima citados podem ser identificados como
Q48326
Contabilidade Geral
O Art. 188 da Lei nº 6.404/76, com redação da Lei nº 11.638/07, determina, no Inciso I,
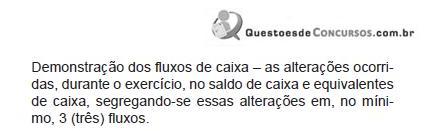
Os fluxos a que se refere a legislação são de
Os fluxos a que se refere a legislação são de

 Conheça nossos planos