Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


De acordo com a legislação societária, os princípios de contabilidade e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte, relativo a demonstrações contábeis.
Situação hipotética: Uma empresa, durante determinado
exercício, realizou adições em seu ativo biológico e, ao fim do
exercício, verificou que o saldo de partes relacionadas foi
reduzido. Assertiva: Nessa situação, esses fatos afetarão a
demonstração dos fluxos de caixa pelo método indireto,
diminuindo o fluxo de caixa aplicado nas atividades de
investimentos.
Considere as seguintes informações sobre a empresa ABC, a serem utilizadas para descontar o fluxo de caixa de projetos:
Capital de terceiros = $ 450.000,00
Capital próprio = $ 1.050.000,00
Taxa livre de risco: 10%
Taxa de retorno do mercado: 17%
Beta da empresa: 1,4
Taxa de juros para capital de terceiros, antes dos impostos: 23%
Impostos = 40%
Com base nessas informações,
Com base nos pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
Se determinada companhia realizar negócios que gerarem
fluxos de caixa em moeda estrangeira, os valores advindos
dessas transações deverão ser apresentados, na demonstração
dos fluxos de caixa, na moeda funcional, aplicando-se, para
isso, a taxa de câmbio pertinente registrada na data da
transação.
A Demonstração do Resultado do ano de 2016 e os Balanços Patrimoniais em 31/12/2015 e 31/12/2016 da empresa Drones não voadores S.A. são apresentados nos dois quadros abaixo.
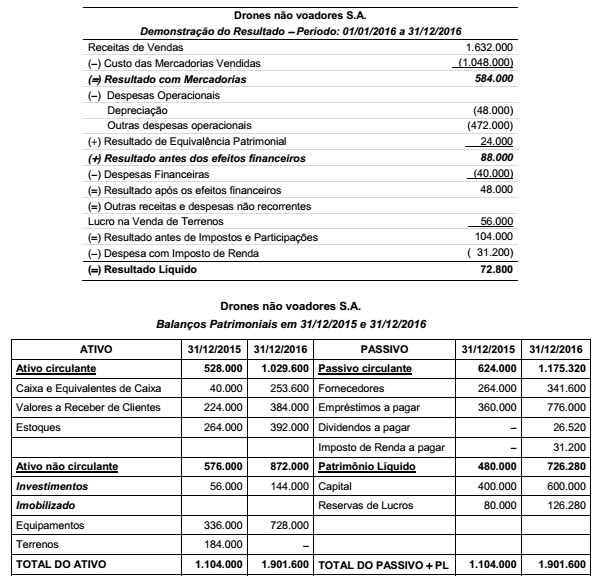
Durante o ano de 2016 a empresa não vendeu nenhum outro bem ou direito do Ativo não circulante além do terreno, não liquidou
qualquer empréstimo e não pagou as despesas financeiras do ano. Os valores em reais no ano de 2016, correspondentes
ao Caixa das Atividades Operacionais, Caixa das Atividades de Investimento e ao Caixa das Atividades de Financiamento foram,
respectivamente, em reais:
Conforme mostras a tabela abaixo as Contas de Resultado da Cia Azul nos períodos de 2014/2015 foram:
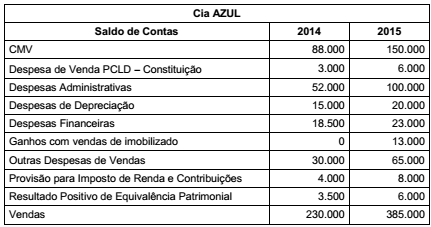
Levando em conta os dados fornecidos, na identificação do valor do Resultado Ajustado a ser considerado na elaboração da
Demonstração do Fluxo de Caixa, pelo Modelo Indireto, relativos aos dois períodos, pode-se afirmar que o valor
Um bem foi vendido à vista e o pagamento foi realizado em dinheiro. No balanço patrimonial da entidade que o vendeu, o referido bem foi classificado como ativo não circulante imobilizado.
Nesse caso, o impacto da venda do bem na demonstração de fluxo de caixa da entidade que o vendeu será
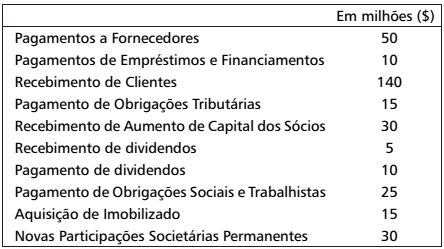
Os Fluxos de Caixa gerados/consumidos pelas Operações (FCO), pelos Investimentos (FCI) e pelos Financiamentos (FCF) foram, respectivamente,
Julgue o item subsecutivo de acordo com a Lei n.º 6.404/1976 e suas alterações.
Uma das demonstrações financeiras obrigatórias
somente para as companhias abertas é a demonstração
das origens e aplicações de recursos.
Uma Sociedade Empresária comercial apresentou os seguintes dados para elaboração da Demonstração dos Fluxos de Caixa relativa ao ano de 2016:
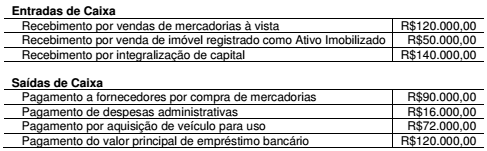
O saldo de Caixa e Equivalentes de Caixa era de R$12.800,00, em 31.12.2015.
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, em
relação à Demonstração dos Fluxos de Caixa é CORRETO afirmar que:
Para responder a questão, considere as informações abaixo.
A Cia. Premium apresentou as seguintes demonstrações contábeis:

Informações Adicionais:
− As despesas com juros não foram pagas.
− O terreno foi vendido à vista.
− O aumento de capital foi realizado com os seguintes recursos:R$30.000,00 em dinheiro e o restante com reservas de lucros.
− Não houve pagamento de financiamentos.
Para responder a questão, considere as informações abaixo.
A Cia. Premium apresentou as seguintes demonstrações contábeis:
Informações Adicionais:
− As despesas com juros não foram pagas.
− O terreno foi vendido à vista.
− O aumento de capital foi realizado com os seguintes recursos:R$30.000,00 em dinheiro e o restante com reservas de lucros.
− Não houve pagamento de financiamentos.

 Conheça nossos planos