Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ao analisar a demonstração dos fluxos de caixa de uma empresa prestadora de serviços de manutenção automotiva, o analista financeiro tinha o objetivo de gerar um relatório sintético das aplicações de caixa realizadas pela empresa, em determinado período do ano. Informações disponíveis no demonstrativo dos fluxos de caixa:
I. Aumento de R$ 10.000,00 no estoque de peças.
II. Aumento de R$ 20.000,00 em duplicatas a pagar.
III. R$ 50.000,00 em recompra de ações.
IV. Redução de R$ 30.000,00 na conta Máquinas e Equipamentos.
V. Diminuição de R$ 15.000,00 em obrigações trabalhistas.
Considera-se aplicação de caixa o que está representado APENAS em
Identifique abaixo os termos cujos significados estão em exato acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa.
1. Caixa: compreende numerário em espécie e depósitos bancários disponíveis.
2. Equivalentes de caixa: são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
3. Fluxos de caixa: são as entradas e saídas de caixa.
4. Atividades operacionais: são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento.
5. Atividades de investimento: são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
6. Atividades de financiamento: são aquelas que resultam em mudanças no tamanho e na composição do capital de terceiros da entidade.
Assinale a alternativa que indica todas as afirmativas corretas.
Para resolver a questão, considere os seguintes eventos (apresentados em ordem cronológica) que ocorreram em janeiro/2017 com a Comercial Bauxita.
• A Comercial Bauxita iniciou o mês com saldo de R$ 20.000,00 nas contas “Estoques” e “Capital Social”.
• Foi realizado um aumento de capital social em espécie no valor de R$ 80.000,00.
• Comprou mercadorias à vista no valor de R$ 40.000,00.
• Efetuou vendas no valor de R$ 100.000,00 (metade para pagamento à vista e outra metade para 60 dias).
• O custo da mercadoria referente à venda foi de 50% do valor do estoque.
• Foi realizado o reconhecimento das despesas referentes à mão de obra, no valor de R$ 15.000,00.
• Foram pagas despesas operacionais no valor de R$ 10.000,00.
O planejamento e o controle financeiros são vitais para o bom desempenho das organizações. O Fluxo de Caixa é um dos principais instrumentos utilizado, pois com ele é possível:
I - Demonstrar todas as contas a pagar de um determinado período.
II - Demonstrar todas as contas a receber de um determinado período.
III - Prever o saldo de caixa de um período futuro e auxiliar na tomada de decisão.
IV - Prever quando irá faltar dinheiro.
Frente ao exposto, pode-se afirmar que:
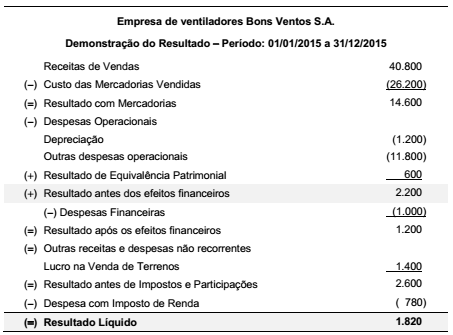
A Demonstração do Resultado do ano de 2015 da empresa de ventiladores Bons Ventos S.A. é apresentada abaixo:
Os saldos de algumas contas constantes dos Balanços Patrimoniais da empresa, em 31/12/2014 e 31/12/2015 são:
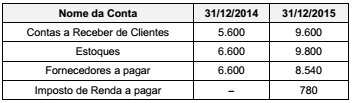
Sabendo que as despesas financeiras contabilizadas no resultado de 2015 não foram pagas, o valor correspondente ao Caixa
das Atividades Operacionais gerado pela empresa no ano de 2015 foi, em reais,
A partir dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), novos parâmetros para a contabilidade brasileira foram estabelecidos, incluindo as demonstrações contábeis a serem apresentadas. De acordo com os pronunciamentos do CPC, julgue os itens seguintes.
I- A demonstração dos resultados abrangentes deve ser apresentada como coluna da demonstração de mutações do patrimônio líquido.
II- Na demonstração dos fluxos de caixa, os eventos que impactam o caixa devem ser classificados, no mínimo, em atividades operacionais, atividades de investimento e atividades de financiamento.
III- A demonstração do resultado do exercício inicia-se pela receita bruta de vendas, seguida pela dedução dos impostos, devoluções e abatimentos.
Assinale a opção correta.
Em determinado exercício social, uma empresa distribuiu dividendos de R$ 28 milhões sobre seu lucro líquido e, nesse mesmo período, foram verificadas as seguintes modificações em saldos patrimoniais:
• diminuição de R$ 17 milhões em contas a receber;
• aumento de R$ 49 milhões em estoques;
• aumento de R$ 123 milhões no imobilizado;
• aumento de R$ 93 milhões em depreciações acumuladas;
• aumento de R$ 44 milhões em fornecedores a pagar;
• aumento de R$ 3 milhões em salários e encargos a pagar;
• aumento de R$ 6 milhões em impostos e contribuições a recolher;
• aumento de R$ 2 milhões em debêntures a resgatar no curto prazo;
• redução de R$ 43 milhões em financiamentos de longo prazo a pagar;
• redução de R$ 2 milhões em impostos parcelados a vencer;
• aumento de R$ 2 milhões no capital social;
• aumento de R$ 112 milhões nas reservas de lucros.
Nessa situação hipotética, o caixa gerado nas atividades operacionais foi
A Cia. Branca tem participação no Capital Social da Cia. Azul.
Em dezembro de 2016, a Cia. Azul transferiu à Cia. Branca, R$ 20.000 relativos a juros de capital próprio da empresa.
Assinale a opção que indica a correta classificação da transação na Demonstração dos Fluxos de Caixa da Cia. Branca, dado que a sociedade empresária não divulgou nota explicativa evidenciando o tratamento contábil.

 Conheça nossos planos