Questões de Concurso
Sobre demonstração do valor adicionado – dva em contabilidade geral
Foram encontradas 716 questões


Considerando a aplicação prática da NBC TG 09, 14 – Demonstração do Valor Adicionado – DVA, analise a situação apresentada.
A empresa W, para a elaboração de sua Demonstração do Valor Adicionado, apresentou o seguinte rol de contas com seus respectivos saldos:
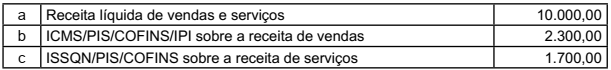
Considerando o enunciado e dados apresentados, assinale a opção que representa o
valor das receitas a ser incluso na DVA.
De acordo com as Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC), é correto afirmar sobre a DVA.
1. Representa um dos elementos componentes do Balanço Social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.
2. Seu detalhamento mínimo é composto por: pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/prejuízos do exercício.
3. A DVA está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla-contagem, a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB).
4. A Demonstração do Valor Adicionado está estruturada para ser elaborada a partir da Demonstração do Resultado do período. Assim, há uma estreita vinculação entre essas duas demonstrações e essa vinculação deve servir para sustentação da consistência entre elas.
Assinale a alternativa que indica todas as afirmativas corretas.
Determinada empresa, ao longo de seu último exercício social, obteve faturamento bruto de mercadorias no montante de R$ 291,5 milhões, ICMS de R$ 47,7 milhões e IPI de R$ 26,5 milhões. Nesse período, as compras dessa empresa somaram R$ 138,6 milhões, com ICMS de R$ 22,68 milhões e IPI de R$ 12,7 milhões.
Nessa situação hipotética, para fins de cálculo, o valor adicionado bruto que a empresa deverá lançar em sua demonstração do valor adicionado é igual a
Em 31/12/2015, uma sociedade empresária apresentava o seguinte balanço patrimonial:
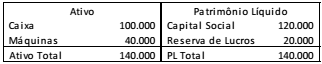
A máquina possui vida útil de 10 anos e não possui valor residual. A sociedade empresária construiu, de 01/01/16 a 30/06/16, uma máquina para utilizar em seus negócios.
A sociedade empresária incorreu nos seguintes custos na produção:
• materiais: R$ 60.000;
• mão de obra: R$ 100.000, sendo R$ 70.000 com funcionários próprios, e R$ 30.000, com funcionários terceirizados.
Além disso, utilizou a máquina que a empresa possuía durante o processo de produção. Ainda, contraiu um financiamento de longo prazo em um banco, no valor de R$ 50.000, com juros de 10% ao semestre, para a construção da máquina.
Assinale a opção que indica o valor adicionado a distribuir da
sociedade empresária, considerando apenas esses fatos.
Abaixo são apresentadas duas demonstrações contábeis obrigatórias para as empresas SA de Capital Aberto.
I. Demonstração do Valor Adicionado (DVA).
II. Demonstração das Mutações do Patrimônio Líquido (DMPL).
Com base nessas duas demonstrações, assinale a alternativa correta.
Julgue o item subsecutivo de acordo com a Lei n.º 6.404/1976 e suas alterações.
Existem diferenças temporais entre os modelos contábil
e econômico no cálculo do valor adicionado. Essas
diferenças serão tanto maiores quanto menores forem
as diferenças entre os estoques inicial e final para o
período considerado.
A Demonstração do Valor Adicionado − DVA tem por objetivo evidenciar a riqueza gerada pela empresa em determinado período e a forma como foi distribuída. Para elaborar a sua DVA, a Cia. Aberta obteve algumas informações apresentadas abaixo.
(em R$)
Receita de Vendas ............................................................................. 700.000,00
Despesa de salários ........................................................................... 50.000,00
FGTS depositado nas contas dos funcionários ...................................... 4.000,00
ICMS incidente sobre as vendas .......................................................... 105.000,00
ICMS incidente sobre as mercadorias vendidas adquiridas de terceiros ..... 30.000,00
INSS, parte empregador ........................................................................ 11.000,00
Com base nessas informações, a riqueza distribuída na forma de impostos, taxas e contribuições foi, em reais,

 Conheça nossos planos