Questões de Concurso Sobre demonstração do valor adicionado – dva em contabilidade geral

Foram encontradas 716 questões

Q943723 Contabilidade Geral

A Companhia Souza & Souza S.A. tem seu capital social dividido em 1.000.000 de ações, as quais são negociadas no mercado de valores mobiliários.


Em 31 de dezembro de 2017, data do término do exercício social, apresentava os saldos contábeis abaixo.


Ativo total: R$ 8.000.000,00.

Passivo circulante: R$ 3.000.000,00.

Passivo não circulante: R$ 4.000.000,00.


Acerca das demonstrações financeiras às quais a Companhia Souza & Souza S.A. deve elaborar, é correto afirmar que
Alternativas
Q926631 Contabilidade Geral
As opções a seguir apresentam exemplos de transações classificadas como “Valor Adicionado recebido em transferência” na elaboração da Demonstração do Valor Adicionado, à exceção de uma. Assinale-a.
Alternativas
Q926630 Contabilidade Geral
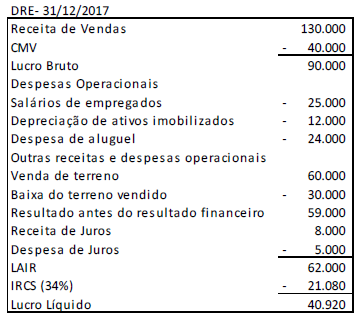
Uma entidade apresentava, em 31/12/2017, a Demonstração do Resultado do Exercício (DRE) a seguir.
Imagem associada para resolução da questão

Com base na DRE acima, assinale a opção que indica o Valor Adicionado a Distribuir da entidade.
Alternativas
Ano: 2018 Banca: FEPESE Órgão: CELESC Prova: FEPESE - 2018 - CELESC - Contador |
Q925807 Contabilidade Geral

A Lei 11.638/07 tornou obrigatória a Demonstração do Valor Adicionado (DVA) para todas as companhias abertas.


Assinale a alternativa correta sobre a DVA.

Alternativas
Ano: 2018 Banca: UFPR Órgão: UFPR Prova: UFPR - 2018 - UFPR - Técnico em Contabilidade |
Q921243 Contabilidade Geral
Com base na Demonstração do Valor Adicionado, numere a coluna II de acordo com sua correspondência com a coluna I.
Coluna I 1. Valores recebidos em transferência. 2. Impostos, taxas e contribuições. 3. Juros. 4. Valores relativos à remuneração atribuída aos sócios e acionistas.
Coluna II ( ) São representados por juros sobre capital próprio e dividendos. , ( ) Incluem as despesas financeiras e as variações cambiais passivas. ( ) São exemplos de distribuição da riqueza gerada. ( ) São resultados de equivalência patrimonial e dos dividendos relativos a investimentos avaliados ao custo que representam valores adicionados.
Assinale a alternativa que apresenta a numeração correta da coluna II, de cima para baixo.
Alternativas
Q920053 Contabilidade Geral
A empresa comercial Só Pastilhas S.A. apresentou as seguintes informações referentes ao ano de 2017, com os valores expressos em reais:
Receita Bruta de Vendas .................................................2.000.000
(−) Impostos sobre Vendas ............................................ (360.000)
(=) Receita Líquida ..........................................................1.640.000
(−) Custo das Mercadorias Vendidas ...............................(740.000)
(=) Lucro Bruto ..................................................................900.000
(−) Despesas Operacionais Despesa de Depreciação ..................................................(80.000)
Despesa com Salários .......................................................(40.000)
(+) Receita Financeira ........................................................15.000
(=) Lucro antes do IR e CSLL ............................................ 795.000
(−) IR e CSLL .....................................................................(115.000)
(=) Lucro Líquido ................................................................680.000

O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2017 foi R$ 110.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa comercial Só Pastilhas S.A. no ano de 2017 foi, em reais,
Alternativas
Ano: 2018 Banca: IDIB Órgão: CRF-RJ Prova: IDIB - 2018 - CRF-RJ - Contador |
Q919196 Contabilidade Geral
Segundo a NBC ITG 2002(R1), as demonstrações contábeis que devem ser divulgadas são:
Alternativas
Q914493 Contabilidade Geral
Em relação à contabilização dos juros sobre capital próprio a pagar na Demonstração do Valor Adicionado, de acordo com o Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado, assinale a afirmativa correta.
Alternativas
Q914492 Contabilidade Geral
Na elaboração da Demonstração do Valor Adicionado de uma entidade, de acordo com o Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado, deve ser evidenciado como Valor Adicionado recebido em transferência,
Alternativas
Q911240 Contabilidade Geral

Com relação à elaboração das principais demonstrações contábeis previstas na normatização vigente, julgue o item seguinte.


A demonstração do valor agregado visa apresentar, em uma perspectiva microeconômica, a contribuição da empresa na formação da renda nacional.

Alternativas
Q911011 Contabilidade Geral

Uma entidade efetuou as seguintes operações em 2017:


 •   Receita de vendas: R$600.000.

 •   Custo das mercadorias vendidas: R$250.000.

 •   Receita com a venda de ativo imobilizado: R$80.000.

 •  Custo do ativo imobilizado vendido: R$70.000.

 •  Receita de equivalência patrimonial: R$150.000.

 •   Despesa de salários de funcionários próprios: R$100.000. 

 •   Despesa de salários de funcionários terceirizados: R$40.000.

 •  Despesa de aluguel: R$36.000.


Com base nas informações acima e na NBC TG 09 – Demonstração do Valor Adicionado, assinale a alternativa que indica o valor adicionado total a distribuir, apresentado na Demonstração do Valor Adicionado da entidade em 31/12/2017.

Alternativas
Ano: 2018 Banca: UERR Órgão: SETRABES Prova: UERR - 2018 - SETRABES - Contador |
Q903072 Contabilidade Geral
A Demonstração do Valor Adicional (DVA) tornou-se obrigatória para todas as companhias abertas (sociedades que têm suas ações negociadas em bolsa de valores) a partir de 1° de janeiro de 2008, por força da modificação introduzida no art. 176 da Lei das Sociedades por Ações (Lei n° 6.404/1976) pela Lei n° 11.638/2007. Em relação à elaboração da Demonstração do Valor Adicionado, assinale a alternativa correta:
Alternativas
Q898159 Contabilidade Geral
Os gastos com alimentação dos empregados são classificados na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898149 Contabilidade Geral
Os serviços prestados por fornecedores são classificados na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898143 Contabilidade Geral
As comissões bancárias são classificadas na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898138 Contabilidade Geral
O ganho com juros sobre o capital próprio recebido de participações societárias é classificado na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q896659 Contabilidade Geral
As receitas de aplicações financeiras são classificadas na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q896648 Contabilidade Geral
A perda cambial com empréstimos em moeda estrangeira é classificada na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q896643 Contabilidade Geral
Os dividendos recebidos de investimentos, avaliados pelo método do valor justo, são classificados na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q896638 Contabilidade Geral
A receita de equivalência patrimonial é classificada na Demonstração do Valor Adicionado - DVA como:
Alternativas
Respostas
361: A
362: D
363: E
364: B
365: E
366: C
367: A
368: D
369: B
370: E
371: D
372: A
373: A
374: A
375: C
376: D
377: A
378: C
379: D
380: D