Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Assinale a alternativa que apresenta, respectivamente, os valores do Custo das mercadorias adquiridas, do ICMS, do PIS e do COFINS para fins de contabilização, considerando que a empresa recupera os tributos.
A Industrial Gama Ltda., no final julho de 2011, apresenta as seguintes contas com os respectivos saldos.
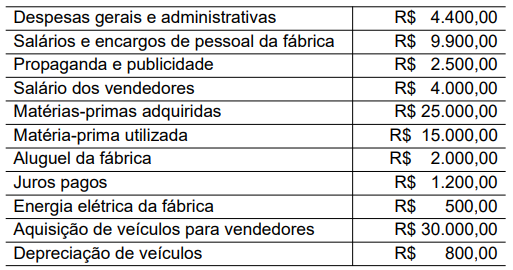
Assinale a sequência CORRETA de valores correspondente a custos, despesas e investimentos.
Com base nos dados apresentados, a alternativa correta é a
A Cia. Industrial vendeu para um determinado cliente 2.000 unidades de um produto, ao preço unitário de R$ 18, com uma parcela de 40% à vista. Na ocasião da venda, concedeu um desconto de 5% na nota fiscal e ainda propôs um desconto de 5%, caso o cliente antecipasse o pagamento da duplicata, cujo vencimento ocorreria 60 dias após.
Observe as informações complementares sobre a operação:
– custo da venda dos produtos: R$ 20.000;
– ICMS incidente: 15%;
– frete por conta do vendedor: R$450;
– IPI: 10%;
– soma do PIS com a contribuição social sobre o faturamento: R$ 230;
– comissão sobre vendas: R$ 350.
Com esses dados, pode-se afirmar que o valor do lucro bruto, referente a essa operação, foi igual a:
Analise os dados abaixo e responda à questão.
Para a elaboração da Demonstração de Resultado do Exercício, a Cia. Comercial levantou as seguintes informações em 31/12/2011:
Venda de Mercadorias................................ 360.000
Despesas de Salários.................................... 52.000
Depreciação................................................... 4.000
Devolução de Vendas................................... 24.000
Receita de Aluguel.......................................... 8.000
Juros Ativos................................................... 1.600
Provisão para Devedores Duvidosos................ 800
Comissão s/ Vendas....................................... 4.000
Frete s/ Vendas............................................... 2.000
Despesa de Aluguel........................................ 6.000
Mercadorias................................................... 9.200
Compra de Mercadorias............................. 100.000
Descontos Comerciais Concedidos.............. 16.000
Pagamento de Impostos................................. 4.460
Juros Passivos.............................................. 6.800
Compras Canceladas.................................... 20.000
Perda de Capital.......................................... 26.400
Informações complementares:
I- No final do exercício, o inventário de mercadorias realizado indicou o montante de R$ 12.600;
II- O IR e CSLL foram calculados, com aplicação, respectivamente, dos percentuais de 15% e 10%;
III- Sobre as operações de compras e vendas de mercadorias incidiam o seguinte imposto e taxas: ICMS de 18%;
PIS/PASEP de 1,65%; e COFINS de 7,6%.
Analise os dados abaixo e responda à questão.
Para a elaboração da Demonstração de Resultado do Exercício, a Cia. Comercial levantou as seguintes informações em 31/12/2011:
Venda de Mercadorias................................ 360.000
Despesas de Salários.................................... 52.000
Depreciação................................................... 4.000
Devolução de Vendas................................... 24.000
Receita de Aluguel.......................................... 8.000
Juros Ativos................................................... 1.600
Provisão para Devedores Duvidosos................ 800
Comissão s/ Vendas....................................... 4.000
Frete s/ Vendas............................................... 2.000
Despesa de Aluguel........................................ 6.000
Mercadorias................................................... 9.200
Compra de Mercadorias............................. 100.000
Descontos Comerciais Concedidos.............. 16.000
Pagamento de Impostos................................. 4.460
Juros Passivos.............................................. 6.800
Compras Canceladas.................................... 20.000
Perda de Capital.......................................... 26.400
Informações complementares:
I- No final do exercício, o inventário de mercadorias realizado indicou o montante de R$ 12.600;
II- O IR e CSLL foram calculados, com aplicação, respectivamente, dos percentuais de 15% e 10%;
III- Sobre as operações de compras e vendas de mercadorias incidiam o seguinte imposto e taxas: ICMS de 18%;
PIS/PASEP de 1,65%; e COFINS de 7,6%.
Empresa comercial adota controle permanente de estoque. Durante janeiro do ano “X”, teve oseguinte movimento em relação à mercadoria “X”.
Data Histórico Quantidade Valor
02/01/X0 Compra 10 R$ 200,00 / Unid
10/01/X0 Compra 20 R$ 220,00 / Unid
15/01/X0 Venda 25 R$ 500,00 / Unid
Considerando a inexistência de estoque inicial e a não incidência de impostos nas aquisições e venda.
Qual o lucro bruto se a empresa adotar o método LIFO?
O enunciado a seguir refere-se à questão.
No primeiro momento do dia 01/01/20X1 a Cia. Comercial apurou o seguinte balancete:
Caixa 10.000,00
Estoque (produto A) 7.000,00
Estoque (produto B) 5.000,00
Total ativo circulante 22.000,00
Imobilizado bruto (máquina X) 20.000,00
Imobilizado bruto (máquina Y) 45.000,00
Depreciação acumulada (máquina X) – 11.000,00
Depreciação acumulada (máquina Y) – 35.000,00
Total ativo não circulante 19.000,00
Ativo total 41.000,00
Fornecedores a pagar – 7.500,00
Total passivo circulante – 7.500,00
Empréstimos e financiamentos (vence em 20X4) – 14.000,00
Total passivo não circulante – 14.000,00
Capital social – 9.500,00
Reserva de lucros – 10.000,00
Patrimônio líquido – 19.500,00
Passivo total mais patrimônio líquido – 41.000,00
Com relação a esse balancete, sabe-se que
• o estoque era composto por 100 unidades do produto A e 50 unidades do produto B; e que é controlado periodicamente (no final de cada mês) e mensurado pelo método do custo médio ponderado fixo.
• as expectativas de tempo de vida útil e de valor residual das máquinas são: tempo de vida útil = 5 anos (máquina X) e 15 anos (máquina Y); valor residual = $2.000 (máquina X) e $9.000 (máquina Y).
Durante o mês de janeiro/20X1 a Cia. Comercial efetuou as seguintes transações:
• Compra de mercadorias: 50 unidades produto A, à vista, por $85 cada; 40 unidades do produto B, a prazo, por $109 cada. O prazo de pagamento é de 45 dias, portanto, coerente com o prazo normal de mercado e o fornecedor não cobrou qualquer juro por esse período.
• Venda de mercadorias: 80 unidades produto A, à vista, por $110 cada; 80 unidades do produto B, à vista, por $200 cada.
• Pagamento de contas a pagar a fornecedores (referente ao saldo inicial): $6.000.
• Fechamento da folha de pagamentos de janeiro e reconhecimento da despesa de salários no valor total de $3.000, esse valor só será pago aos empregados no dia 03/02/20X1.
• Reconhecimento da despesa de aluguel de janeiro e respectivo pagamento integral no valor $4.000
• Reconhecimento e apropriação da despesa financeira correspondente aos empréstimos e financiamentos no valor de $200. Os juros serão pagos junto com a amortização do principal (em 20X4)
• Aumento do capital social no valor total de $20.000, sendo $18.000 integralizados imediatamente em dinheiro e $2.000 a integralizar em 20X3.
• Reconhecimento da depreciação do imobilizado.
• No final do dia 31/01/20X1 a entidade vendeu a
máquina X por $8.000 à vista.
• a Empresa Modelo adota o regime de tributação “lucro real anual” com base tributável anual inferior a R$240.000,00.
• o estoque do produto “A” é de 1.000 peças.
• o preço unitário de venda do produto “A” é de R$120,00.
• o custo unitário do produto “A” (integrado e coordenado com a contabilidade) é de R$100,00.
Tributos incidentes sobre a venda do produto “A” (ICMS, COFINS e PIS) 21,25 %.demais despesas necessárias, em relação ao preço de venda do produto “A” 10,00 %. Assinale a opção que representa o efeito líquido do ajuste no resultado do exercício:

 Conheça nossos planos