Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q387342
Contabilidade Geral
Texto associado

2. Fatos contábeis:
1. Aumento do capital em dinheiro ($ 1.000).
2. Depósito no banco ($ 600).
3. Aplicação financeira ($ 500).
4. Contabilização da folha de pagamento ($ 750).
5. Venda de mercadorias a vista em dinheiro ($ 1.300), com CMV ($ 900).
6. Compra de mercadorias com dinheiro ($ 1.000).
7. Despesas administrativas pagas com dinheiro ($ 150).
8. Pagamento de fornecedor com cheque ($ 400).
9. Resgate de aplicação financeira ($ 510).
2. Fatos contábeis:
1. Aumento do capital em dinheiro ($ 1.000).
2. Depósito no banco ($ 600).
3. Aplicação financeira ($ 500).
4. Contabilização da folha de pagamento ($ 750).
5. Venda de mercadorias a vista em dinheiro ($ 1.300), com CMV ($ 900).
6. Compra de mercadorias com dinheiro ($ 1.000).
7. Despesas administrativas pagas com dinheiro ($ 150).
8. Pagamento de fornecedor com cheque ($ 400).
9. Resgate de aplicação financeira ($ 510).
Considerando as informações apresentadas, é correto afirmar que, após a contabilização dos fatos contábeis, o saldo da conta apuração do resultado do exercício totalizou
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386120
Contabilidade Geral
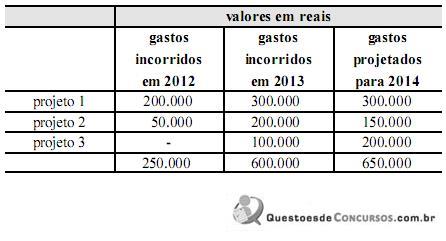
Suponha que a Cia. ABC mantenha três projetos internos em fase de pesquisa e apresente os gastos incorridos e estimados expostos na tabela acima. Suponha, ainda, que a Cia. ABC tenha encerrado o exercício social em 31 de dezembro de 2013. Com base nessa situação hipotética e considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, os relatórios contábil- financeiros de 2013 da Cia. ABC apresentarão o reconhecimento de:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386113
Contabilidade Geral
Uma empresa de equipamentos agrários comercializa mensalmente 300 arados hidráulicos. Cada unidade desse equipamento é vendida por R$ 500. As despesas mensais fixas e variáveis somam, respectivamente, R$ 42.000 e R$ 72.000. Para que as vendas aumentem 1/6 do volume atual, essa empresa deve reduzir, em cada unidade de arado, R$ 20 no preço de venda e R$ 20 no custo variável.
Nessa situação, caso essas mudanças sejam implementadas, o lucro líquido unitário dos arados hidráulicos
Nessa situação, caso essas mudanças sejam implementadas, o lucro líquido unitário dos arados hidráulicos
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público |
Q383542
Contabilidade Geral
Analise as afrmativas abaixo:
1. Lucros são entradas de elementos para o ativo da empresa, na forma de bens ou direitos que sempre provocam aumento da situação líquida.
2. Despesa é o gasto incorrido para, direta ou indiretamente, gerar receitas.
3. São exemplos de bens intangíveis: direitos sobre marcas, patentes, direitos autorais, ponto comercial.
Assinale a alternativa que indica todas as afrmativas corretas.
1. Lucros são entradas de elementos para o ativo da empresa, na forma de bens ou direitos que sempre provocam aumento da situação líquida.
2. Despesa é o gasto incorrido para, direta ou indiretamente, gerar receitas.
3. São exemplos de bens intangíveis: direitos sobre marcas, patentes, direitos autorais, ponto comercial.
Assinale a alternativa que indica todas as afrmativas corretas.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público |
Q383540
Contabilidade Geral
A demonstração contábil que possui como contas a Receita Bruta de Vendas e Serviços, a Receita Líquida, o Resultado Operacional é denominada:
Q377046
Contabilidade Geral
Considerando a legislação vigente e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, relativos aos procedimentos utilizados para a elaboração das demonstrações contábeis.
Na demonstração do resultado do exercício, a apresentação das perdas e das despesas geralmente é feita de forma separada, fundamentando-se esse fato em razões que levam à tomada de decisão econômica e não em razões de cunho conceitual.
Na demonstração do resultado do exercício, a apresentação das perdas e das despesas geralmente é feita de forma separada, fundamentando-se esse fato em razões que levam à tomada de decisão econômica e não em razões de cunho conceitual.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376164
Contabilidade Geral
Texto associado
O Balancete de Verificação de uma empresa, em 31/12/2012, apresentava os saldos das seguintes contas:

Foram propostos dividendos no valor de R$ 240 no final de 2012, os quais serão pagos em 2013. Considere:
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376155
Contabilidade Geral
A empresa Conceitual contratou e pagou, em 31/07/2013, um seguro contra incêndio no valor de R$ 48.000,00. Esse seguro tem vigência de 01/08/2013 a 31/07/2014. Ao elaborar suas demonstrações contábeis, em 30/09/2013, a empresa Conceitual apresentou:
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376151
Contabilidade Geral
Texto associado
A Cia. Especial S.A. apresentou, em 31/12/12, os saldos das seguintes contas:
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
O Lucro Líquido apurado pela Cia. Especial, em 2012, foi, em R$,
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376150
Contabilidade Geral
Texto associado
A Cia. Especial S.A. apresentou, em 31/12/12, os saldos das seguintes contas:
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
O Lucro Bruto apurado pela Cia. Especial, em 2012, foi, em R$,
Ano: 2014
Banca:
IV - UFG
Órgão:
UEAP
Prova:
CS-UFG - 2014 - UEAP - Técnico em Planejamento, Orçamento e Finanças - Ciências Contábeis |
Q374966
Contabilidade Geral
O resultado do exercício corresponde.
Ano: 2014
Banca:
IV - UFG
Órgão:
UEAP
Prova:
CS-UFG - 2014 - UEAP - Técnico em Planejamento, Orçamento e Finanças - Ciências Contábeis |
Q374964
Contabilidade Geral
Deduzindo-se da Receita Bruta de Vendas os impostos incidentes sobre as vendas, os abatimentos concedidos incondicionalmente e as vendas canceladas, obtém-se:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371375
Contabilidade Geral
Texto associado

A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
Os juros sobre o capital próprio, calculados com base na taxa de juros de longo prazo, integram o grupo de despesas financeiras na DRE.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371374
Contabilidade Geral
Texto associado
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
Considere que a tributação sobre o lucro represente 40% do lucro contábil da empresa. Nesse caso, o valor do tributo será superior a R$ 190 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371373
Contabilidade Geral
Texto associado
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
O conjunto de despesas administrativas e de vendas é também denominado despesas operacionais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371372
Contabilidade Geral
Texto associado
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
A partir da tabela acima, julgue os itens que se seguem, com base na legislação societária e nos critérios de elaboração da DRE.
O lucro bruto da empresa é superior a R$ 750 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371367
Contabilidade Geral
Texto associado

A tabela acima apresenta dados, em R$ mil, do balanço patrimonial da empresa XYZ S.A. (no exercício vigente).
Com base nessa tabela, na legislação societária e nos critérios de elaboração das demonstrações contábeis, julgue os itens seguintes.
A tabela acima apresenta dados, em R$ mil, do balanço patrimonial da empresa XYZ S.A. (no exercício vigente).
Com base nessa tabela, na legislação societária e nos critérios de elaboração das demonstrações contábeis, julgue os itens seguintes.
A empresa XYZ S.A. totalizou R$ 540,00 em ativos e apurou R$ 5,00 de lucro no exercício.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371359
Contabilidade Geral
Julgue o item subsequente, relativos à contabilização de operações contábeis diversas.
Em uma empresa industrial, o IPI sobre as compras de matérias primas deve ser contabilizado em conta de tributos a recuperar; em uma empresa comercial, o IPI sobre compras de mercadorias deve ser contabilizado como despesa.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
SUFRAMA
Prova:
CESPE - 2014 - SUFRAMA - Técnico em Contabilidade |
Q371356
Contabilidade Geral
Julgue o item subsequente, relativos à contabilização de operações contábeis diversas.
A realização de uma compra de mercadorias a prazo, no valor total de R$ 500 mil, cujo ICMS corresponda a R$ 90 mil, resultará em um aumento de R$ 410 mil no ativo total da entidade.
Q371316
Contabilidade Geral
Texto associado
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes.
A conta de despesas financeiras a vencer, decorrentes de empréstimos e financiamentos contraídos com correção pós-fixada, registra uma despesa a ser levada para a demonstração de resultado do exercício do ano em que a empresa contraiu a dívida.

 Conheça nossos planos