Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q403500
Contabilidade Geral
Com relação aos impactos dos tributos, tanto no desempenho das empresas quanto nas operações de entradas e saídas de produtos e mercadorias, julgue os itens a seguir.
Uma pessoa não pode obter crédito tributário referente a ICMS destacado em nota fiscal de compra de mercadoria para revenda, ou de matéria-prima utilizada na produção, mesmo que seja contribuinte do imposto.
Uma pessoa não pode obter crédito tributário referente a ICMS destacado em nota fiscal de compra de mercadoria para revenda, ou de matéria-prima utilizada na produção, mesmo que seja contribuinte do imposto.
Q403492
Contabilidade Geral
Com base nas disposições da Lei n.º 6.404/1976 e suas alterações, julgue os próximos itens, relativos à DRE.
Se uma entidade distribuir lucros aos empregados e administradores, antes de apurar o lucro líquido do exercício, será necessário deduzir as participações de empregados e administradores, sucessivamente e nessa ordem.
Se uma entidade distribuir lucros aos empregados e administradores, antes de apurar o lucro líquido do exercício, será necessário deduzir as participações de empregados e administradores, sucessivamente e nessa ordem.
Q403491
Contabilidade Geral
Com base nas disposições da Lei n.º 6.404/1976 e suas alterações, julgue os próximos itens, relativos à DRE.
O lucro bruto é o resultado da receita bruta das vendas deduzidas as devoluções, os cancelamentos, os abatimentos, os impostos sobre vendas e o custo das mercadorias vendidas.
O lucro bruto é o resultado da receita bruta das vendas deduzidas as devoluções, os cancelamentos, os abatimentos, os impostos sobre vendas e o custo das mercadorias vendidas.
Q403490
Contabilidade Geral
Com base nas disposições da Lei n.º 6.404/1976 e suas alterações, julgue os próximos itens, relativos à DRE.
O objetivo da DRE é evidenciar o desempenho da entidade. Essa demonstração é uma representação estruturada do total das receitas deduzidas as despesas e também abrange os ganhos e as perdas do período
O objetivo da DRE é evidenciar o desempenho da entidade. Essa demonstração é uma representação estruturada do total das receitas deduzidas as despesas e também abrange os ganhos e as perdas do período
Q403489
Contabilidade Geral
Com base nas disposições da Lei n.º 6.404/1976 e suas alterações, julgue os próximos itens, relativos à DRE.
Considere que a empresa Core S.A. tenha gerado, no período, receita bruta de vendas de R$ 1.500, despesa de salários de R$ 100, despesa de depreciação de R$ 50, custo das mercadorias vendidas de R$ 675, despesa de ICMS de R$ 200, despesa de COFINS de R$ 50 e vendas canceladas de R$ 100. Nessa situação hipotética, o valor da apuração da receita líquida dessa empresa, no período, será superior a R$ 1.100.
Considere que a empresa Core S.A. tenha gerado, no período, receita bruta de vendas de R$ 1.500, despesa de salários de R$ 100, despesa de depreciação de R$ 50, custo das mercadorias vendidas de R$ 675, despesa de ICMS de R$ 200, despesa de COFINS de R$ 50 e vendas canceladas de R$ 100. Nessa situação hipotética, o valor da apuração da receita líquida dessa empresa, no período, será superior a R$ 1.100.
Q403488
Contabilidade Geral
De acordo com os pronunciamentos técnicos do CPC, julgue os itens seguintes, relativos à apresentação das demonstrações contábeis
A demonstração do resultado do exercício (DRE) inicia-se pela receita líquida de vendas e não apresenta a receita bruta e as deduções da receita.
A demonstração do resultado do exercício (DRE) inicia-se pela receita líquida de vendas e não apresenta a receita bruta e as deduções da receita.
Q403439
Contabilidade Geral
Com relação a conceitos, objetivos e finalidades da contabilidade, julgue os itens que se seguem
Auxiliar um governo no processo de fiscalização tributária é uma das finalidades da contabilidade.
Auxiliar um governo no processo de fiscalização tributária é uma das finalidades da contabilidade.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403181
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.
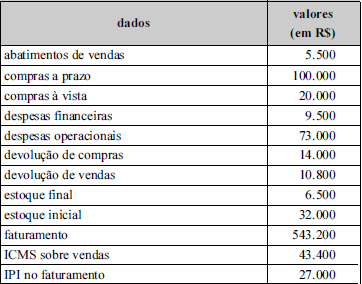
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.
Q401782
Contabilidade Geral
Texto associado
Os dados a seguir foram extraídos da Demonstração de Lucros e Prejuízos Acumulados (DLPA) do exercício 2011 de uma sociedade limitada.

De acordo com os dados apresentados, o lucro líquido apurado na Demonstração de Resultado do Exercício (DRE) de 2011 foi
Q401773
Contabilidade Geral
Acerca das contas patrimoniais e de resultado, assinale a alternativa correta.
Q401770
Contabilidade Geral
Texto associado
Considere o saldo contábil das contas a seguir, levantado em 29/6/20X1.

No dia 30/6/20X1, ocorreram os seguintes fatos:
1. Realização de capital com a entrega de um terreno no valor de $ 30.000.
2. Pagamento de salários com cheque, no valor de $ 9.300.
3. Pagamento de encargos sociais com cheque, no valor de $ 2.500.
4. Compra de mercadorias no valor de $ 10.000, com 10% de entrada, paga em dinheiro, e o restante a prazo.
5. Venda de mercadorias à vista no valor de $ 5.000, com custo de $ 2.800.
6. Obtenção de um empréstimo no valor de $ 20.000.
7. Recebimento de duplicatas, pagas pelo cliente no banco, no valor de $ 4.000.
No dia 30/6/20X1, ocorreram os seguintes fatos:
1. Realização de capital com a entrega de um terreno no valor de $ 30.000.
2. Pagamento de salários com cheque, no valor de $ 9.300.
3. Pagamento de encargos sociais com cheque, no valor de $ 2.500.
4. Compra de mercadorias no valor de $ 10.000, com 10% de entrada, paga em dinheiro, e o restante a prazo.
5. Venda de mercadorias à vista no valor de $ 5.000, com custo de $ 2.800.
6. Obtenção de um empréstimo no valor de $ 20.000.
7. Recebimento de duplicatas, pagas pelo cliente no banco, no valor de $ 4.000.
Conforme as informações, ao se apurar o resultado, a conta Lucros ou Prejuízos acumulados apresentou saldo de
Q401757
Contabilidade Geral
1) Abertura da firma com a integralização de capital em dinheiro: $ 50.000.
2) Depósito no banco: $ 40.000.
3) Compra de móveis e equipamentos à vista com dinheiro: $ 6.000.
4) Compra de mercadorias para revenda no valor de $ 12.000, tendo sido pagos 30% à vista, com cheque, e o restante para pagar em 90 dias.
5) Compra de um veículo financiado para uso da empresa: $ 15.000.
6) Despesas administrativas pagas com cheque: $ 3.000.
7) Venda de mercadorias à vista, no valor de $ 8.000, com custo de aquisição de $ 4.500.
Ao efetuar a apuração do Resultado do Exercício, obtém-se saldo
2) Depósito no banco: $ 40.000.
3) Compra de móveis e equipamentos à vista com dinheiro: $ 6.000.
4) Compra de mercadorias para revenda no valor de $ 12.000, tendo sido pagos 30% à vista, com cheque, e o restante para pagar em 90 dias.
5) Compra de um veículo financiado para uso da empresa: $ 15.000.
6) Despesas administrativas pagas com cheque: $ 3.000.
7) Venda de mercadorias à vista, no valor de $ 8.000, com custo de aquisição de $ 4.500.
Ao efetuar a apuração do Resultado do Exercício, obtém-se saldo
Q401755
Contabilidade Geral

De acordo com os razonetes apresentados, é correto afirmar que a conta Apuração do Resultado do Exercício apresentou saldo
Q401753
Contabilidade Geral

Os valores apresentados foram extraídos da Demonstração de Resultado do Exercício (DRE). Com base apenas nesses dados, é correto afirmar que o valor da Receita Bruta totalizou
Q401750
Contabilidade Geral
Texto associado

A tabela apresentada demonstra todos os saldos credores extraídos do Balancete de Verificação levantado no final do exercício. No Balanço Patrimonial do exercício, o Ativo Total somou $ 68.300.
A tabela apresentada demonstra todos os saldos credores extraídos do Balancete de Verificação levantado no final do exercício. No Balanço Patrimonial do exercício, o Ativo Total somou $ 68.300.
Com base apenas nessas informações, é correto afirmar que o lucro apurado no exercício totalizou
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396819
Contabilidade Geral
Considere os dados abaixo:
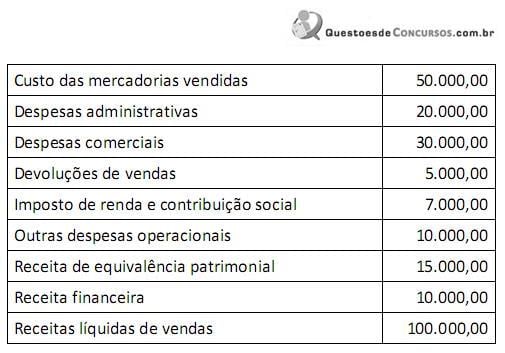
O resultado antes dos tributos sobre lucro é
O resultado antes dos tributos sobre lucro é
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396812
Contabilidade Geral
A Indústria Tapertado captou recursos no dia 01/01/X1 com a finalidade de alongar suas dívidas. As informações sobre o empréstimo estão evidenciadas a seguir:
Valor: R$ 4.000.000,00
Taxa de juros: 10% a. a.
Pagamento: 10 parcelas anuais de R$ 651.000,00
Custos relacionados à captação (custo de transação): R$ 170.000,00
O contador, após analisar as condições de financiamento, informou que o custo efetivo da captação de recursos será de 11% a.a.
Com base nessas informações, o impacto na Demonstração do Resultado do Exercício em X1, será
Valor: R$ 4.000.000,00
Taxa de juros: 10% a. a.
Pagamento: 10 parcelas anuais de R$ 651.000,00
Custos relacionados à captação (custo de transação): R$ 170.000,00
O contador, após analisar as condições de financiamento, informou que o custo efetivo da captação de recursos será de 11% a.a.
Com base nessas informações, o impacto na Demonstração do Resultado do Exercício em X1, será
Q393220
Contabilidade Geral
As despesas apropriadas no exercício e ainda não dedutíveis para fins de imposto de renda e contribuição social, mas cujas exclusões ou compensações futuras, para fins de apuração de lucro real, estejam explicitamente estabelecidas ou autorizadas pela legislação tributária, caracterizam-se como
Q393214
Contabilidade Geral
Considere os dados fornecidos a seguir, bem como as informações das operações da companhia.
• Total das receitas líquidas de serviços = R$ 250.000,00.
• Impostos sobre vendas = PIS 1,65%, COFINS 7,6% e ISS 5%. • Custos dos serviços prestados equivalem a 80% do total da receita bruta diminuída apenas dos impostos.
• O IR e CSL são calculados à base de 34% sobre o lucro antes dos impostos sobre a renda.
• Despesas com vendas – R$ 12.000,00.
• Despesas administrativas brutas = R$ 9.800,00.
• Demais despesas R$ 1.025,00.
Calcule a receita bruta de serviços, os custos dos serviços prestados e o lucro líquido, respectivamente:
• Total das receitas líquidas de serviços = R$ 250.000,00.
• Impostos sobre vendas = PIS 1,65%, COFINS 7,6% e ISS 5%. • Custos dos serviços prestados equivalem a 80% do total da receita bruta diminuída apenas dos impostos.
• O IR e CSL são calculados à base de 34% sobre o lucro antes dos impostos sobre a renda.
• Despesas com vendas – R$ 12.000,00.
• Despesas administrativas brutas = R$ 9.800,00.
• Demais despesas R$ 1.025,00.
Calcule a receita bruta de serviços, os custos dos serviços prestados e o lucro líquido, respectivamente:
Q393213
Contabilidade Geral
Assinale a alternativa que preenche corretamente a lacuna.
O que caracteriza a ___________ é “o fato de ela tratar de expirações de fatores de serviços, direta ou indiretamente relacionados com a produção e a venda do produto (ou serviço) da entidade”.
O que caracteriza a ___________ é “o fato de ela tratar de expirações de fatores de serviços, direta ou indiretamente relacionados com a produção e a venda do produto (ou serviço) da entidade”.

 Conheça nossos planos