Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2014
Banca:
FCC
Órgão:
SABESP
Prova:
FCC - 2014 - SABESP - Analista de Gestão - Contabilidade |
Q415751
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações abaixo.
O balancete de verificação da Empresa Comunicativa S.A., em 31/12/2012, era composto das seguintes contas:
R$
Estoques 90.000
Contas a Pagar (que se vencem em até 180 dias) 38.000
Clientes (para receber em até 120 dias) 300.000
Empréstimos a pagar (vencimento durante 2013) 70.000
Caixa e Equivalentes de Caixa 176.000
Receita de Vendas 1.150.000
Capital Social 390.000
Empréstimos a pagar (vencimento após 31/12/2013) 100.000
Custo das Mercadorias Vendidas 460.000
Despesa com Salários 44.000
Reserva Legal 20.000
Seguros Pagos Antecipadamente (vigência por mais 4 meses) 28.000
Investimentos em Coligadas 86.000
Devoluções de vendas 56.000
Salários a Pagar 26.000
Impostos sobre vendas 150.000
Impostos a Recolher (que se vencem em até 60 dias) 14.000
Lucro na venda de Imóvel 24.000
Despesa de Depreciação 30.000
Máquinas e equipamentos 260.000
Despesa com Estimativa de Perdas com Créditos de
Liquidação Duvidosa 4.000
Reserva de Lucros a Realizar 8.000
Resultado de Equivalência Patrimonial (negativo) 6.000
Estimativa de perdas com Créditos de Liquidação Duvidosa 12.000
Despesa com Imposto de Renda e CSLL 10.000
Despesas Financeiras 4.000
Intangíveis 48.000
Despesa com Vendas 30.000
Contas a Receber (para receber em 2015) 70.000
O balancete de verificação da Empresa Comunicativa S.A., em 31/12/2012, era composto das seguintes contas:
R$
Estoques 90.000
Contas a Pagar (que se vencem em até 180 dias) 38.000
Clientes (para receber em até 120 dias) 300.000
Empréstimos a pagar (vencimento durante 2013) 70.000
Caixa e Equivalentes de Caixa 176.000
Receita de Vendas 1.150.000
Capital Social 390.000
Empréstimos a pagar (vencimento após 31/12/2013) 100.000
Custo das Mercadorias Vendidas 460.000
Despesa com Salários 44.000
Reserva Legal 20.000
Seguros Pagos Antecipadamente (vigência por mais 4 meses) 28.000
Investimentos em Coligadas 86.000
Devoluções de vendas 56.000
Salários a Pagar 26.000
Impostos sobre vendas 150.000
Impostos a Recolher (que se vencem em até 60 dias) 14.000
Lucro na venda de Imóvel 24.000
Despesa de Depreciação 30.000
Máquinas e equipamentos 260.000
Despesa com Estimativa de Perdas com Créditos de
Liquidação Duvidosa 4.000
Reserva de Lucros a Realizar 8.000
Resultado de Equivalência Patrimonial (negativo) 6.000
Estimativa de perdas com Créditos de Liquidação Duvidosa 12.000
Despesa com Imposto de Renda e CSLL 10.000
Despesas Financeiras 4.000
Intangíveis 48.000
Despesa com Vendas 30.000
Contas a Receber (para receber em 2015) 70.000
O Resultado Bruto com Mercadorias apurado pela Empresa Comunicativa S.A., em 2012, foi, em R$,
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414718
Contabilidade Geral
Quando for utilizado o desconto a valor presente, o valor contábil de uma provisão aumenta a cada período para refletir a passagem do tempo.
Esse aumento é reconhecido como:
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414711
Contabilidade Geral
Texto associado
Responda a questão com base nos demonstrativos financeiros da Cia. Floripana de Metalurgia S/A. Valores em milhares de R$.

Sabendo-se que todos os valores do passivo circulante de 31/12/2012 da Cia. Floripana de Metalurgia S/A foram pagos integralmente antes da obtenção dos novos empréstimos em 2013 e que os juros pagos foram calculados sobre os empréstimos de curto prazo, assinale a alternativa que identifica a taxa real de juros paga, incluído o beneficio fiscal.
Ano: 2014
Banca:
IBFC
Órgão:
TRE-AM
Prova:
IBFC - 2014 - TRE-AM - Analista Judiciário - Contabilidade |
Q412265
Contabilidade Geral
A conta “descontos concedidos” é conta de despesa operacional e integra:
Ano: 2014
Banca:
IBFC
Órgão:
TRE-AM
Prova:
IBFC - 2014 - TRE-AM - Analista Judiciário - Contabilidade |
Q412264
Contabilidade Geral
É comum o pagamento de juros pelo atraso no cumprimento de obrigações como duplicatas e impostos (Ribeiro -2012). Normalmente, essas despesas são contabilizadas em contas com as seguintes intitulações:
I. Despesas de juros.
II. Juros passivos.
III. Juros pagos.
Estão corretas as afirmativas:
I. Despesas de juros.
II. Juros passivos.
III. Juros pagos.
Estão corretas as afirmativas:
Ano: 2014
Banca:
IBFC
Órgão:
TRE-AM
Prova:
IBFC - 2014 - TRE-AM - Analista Judiciário - Contabilidade |
Q412258
Contabilidade Geral
As contas de resultado são as que representam as variações patrimoniais. Dividem-se em contas de despesas e contas de receita. Abaixo há uma lista, após analisá-la, indique a alternativa que demonstra respectivamente as contas de despesas.
1 . Impostos.
2. Café e lanches.
3. Contribuições previdenciárias
4. Material de expediente.
5. Descontos obtidos.
6. Vendas de mercadorias.
7. Material de limpeza.
8. Salários.
9. Descontos concedidos.
Assinale a alternativa correta:
1 . Impostos.
2. Café e lanches.
3. Contribuições previdenciárias
4. Material de expediente.
5. Descontos obtidos.
6. Vendas de mercadorias.
7. Material de limpeza.
8. Salários.
9. Descontos concedidos.
Assinale a alternativa correta:
Q409436
Contabilidade Geral
Texto associado
Considere hipoteticamente que a companhia Método Comércio e Indústria Ltda. levantou os saldos das contas a seguir, para fins de elaboração da Demonstração do Resultado do Exercício (DRE) e da apuração do resultado.

A esse respeito, é correto afirmar que o lucro operacional da companhia totalizou
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409349
Contabilidade Geral
Texto associado
Atenção: Considere as informações a seguir para responder às questões 43 e 44.
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
No período de 01/01/2013 a 31/12/2013, a Cia. ALVORADA reconheceu as seguintes mutações em seu Patrimônio Líquido:
- Lucro líquido: R$ 800.000,00
- Ajustes acumulados de conversão de investida no exterior: R$ 300.000,00 (credor)
- Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, é correto afirmar que a Cia. INVEST S.A. reconheceu, em sua Demonstração de Resultados em função do investimento na Cia. ALVORADA, um resultado de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409336
Contabilidade Geral
Em 31/12/2011 uma empresa obteve um empréstimo no valor de R$ 20.000.000,00 com as seguintes características:
- Prazo total: 10 anos.
- Taxa de juros compostos: 9% ao ano.
- Pagamentos: parcelas iguais e anuais de R$ 3.116.401,80.
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 850.000,00.
A taxa de custo efetivo da emissão foi 10% ao ano. O valor dos encargos financeiros reconhecido no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial referente à transação, em 31/12/2012, foram, respectivamente, em reais,
- Prazo total: 10 anos.
- Taxa de juros compostos: 9% ao ano.
- Pagamentos: parcelas iguais e anuais de R$ 3.116.401,80.
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 850.000,00.
A taxa de custo efetivo da emissão foi 10% ao ano. O valor dos encargos financeiros reconhecido no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial referente à transação, em 31/12/2012, foram, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Administração de Empresas |
Q407637
Contabilidade Geral
Texto associado
O Balancete de Verificação de uma empresa, em 31/12/2013, apresentava o saldo das seguintes contas:
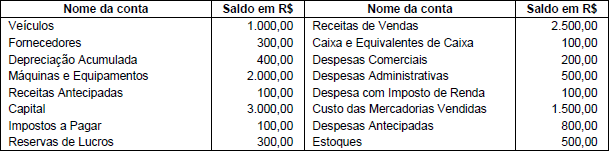
Os valores correspondentes ao Lucro Bruto e Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Administração de Empresas |
Q407635
Contabilidade Geral
Em 01/10/2012 uma empresa recebeu R$ 24.000,00 de um cliente para a entrega de mercadorias até 30/09/2013. A empresa entregou, até 31/12/2012, mercadorias que correspondiam a 40% do total negociado. O valor da Receita de Vendas apresentado na Demonstração do Resultado do ano de 2012 correspondente a esta operação foi, em reais,
Q404571
Contabilidade Geral
Assinale V, para verdadeiro, e F, para falso, nos itens a seguir ao enunciado.
As demonstrações financeiras obrigatórias, de acordo com a Lei n.º 10.303/2001, integrando e alterando a Lei n.º 6.404/76 e alterações posteriores, são:
( ) balanço patrimonial.
( ) demonstração dos lucros ou prejuízos acumulados.
( ) demonstração do resultado do exercício.
( ) demonstração das origens e aplicações de recursos.
( ) demonstração dos fluxos de caixa.
A sequência correta, de cima para baixo, é:
As demonstrações financeiras obrigatórias, de acordo com a Lei n.º 10.303/2001, integrando e alterando a Lei n.º 6.404/76 e alterações posteriores, são:
( ) balanço patrimonial.
( ) demonstração dos lucros ou prejuízos acumulados.
( ) demonstração do resultado do exercício.
( ) demonstração das origens e aplicações de recursos.
( ) demonstração dos fluxos de caixa.
A sequência correta, de cima para baixo, é:
Q404555
Contabilidade Geral
Texto associado
Considere as informações sobre a empresa de serviços Servi para Todos Ltda. às questões de números 31 a 34, relacionadas ao cálculo do imposto de renda - IR e da contribuição social sobre o lucro - CSL, bem como do PIS e COFINS, respectivamente.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:

Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Os valores, em Reais, da COFINS, referentes aos meses de janeiro, fevereiro e março, respectivamente, são de
Q404554
Contabilidade Geral
Texto associado
Considere as informações sobre a empresa de serviços Servi para Todos Ltda. às questões de números 31 a 34, relacionadas ao cálculo do imposto de renda - IR e da contribuição social sobre o lucro - CSL, bem como do PIS e COFINS, respectivamente.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Os valores, em Reais, do PIS, referentes aos meses de janeiro, fevereiro e março, respectivamente, são de
Q404553
Contabilidade Geral
Texto associado
Considere as informações sobre a empresa de serviços Servi para Todos Ltda. às questões de números 31 a 34, relacionadas ao cálculo do imposto de renda - IR e da contribuição social sobre o lucro - CSL, bem como do PIS e COFINS, respectivamente.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
O valor, em Reais, da CSL no trimestre é de
Q404552
Contabilidade Geral
Texto associado
Considere as informações sobre a empresa de serviços Servi para Todos Ltda. às questões de números 31 a 34, relacionadas ao cálculo do imposto de renda - IR e da contribuição social sobre o lucro - CSL, bem como do PIS e COFINS, respectivamente.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Lucros mensais antes do imposto de renda - LAIR obtidos do balancete de verificação em 31 de março de 2014, e respectivos faturamentos mensais:
Movimentações fiscais ocorridas durante o trimestre e acumulado até o período, obtidas do LALUR:
• Adições temporárias: R$ 35.000,00
• Exclusões temporárias: R$ 15.000,00
• Adições permanentes: R$ 20.000,00
• Exclusões permanentes: R$ 10.000,00
Informação adicional: A empresa está enquadrada no Lucro Real para efeito de IR e CSL, e na não cumulatividade para efeito de PIS e COFINS.
Os valores, em Reais, do IR e adicional de IR no trimestre são, respectivamente, de
Q404543
Contabilidade Geral
Texto associado
Uma empresa de serviços e manutenção em tratores, Mantém Tudo Ltda., registrou as seguintes operações durante o exercício de 2014:
Faturamento no primeiro trimestre:
• Janeiro - R$ 400.000,00
• Fevereiro - R$ 470.000,00
• Março - R$ 460.000,00
O regime de tributação da empresa é por presunção (lucro presumido) e a forma de apuração do PIS e da COFINS é pela cumulatividade.
Apesar de essas contribuições serem apuradas mensalmente, pede-se calcular para o trimestre acumulado:
Faturamento no primeiro trimestre:
• Janeiro - R$ 400.000,00
• Fevereiro - R$ 470.000,00
• Março - R$ 460.000,00
O regime de tributação da empresa é por presunção (lucro presumido) e a forma de apuração do PIS e da COFINS é pela cumulatividade.
Apesar de essas contribuições serem apuradas mensalmente, pede-se calcular para o trimestre acumulado:
O valor em Reais, da Contribuição para o Financiamento da Seguridade Social – COFINS, é de
Q404542
Contabilidade Geral
Texto associado
Uma empresa de serviços e manutenção em tratores, Mantém Tudo Ltda., registrou as seguintes operações durante o exercício de 2014:
Faturamento no primeiro trimestre:
• Janeiro - R$ 400.000,00
• Fevereiro - R$ 470.000,00
• Março - R$ 460.000,00
O regime de tributação da empresa é por presunção (lucro presumido) e a forma de apuração do PIS e da COFINS é pela cumulatividade.
Apesar de essas contribuições serem apuradas mensalmente, pede-se calcular para o trimestre acumulado:
Faturamento no primeiro trimestre:
• Janeiro - R$ 400.000,00
• Fevereiro - R$ 470.000,00
• Março - R$ 460.000,00
O regime de tributação da empresa é por presunção (lucro presumido) e a forma de apuração do PIS e da COFINS é pela cumulatividade.
Apesar de essas contribuições serem apuradas mensalmente, pede-se calcular para o trimestre acumulado:
O valor em Reais, do Programa de Integração Social – PIS, é de
Q403502
Contabilidade Geral
Com relação aos impactos dos tributos, tanto no desempenho das empresas quanto nas operações de entradas e saídas de produtos e mercadorias, julgue os itens a seguir.
O IRPJ incide diretamente no lucro bruto da empresa, independentemente da forma de tributação do imposto
O IRPJ incide diretamente no lucro bruto da empresa, independentemente da forma de tributação do imposto
Q403501
Contabilidade Geral
Com relação aos impactos dos tributos, tanto no desempenho das empresas quanto nas operações de entradas e saídas de produtos e mercadorias, julgue os itens a seguir.
Ao adquirirem mercadorias para revenda, as sociedades empresárias têm direito a crédito do PIS e da COFINS, independentemente da forma de tributação do IRPJ.
Ao adquirirem mercadorias para revenda, as sociedades empresárias têm direito a crédito do PIS e da COFINS, independentemente da forma de tributação do IRPJ.

 Conheça nossos planos